Financement des perpétuels : ce que coûte une nuit de position
Le financement se calcule sur la taille de votre position, pas sur l'argent que vous avez engagé — et c'est pourquoi un taux qui ressemble à une erreur d'arrondi peut sérieusement lester une opération à levier. Voici le calcul, et le verdict honnête sur ce que cela devrait changer à ce que vous faites.
En bref. Le financement se prélève sur le notionnel de votre position et jamais sur la marge que vous avez déposée : le levier le multiplie donc face à l'argent réellement engagé. Le même taux de 0,01% vaut 0,01% du notionnel et 0,20% de votre propre capital à 20×, toutes les huit heures.
Ceci s'adresse à qui porte un perpétuel au-delà d'un horodatage de règlement. Si vous êtes à plat le soir venu, cela vous touche à peine, et c'est plutôt l'aller-retour de frais de trading qui mérite votre attention.
Qu'est-ce qu'un taux de financement ?
Un taux de financement est un paiement périodique effectué directement entre les détenteurs de positions acheteuses et vendeuses d'un contrat perpétuel, dimensionné en pourcentage du notionnel de chaque position, et qui ramène le prix du contrat vers celui de l'actif sous-jacent.
Deux traits de cette définition portent tout le poids. D'abord, c'est un paiement entre traders. La plateforme est la tuyauterie, pas la destinataire. Si le taux est positif, les acheteurs paient les vendeurs ; s'il est négatif, l'inverse. Sur une place bien tenue, personne ne prélève au passage, et c'est pourquoi le financement ne figure pas à côté des frais maker et taker sur la grille tarifaire. Ce ne sont pas des frais de transaction.
La plupart des gens le rencontrent par accident. Vous ouvrez une position, vous surveillez le prix, et à un moment vous remarquez que le solde est un peu plus bas que ce qu'annonce la colonne de résultat. Rien n'a été fermé. Rien n'a été liquidé. Un petit montant est simplement parti.
Dans le compte, cela apparaît sur sa propre ligne. Les règlements de financement sont enregistrés à part du résultat réalisé et à part des frais de trading, en général dans un historique de transactions qu'il faut filtrer pour le rendre lisible : le menu de type affiche tout à la fois par défaut, et le financement n'est qu'un type de ligne parmi une douzaine. C'est la raison mécanique pour laquelle on le rate. Il n'apparaît jamais à l'intérieur du résultat que vous surveillez sur la position : la position semble faire une chose pendant que le solde en fait discrètement une autre, et les deux ne se réconcilient que si vous allez chercher la troisième liste. Si vous portez des perpétuels depuis un moment sans jamais avoir ouvert cette vue, c'est un exercice court et légèrement inconfortable.
Ensuite, il est dimensionné sur le notionnel. Pas sur votre marge, pas sur votre résultat latent, pas sur le solde du compte. La valeur faciale complète du contrat que vous portez. Ce seul fait constitue l'essentiel de cette page.
Binance expose le mécanisme et la formule dans son introduction aux taux de financement des futures, et le taux historique de chaque contrat est publié sur sa page d'historique du financement. Les deux valent d'être ouvertes avant de prendre une position que vous comptez garder. La seconde surtout : elle vous dit si le contrat a été bon marché ou cher à porter récemment, information gratuite que presque personne ne consulte.
Un perpétuel n'a pas d'échéance pour le tenir honnête
Un perpétuel n'a pas de date d'expiration, donc pas d'événement de règlement qui force son prix à se réaligner sur le comptant, et le financement est le mécanisme de substitution qui amarre les deux.
Un contrat à terme classique expire. À l'échéance il se règle contre le prix au comptant, et cette certitude fait le travail : à mesure que la date approche, tout écart entre le prix du future et le comptant devient un arbitrage avec une échéance connue, et l'écart se referme. Toute la structure du contango et du déport, exposée dans la note de Binance Academy sur les contrats à terme, repose sur l'existence d'une date où les deux prix doivent se rejoindre.
Un perpétuel supprime la date. C'est tout l'attrait du produit. Vous obtenez une exposition à levier que vous n'avez jamais à faire rouler : pas de calendrier d'échéances, pas de course trimestrielle pour déplacer une position d'un contrat au suivant.
Mais retirez l'échéance et vous retirez ce qui tenait le prix honnête. Rien n'empêche un perpétuel de s'échanger 5% au-dessus du comptant indéfiniment, puisqu'il n'existe aucun moment où les deux sont forcés de s'accorder. Le mécanisme doit donc être construit dans le produit plutôt qu'hérité, et le financement est ce mécanisme : un coût continu et récurrent imposé au côté qui pousse le contrat loin de l'indice, et un paiement continu à qui accepte de prendre l'autre côté.
L'économie est simple vue ainsi. Si le perpétuel s'échange au-dessus du comptant, les acheteurs paient. Payer pour tenir un achat rend l'achat moins attirant, et être payé pour tenir une vente rend la vente plus attirante : le déséquilibre est taxé jusqu'à disparaître. C'est un prix mis sur l'encombrement.
Ce qui veut dire que le financement n'est pas vraiment des frais. C'est le loyer réclamé pour se tenir du côté populaire d'un marché qui n'a pas d'échéance pour trancher.
La base, c'est le notionnel, pas la marge déposée
Sur le notionnel de votre position, toujours — ce qui veut dire qu'à 20× de levier, un taux de financement mesuré contre la position est vingt fois plus grand mesuré contre l'argent que vous avez réellement engagé.
C'est la chose la plus utile à comprendre sur le financement, et c'est précisément celle que le chiffre à l'écran dissimule. Le taux est coté en pourcentage du notionnel. Votre comptabilité mentale, elle, est en unités de marge. Les deux sont séparées exactement par votre multiple de levier.
Prenez une position de 10 000 USDT de notionnel et un taux de financement de 0,01% pour l'intervalle. Le paiement vaut 10 000 × 0,0001 = 1,00 USDT. C'est le même 1,00 USDT quel que soit votre levier, puisque le levier ne change pas le notionnel. Ce que le levier change, c'est le dénominateur auquel vous le comparez.
| Levier | Marge déposée | Financement par règlement | Coût / notionnel | Coût / marge |
|---|---|---|---|---|
| 1× | 10 000,00 | 1,00 | 0,01% | 0,01% |
| 3× | 3 333,33 | 1,00 | 0,01% | 0,03% |
| 5× | 2 000,00 | 1,00 | 0,01% | 0,05% |
| 10× | 1 000,00 | 1,00 | 0,01% | 0,10% |
| 20× | 500,00 | 1,00 | 0,01% | 0,20% |
| 50× | 200,00 | 1,00 | 0,01% | 0,50% |
La quatrième colonne ne bouge jamais. C'est la cinquième que vous ressentez. À cinquante fois de levier, un taux qui se lit comme un centième de pour cent prend un demi pour cent de votre capital déposé à chaque règlement, et il recommencera dans huit heures.
Écrite comme une règle, elle tient sur une ligne :
Coût du financement en fraction de votre marge = taux de financement × levier.
C'est tout. Le taux lu à l'écran, multiplié par le levier que vous avez choisi. Un trader à 3× et un trader à 50× qui regardent le même 0,01% sur le même écran regardent deux coûts qui diffèrent d'un facteur d'environ dix-sept, et aucun des deux chiffres n'est affiché.
Le chiffre de financement dans l'interface est coté contre le notionnel parce que c'est ainsi que le contrat le définit, et il n'y a là rien de trompeur. Mais personne ne dimensionne sa pensée en notionnel. Avant de garder quoi que ce soit pour la nuit, faites la multiplication une fois : taux fois levier. Cela prend cinq secondes, et c'est la différence entre « négligeable » et « cette position doit bouger d'un pour cent par jour rien que pour faire du surplace ».
À quelle fréquence le financement est-il prélevé ?
La plupart des grands contrats perpétuels règlent le financement toutes les huit heures, trois fois par jour, mais l'intervalle est fixé contrat par contrat et certaines places le raccourcissent en cas de volatilité extrême : c'est la page de spécification du contrat qui fait autorité.
L'arrangement courant, celui que Binance documente comme sa valeur par défaut, place les règlements à 00:00, 08:00 et 16:00 UTC. Trois paiements par jour. Certains contrats tournent plutôt sur des intervalles de quatre heures ou d'une heure, et la documentation de Binance précise que les intervalles peuvent être raccourcis quand un marché bouge violemment. Ce n'est pas une constante à garder en tête d'une place à l'autre ni d'un contrat à l'autre. Ouvrez la page du contrat et lisez-la.
La règle mécanique qui en découle mérite d'être dite sans détour, parce qu'elle surprend dans les deux sens :
Vous payez le financement seulement si vous portez la position à l'horodatage de règlement. Pas avant, pas au prorata, pas selon la durée de détention.
Ouvrez une position à 08:05 et fermez-la à 15:55 : vous avez tenu près de huit heures et payé zéro. Ouvrez à 15:59 et fermez à 16:01 : vous avez tenu deux minutes et payé l'intervalle entier. Le financement est un instantané, pas un compteur. Il n'y a pas de prorata.
Cela produit des comportements visibles autour des horodatages. Des positions se ferment dans les minutes qui précèdent le règlement et se rouvrent après. Sur les contrats où le taux est parti fort d'un côté, ce flux est assez gros pour se voir dans le carnet. Savoir si cela vaut la peine pour votre propre position relève du calcul, et la réponse est en général non, parce que deux frais de trading plus deux traversées de l'écart coûtent plus qu'un paiement de financement ordinaire. À un taux inhabituel, la réponse s'inverse. Faites l'addition au lieu de supposer.
Il existe aussi un plafond. Les places bornent le taux de financement par intervalle pour qu'un marché disloqué ne puisse pas produire un paiement sans limite, et ce plafond est fixé contrat par contrat, à côté de l'intervalle. Comme l'intervalle, allez le lire au lieu de supposer un chiffre.
Que signifie un financement qui passe en négatif ?
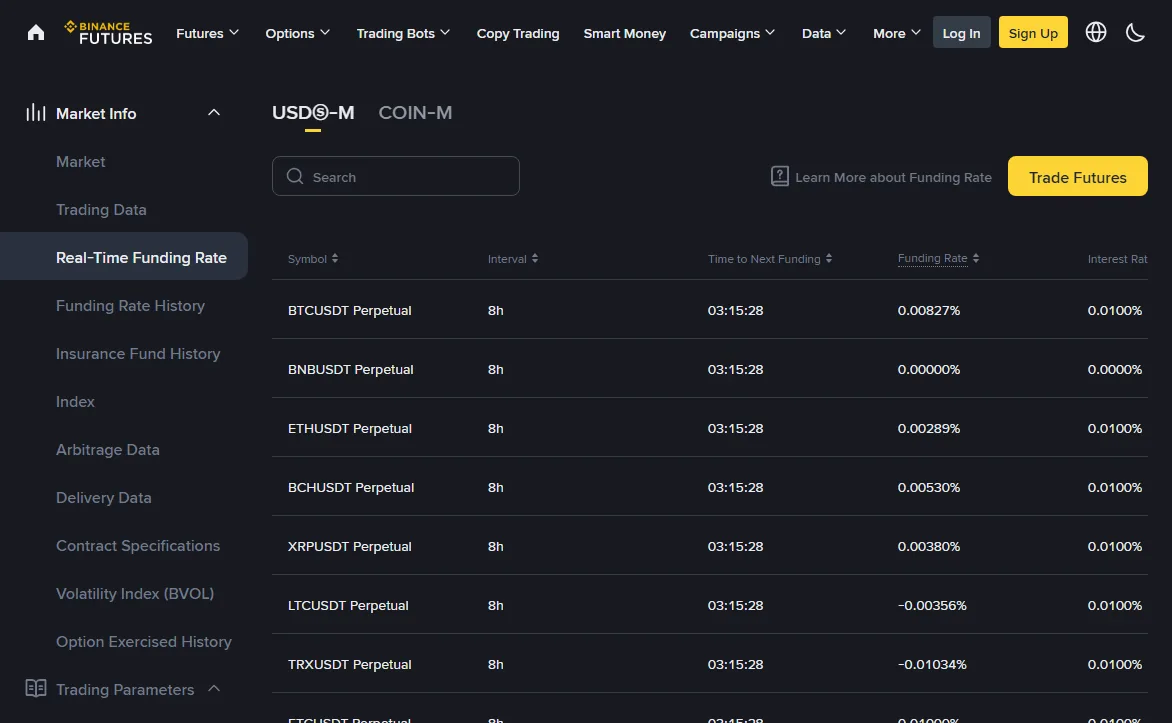
Un financement négatif signifie que le perpétuel s'échange sous le prix de l'indice : le paiement s'inverse et les positions vendeuses paient les acheteuses tant que cela dure.
La convention de signe devient simple dès qu'on l'accroche à la relation de prix au lieu d'essayer de la mémoriser.
| Taux | Perpétuel vs indice | Qui paie | Ce que cela dit du positionnement |
|---|---|---|---|
| Positif | S'échange au-dessus | Les acheteurs paient les vendeurs | La demande à levier est du côté acheteur |
| Négatif | S'échange en dessous | Les vendeurs paient les acheteurs | La demande à levier est du côté vendeur |
| Proche de zéro | Collé à l'indice | Petits transferts dans les deux sens | Aucun côté ne surpaie pour son exposition |
Une seule impression négative est du bruit. Ce qui porte de l'information, c'est la persistance. Quand le financement reste négatif sur un grand contrat pendant de nombreux règlements consécutifs, cela veut dire que les vendeurs ont payé en continu pour garder la position, et qu'ils ont continué de payer quand même. C'est un énoncé sur la conviction et l'encombrement du côté vendeur, et sur l'absence d'une demande acheteuse suffisante pour refermer la décote.
Ce que ce n'est pas, c'est un signal. La tentation, et je l'ai ressentie, est de lire un financement durablement négatif comme un achat à contre-courant : tout le monde est vendeur, ils paient pour l'être, donc le rachat forcé approche. Parfois c'est exactement ce qui arrive. Parfois le financement reste négatif des semaines pendant que le prix s'érode, et ceux qui étaient payés pour tenir des achats perdent bien plus sur la position qu'ils n'ont encaissé en financement. Le positionnement vous dit où se tient la foule. Il ne vous dit pas si elle a tort.
Le seul usage solide est arithmétique et non prédictif. Si vous alliez de toute façon tenir une position dans la direction qui est payée, alors être payé pour la tenir améliore réellement l'opération. Un financement durablement déséquilibré est aussi ce qui rend possibles les diverses structures de portage, celles qui apparient une vente de perpétuel contre du comptant pour encaisser le taux. Ces montages ont leurs propres risques, aucun n'étant petit, et une couverture qu'il faut entretenir sur deux produits n'est pas l'argent gratuit qu'elle paraît sur un tableur.
Deux composantes derrière un seul taux
Le taux est bâti sur deux morceaux : une composante d'intérêt fixe, qui reflète le coût de détention des deux monnaies de la paire, et une composante de prime, qui mesure de combien le perpétuel a dérivé par rapport à l'indice.
La composante d'intérêt est la moitié ennuyeuse. C'est une base fixe, appliquée à chaque intervalle, qui tient lieu d'écart de coût de portage entre la monnaie de cotation et l'actif de base. Binance documente sa valeur par défaut comme étant de l'ordre de 0,03% par jour, soit environ 0,01% par intervalle de huit heures, chiffre relevé dans leur documentation publiée en août 2026 ; c'est leur page en vigueur qui fait foi. Certains contrats utilisent une autre base. Elle change rarement et n'est presque jamais la partie intéressante.
La composante de prime, c'est là que se trouve le mouvement. Elle dérive d'un indice de prime qui suit la distance entre le prix échangé du perpétuel et le prix de l'indice sous-jacent, échantillonnée plusieurs fois dans l'intervalle plutôt que lue une seule fois à la fin. Si le contrat s'est échangé durablement au-dessus de l'indice, la prime est positive et pousse le taux vers le haut. S'il s'est échangé en dessous, la prime tire le taux vers le bas, et finit par le rendre négatif.
Les deux sont combinées avec un amortisseur, de sorte que les petits écarts à l'indice ne font pas bouger le taux du tout et qu'il reste sur sa base d'intérêt en période calme. C'est pourquoi un marché tranquille affiche le même petit nombre positif intervalle après intervalle : rien ne se passe dans le terme de prime, et vous voyez la base toute seule.
La lecture pratique : un taux de financement proche de la base ne vous dit rien sinon que le marché est calme, et un taux à plusieurs fois la base vous dit que le terme de prime a pris le dessus et qu'un côté surpaie son exposition. Le signal sur le positionnement est dans l'écart entre les deux, pas dans le niveau absolu.
La facture après un jour, une semaine et un mois
À un taux ordinaire de 0,01% toutes les huit heures, une position coûte environ 0,03% du notionnel par jour ; mais rapporté à la marge, à 20× de levier, cela fait 0,6% par jour, soit 18% de la marge déposée sur un mois.
Le financement s'accumule linéairement contre la position, trois paiements par jour, indéfiniment. Il n'y a aucun point où cela s'arrête. Le tableau ci-dessous prend une position de 10 000 de notionnel à 20× de levier, donc 500 de marge — de l'ordre de 300 000 FCFA — et la projette à deux taux : un ordinaire et un élevé qu'un contrat en tendance peut tenir sur de longues séries.
| Tenu pendant | Règlements | Coût à 0,01% | % des 500 de marge | Coût à 0,05% | % des 500 de marge |
|---|---|---|---|---|---|
| 1 jour | 3 | 3,00 | 0,60% | 15,00 | 3,00% |
| 3 jours | 9 | 9,00 | 1,80% | 45,00 | 9,00% |
| 1 semaine | 21 | 21,00 | 4,20% | 105,00 | 21,00% |
| 2 semaines | 42 | 42,00 | 8,40% | 210,00 | 42,00% |
| 30 jours | 90 | 90,00 | 18,00% | 450,00 | 90,00% |
Regardez la case en bas à droite. À un taux élevé mais parfaitement ordinaire, un mois passé à tenir une position à 20× du côté qui paie coûte presque toute la marge déposée. La position n'a pas besoin d'avoir tort. Il lui suffit de n'aller nulle part. Sur ce type de produit, perdre la totalité de la marge engagée est un résultat possible, y compris sans mouvement défavorable spectaculaire.
Annualisé, 0,01% par intervalle fait environ 10,95% du notionnel par an, et 0,05% environ 54,75%. Ce sont les chiffres contre le notionnel. Multipliez par le levier pour obtenir le chiffre contre votre argent, et le second cesse d'être un coût de financement pour devenir le terme dominant de l'opération.
Il y a un effet cumulatif par-dessus l'effet linéaire, et il passe par la marge plutôt que par le paiement. Le financement est prélevé sur votre solde, ce qui réduit les capitaux propres adossés à la position, ce qui rapproche le prix de liquidation. Portez une position à fort levier à travers une longue série de financements défavorables et elle liquidera sur un mouvement adverse plus petit qu'au premier jour, uniquement parce que le collatéral s'est érodé tout du long. Le calcul du prix de liquidation reste le même ; c'est le terme de marge qui a rétréci. En marge croisée, c'est facile à ne pas voir, parce qu'aucun chiffre cantonné unique ne descend sous vos yeux.
Une position de swing tenue trois semaines paie environ soixante-trois règlements de financement. Si vous avez dimensionné l'opération à l'entrée sans jamais revenir sur le coût de portage, vous avez pris une décision sur soixante-trois paiements que vous n'avez jamais chiffrés. Calculez le coût de la durée de détention prévue avant d'ouvrir, pas après, et écrivez-le à côté de votre objectif pour que les deux soient visibles ensemble.
Le financement pèse-t-il plus que les frais de trading ?
Pour une position tenue moins d'une journée, non : l'aller-retour de frais domine. Passé environ une semaine à un taux ordinaire, le financement l'a dépassé et continue.
Ces deux coûts méritent d'être posés côte à côte parce qu'ils se comportent de façon complètement différente. Les frais de trading sont un coup unique facturé deux fois, à l'entrée et à la sortie, et ils se moquent de la durée de détention. Le financement est une charge récurrente qui se moque du nombre d'opérations. Lequel des deux est le plus gros dépend entièrement de l'horizon, et le croisement est plus proche qu'on ne le suppose.
Vérifié sur la page publique des frais de Binance le 2026-08-30, un compte ordinaire sans historique de volume payait de l'ordre du dixième de pour cent côté maker comme côté taker au comptant, soit environ 0,075% avec la réduction BNB appliquée. Les grilles futures sont plus basses que le comptant, mais la forme de la comparaison est la même : les chiffres du comptant servent ici d'illustration propre et non de taux futures pour votre compte. Lisez votre propre palier sur la page en vigueur de la plateforme.
| Coût sur 10 000 de notionnel | Montant | % du notionnel | Règlements pour l'égaler à 0,01% | Soit à peu près |
|---|---|---|---|---|
| Aller-retour à ≈ 0,10% par côté | 20,00 | 0,200% | 20 | 6,7 jours |
| Aller-retour à ≈ 0,075% par côté | 15,00 | 0,150% | 15 | 5,0 jours |
| Un règlement de financement à 0,01% | 1,00 | 0,010% | 1 | 8 heures |
| Un règlement de financement à 0,05% | 5,00 | 0,050% | — | 8 heures |
À un taux élevé de 0,05%, le croisement s'effondre. Quatre règlements, un peu plus d'une journée, et le financement a déjà coûté plus que l'aller-retour entier. Une semaine à ce taux coûte sept fois les frais de trading.
La conclusion pratique porte sur le coût qui mérite votre attention à quel horizon. Pour du trading intrajournalier, le palier de frais et le type d'ordre sont les leviers qui comptent et le financement est presque hors sujet. Pour tout ce qui se garde au-delà de deux jours, l'ordre s'inverse — et un trader qui choisit soigneusement des entrées en post-only pour économiser une fraction de point de base tout en restant quinze jours du côté payeur d'un contrat cher a les priorités à l'envers.
Trois leviers, et seulement trois
Il n'existe que trois leviers : porter moins de notionnel, le porter sur moins de règlements, ou le porter du côté qui est payé plutôt que du côté qui paie. Ils valent d'être parcourus dans cet ordre, parce que deux d'entre eux sont en général disponibles et que le troisième l'est rarement.
- Moins de notionnel. Le financement suit la taille de la position : diviser la taille par deux divise le coût par deux en valeur absolue. Notez bien que cela ne change rien au coût en pourcentage de votre marge si vous gardez le même levier, puisque vous avez divisé par deux le numérateur et le dénominateur. Réduire le coût relativement à votre capital veut dire réduire le levier, pas seulement la taille.
- Moins de règlements. Être à plat au passage de l'horodatage ne coûte rien. Pour une thèse qui mettra trois semaines à se résoudre, ce levier n'existe pas. Pour une position que vous auriez fermée le soir de toute façon, fermer avant l'horodatage plutôt qu'après est une petite économie gratuite.
- Vérifiez le signe avant d'ouvrir. Si le financement du contrat penche fortement d'un côté depuis plusieurs jours, la page d'historique le montrera, et la direction que vous envisagiez est peut-être déjà la plus chère. Cela ne rend pas l'opération mauvaise. Cela en fait une opération qui doit franchir un obstacle que vous pouvez mesurer à l'avance.
Ce qui ne marche pas, c'est de traiter le financement comme une raison de changer de direction. Prendre le côté payé d'un contrat sur lequel vous n'avez aucune vue n'est pas une stratégie : c'est accepter une petite entrée d'argent plafonnée en échange d'une exposition directionnelle qui, elle, ne l'est pas. Si vous voulez le financement sans la direction, il vous faut une couverture, et vous voilà avec une position à deux jambes, ses propres exigences de marge, son propre risque de base et sa propre façon de mal tourner exactement au mauvais moment.
Le projecteur de coût de financement de ce site prend un taux, un notionnel et un nombre d'heures, et affiche le total rapporté à la marge — la version du chiffre que vous voulez vraiment.
Le financement compte-t-il vraiment, ou est-ce de la surinterprétation ?
Le financement est presque toujours petit à côté du coût de s'être trompé de direction, et il est presque toujours ce qui décide si une idée juste mais lente valait la peine d'être portée.
Les deux moitiés sont vraies et aucune n'annule l'autre.
Si une position part de 8% contre vous, aucun taux de financement rencontré en conditions ordinaires n'approche de compter. La direction domine. Qui s'obsède sur un règlement à 0,01% tout en courant cinquante fois de levier sur un marché auquel il n'a pas réfléchi a optimisé la mauvaise variable, et de loin. L'ordre devrait être : direction d'abord, taille ensuite, financement en troisième.
Mais les opérations que le financement décide ne sont pas celles qui partent de 8% contre vous. Ce sont celles qui finissent par avoir raison. La thèse qui demandait trois semaines et en a mis quatre. Le trade de range qui a marché mais a d'abord payé six jours d'attente. La couverture qui était saine mais portée du côté cher. Dans chacun de ces cas l'appel directionnel était bon, et c'est l'arithmétique du portage qui a transformé un gain modeste en rien du tout, ou en perte.
La posture utile n'est donc ni d'ignorer le financement ni d'en faire une stratégie. Chiffrez la durée de détention prévue avant d'ouvrir. Multipliez par le levier pour que le nombre soit dans les unités où vous pensez vraiment. Et si la réponse est que porter la position le temps qu'elle demandera coûte une part significative de ce que vous gagnerez quand elle marchera, ce n'est pas un argument pour chercher un autre taux de financement. C'est un argument pour une position plus petite, pour un instrument plus long, ou pour reconnaître que cette opération n'avait de sens que dans un marché plus rapide que celui-ci.
La plateforme garde-t-elle mon paiement de financement ?
Non. Le financement est un transfert entre traders. Le côté qui paie l'envoie au côté qui reçoit, et sur une place bien tenue la plateforme n'en prend aucune part. C'est pour cela qu'il ne figure pas à côté des frais maker et taker : ce n'est pas un frais sur une transaction, c'est un règlement périodique entre deux positions ouvertes. Vous payez toujours séparément les frais de trading ordinaires à l'ouverture et à la fermeture.
Peut-on éviter le financement en fermant avant l'heure de règlement ?
Oui, au sens strict où le financement ne porte que sur les positions ouvertes à l'horodatage de règlement. Si vous êtes à plat quand l'horodatage passe, vous ne payez rien et ne recevez rien, quelle qu'ait été la durée de détention dans l'intervalle. Savoir si cela vaut la peine est une autre question : fermer puis rouvrir coûte deux frais de trading plus l'écart, et cet aller-retour revient d'ordinaire plus cher qu'un paiement de financement à un taux ordinaire.
Que dit un taux de financement durablement négatif ?
Que le perpétuel s'échange sous l'indice et que les positions vendeuses paient les acheteuses pour l'y maintenir, ce qui parle d'encombrement et non de direction. Un financement durablement négatif dit que le marché accepte de payer pour être vendeur. C'est une information de positionnement, pas un signal, et le lire comme un indicateur d'achat à contre-courant est une façon très fréquentée de perdre de l'argent.
Comment calculer mon propre coût de financement avant d'ouvrir ?
Multipliez le notionnel de la position par le taux courant pour obtenir un règlement, multipliez par le nombre de règlements que vous comptez traverser, puis divisez ce total par la marge que vous avez déposée et non par le notionnel. Cette dernière division est l'étape que l'on saute, et c'est elle qui transforme une fraction de pour cent abstraite en un chiffre comparable au mouvement que vous espérez.