Comment se calcule vraiment votre prix de liquidation
La formule en marge isolée dérivée ligne à ligne, l'algèbre laissée à découvert, plus ce qui change en marge croisée et ce que devient l'argent restant. Écrit pour qui veut reproduire le chiffre de la plateforme plutôt que lui faire confiance.
La toute première position sur futures que j'ai ouverte affichait un prix de liquidation sous le formulaire d'ordre, et je l'ai lu comme on lit un panneau de limitation de vitesse : une chose fixe, posée par une autorité, pas vraiment mon affaire. Puis j'ai renforcé la position et le chiffre a bougé. Pas d'un arrondi. Il a bougé contre moi, alors que le prix n'avait pas avancé d'un pouce.
C'est là qu'il devient intéressant de savoir d'où sort ce chiffre. Ce n'est pas un score de risque. C'est le résultat d'un court morceau d'algèbre à trois entrées, et une fois cette algèbre écrite une bonne fois, l'essentiel des comportements surprenants cesse de surprendre. Un prix de liquidation qui dérive, un prix de liquidation différent entre deux comptes qui portent la même position, une liquidation qui se déclenche à un prix que le graphique n'a jamais imprimé : tout cela a des explications ordinaires.
Le calcul est la moitié facile. Voici celle qui n'est pas du calcul.
Quand une position isolée est entièrement fermée d'office, partez du principe que vous perdez la plus grande partie ou la totalité de la marge engagée, plus les frais de liquidation. Les grosses positions sont parfois réduites par tranches, donc l'effacement total est le cas à prévoir plutôt qu'une certitude — et à fort levier, un mouvement de deux ou trois pour cent suffit à y arriver. La majorité des comptes particuliers qui tradent des cryptos avec levier perdent de l'argent sur la durée, et comprendre la formule ci-dessous n'y change rien : cela vous dit seulement à quelle distance du bord vous êtes debout. Rien sur cette page n'est une recommandation d'ouvrir une position à effet de levier.
Là où les capitaux propres croisent le plancher de maintenance
Votre prix de liquidation est le prix de marquage auquel les capitaux propres qui adossent votre position tombent au niveau de marge de maintenance exigé par la plateforme pour une position de cette taille. À cet instant, elle ferme la position à votre place plutôt que de la laisser courir.
Deux termes de cette phrase font tout le travail. Le premier, les capitaux propres : la marge que vous avez déposée, plus ou moins ce que la position a gagné ou perdu jusque-là. Le second, la marge de maintenance : un plancher, exprimé en fraction de la valeur actuelle de la position, sous lequel la plateforme ne laissera pas votre adossement descendre.
La liquidation se produit là où ces deux lignes se croisent, et le point de croisement est l'unique prix que l'interface vous rapporte.
En chemin, les deux lignes ne se comportent pas pareil, et cela vaut la peine de se le représenter. Les capitaux propres tombent à peu près un pour un avec le mouvement de prix, multiplié par la taille de la position. L'exigence de maintenance dérive dans le même sens mais bien plus lentement, parce qu'elle est une petite fraction d'une valeur de position qui rétrécit elle-même. Sur un achat à 20× avec une exigence de 0,4%, les capitaux propres tombent environ 250 fois plus vite que le plancher. Ce rapport explique pourquoi c'est le levier, et non le taux de maintenance, qui décide de la place dont vous disposez — et pourquoi discuter des paliers avant d'avoir choisi un levier, c'est discuter du mauvais terme.
La conséquence utile : la liquidation n'est pas une sanction déclenchée par la perte. Elle est déclenchée par la perte rapportée au collatéral déposé. Une position en baisse de 40% avec beaucoup de marge derrière se porte bien. Une position en baisse de 4% à cent fois de levier est déjà partie. Le pourcentage affiché sur le graphique n'est pas la quantité testée.
Une distinction à fixer tôt. Le prix de liquidation est l'endroit où les capitaux propres touchent le plancher de maintenance. Le prix de faillite est l'endroit où ils touchent zéro. L'écart entre les deux est le tampon que la plateforme se garde pour pouvoir vous fermer sur le marché avant que votre collatéral ne soit réellement épuisé.
Qu'est-ce que le taux de marge de maintenance ?
Le taux de marge de maintenance, souvent noté MMR, est la fraction minimale de la valeur notionnelle d'une position qui doit rester en capitaux propres avant que la plateforme ne la liquide.
Donc si une position vaut 10 000 USDT au prix de marquage courant et que le taux de maintenance est de 0,5%, la plateforme exige au moins 50 USDT de capitaux propres derrière elle. Passez sous 50 et la position est fermée.
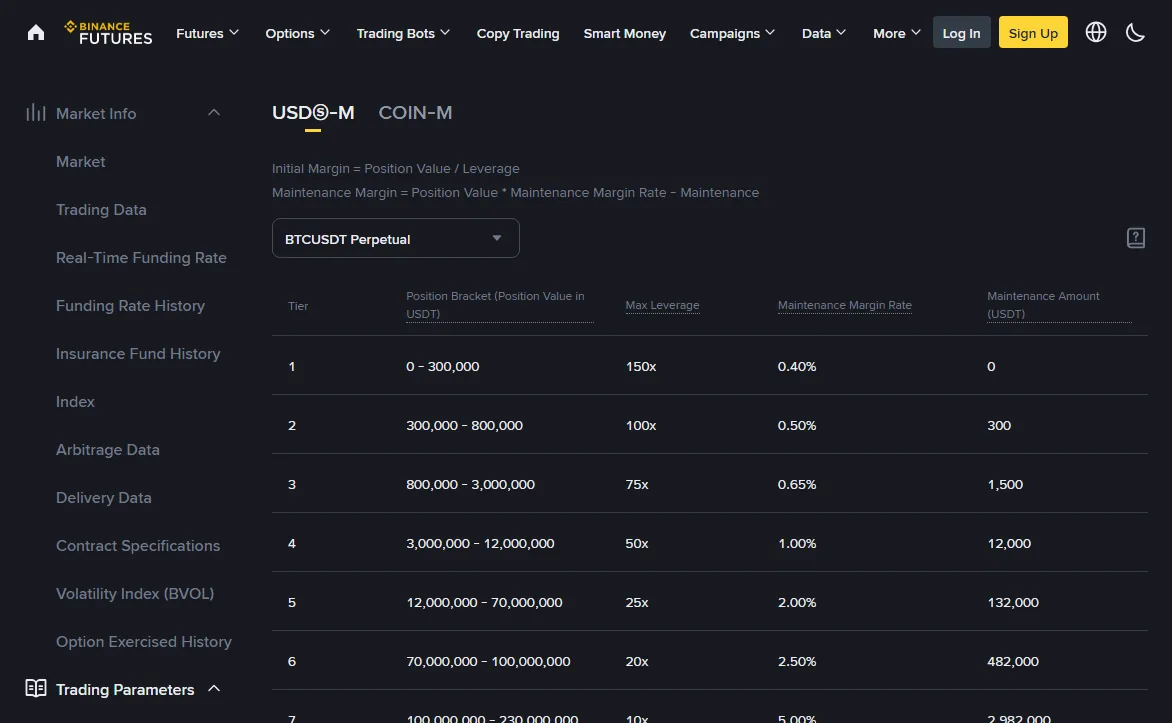
Ce qui piège, c'est que le MMR n'est pas un nombre unique par contrat. Il est étagé selon la taille de la position. Toute grande plateforme publie une table de paliers : la première tranche de notionnel porte le taux le plus bas, la suivante un taux plus élevé, et ainsi de suite. Une petite position sur une grande paire se loge dans le palier du bas. Une très grosse position sur la même paire se trouve plusieurs paliers plus haut et porte une exigence de maintenance nettement supérieure, ce qui veut dire qu'elle liquide plus tôt à levier égal.
Ce n'est pas arbitraire. Une grosse position est plus difficile à déboucler sans faire bouger le marché : la plateforme veut donc un coussin plus épais avant d'avoir à s'y coller. Mais cela produit un comportement qui paraît faux la première fois qu'on le rencontre : ajouter des contrats à une position gagnante peut vous faire franchir une frontière de palier et rapprocher votre prix de liquidation, alors même que vous avez ajouté de la marge en même temps que de la taille.
Sur les grandes paires, les valeurs typiques tiennent à peu près dans une bande de 0,4% à 1,0% pour des positions de taille ordinaire, les contrats plus petits et moins liquides démarrant plus haut. Ce sont les chiffres relevés dans la documentation futures publiée par Binance en août 2026, utiles comme repère mental et rien de plus. C'est la table de paliers de la plateforme qui fait autorité, elle est versionnée, et elle change. Binance publie le détail du calcul, y compris les montants de maintenance palier par palier, dans sa FAQ sur le prix de liquidation des futures, et les paliers en vigueur contrat par contrat se trouvent sur la page levier et marge. Lisez le taux là-bas pour le contrat et la taille que vous tradez vraiment, pas sur cette page.
Une précision, parce qu'elle explique un écart que vous poursuivriez sinon. La formule publiée ne multiplie pas simplement le notionnel par le taux du palier. Elle multiplie par le taux puis retranche un montant de maintenance fixe propre à ce palier, pour que franchir une frontière ne fasse pas monter votre exigence d'un seul coup. Dans le premier palier, ce montant est nul et vous pouvez l'ignorer. Au-delà, c'est la raison pour laquelle votre calcul sera légèrement décalé du leur, et le montant de maintenance de chaque palier figure dans la même table que le taux.
Dériver la formule pour un achat, ligne à ligne
Pour une position isolée du premier palier, dont le montant de maintenance est nul, posez que la marge fixe déposée plus le résultat latent égale l'exigence de maintenance calculée au seul taux. Vous obtenez prix de liquidation = entrée × (1 − 1/levier) ÷ (1 − MMR), soit environ entrée × (1 − 1/levier + MMR).
Voici l'algèbre sans rien sauter. Prenez une position acheteuse en marge isolée. Appelez le prix d'entrée P₀, la taille de la position en unités de l'actif de base Q, et le levier L. Le notionnel à l'entrée vaut P₀ × Q, et la marge déposée est ce notionnel divisé par le levier :
Marge initiale, IM = P₀ × Q ÷ L
À un prix de marquage ultérieur P, le résultat latent de la position vaut (P − P₀) × Q. Pour un achat, il est positif quand le prix a monté. Les capitaux propres derrière la position valent donc :
Capitaux propres = IM + (P − P₀) × Q
L'exigence simplifiée utilisée dans cette dérivation applique le taux à la valeur de la position au prix de marquage courant, pas à l'entrée. Elle correspond au premier palier, où le montant de maintenance est nul. Aux paliers supérieurs, il faut la formule complète de la plateforme, qui retranche aussi le montant de maintenance du palier. L'emploi du prix courant explique la division dans l'expression simplifiée :
Marge de maintenance, MM = MMR × P × Q
La liquidation est le prix où les deux se rejoignent. Égalisons :
P₀ × Q ÷ L + (P − P₀) × Q = MMR × P × Q
Chaque terme porte un facteur Q : divisons par Q. Dans un palier fixe et sous ce modèle simplifié du premier niveau, la taille disparaît de l'algèbre. En pratique elle compte toujours, puisqu'elle détermine le palier ; au-delà du premier, le calcul complet introduit un autre taux et un montant de maintenance non nul.
P₀ ÷ L + P − P₀ = MMR × P
Rassemblons les termes en P d'un côté et les termes en P₀ de l'autre :
P − MMR × P = P₀ − P₀ ÷ L
P × (1 − MMR) = P₀ × (1 − 1 ÷ L)
On divise, et voilà le résultat au seul taux pour un achat isolé, sous les hypothèses énoncées de premier palier et de marge fixe :
Pliq = P₀ × (1 − 1/L) ÷ (1 − MMR)
Maintenant l'approximation que tout le monde cite. Le MMR est petit, donc 1 ÷ (1 − MMR) est très proche de 1 + MMR. En substituant et en développant, on obtient P₀ × (1 − 1/L + MMR − MMR/L), et ce dernier terme croisé est le produit de deux petits nombres : le laisser tomber ne coûte presque rien.
Pliq ≈ P₀ × (1 − 1/L + MMR)
Lu comme une phrase : votre prix de liquidation, c'est l'entrée, moins la fraction de l'entrée que votre levier vous laisse perdre, plus un peu rendu pour le coussin que garde la plateforme. Le terme 1/L fait tout le travail. Le terme MMR ne devient visible qu'à fort levier, où il fait la différence entre un mouvement de 1% et un mouvement de 0,5%.
Un cas chiffré sous ces hypothèses : achat à 2 400, dix fois de levier, une unité, MMR de 0,5%, montant de maintenance nul, sans financement accumulé ni provision de clôture. La formule au seul taux donne 2 400 × 0,9 ÷ 0,995 = 2 170,85. L'approximation mentale donne 2 400 × 0,905 = 2 172,00, soit 1,15 d'écart. Le calculateur de ce site utilise l'expression divisée au seul taux, pas le raccourci mental. Il reste une estimation : pour un palier supérieur ou un chiffre opérationnel, utilisez la formule complète et le prix affiché par la plateforme.
Du côté vendeur, deux signes s'inversent
Pour une vente à découvert, les deux termes porteurs de signe s'inversent : prix de liquidation = entrée × (1 + 1/levier) ÷ (1 + MMR), qui s'approxime en entrée × (1 + 1/levier − MMR).
La dérivation a la même forme avec une substitution. Une vente gagne quand le prix baisse : le résultat latent vaut donc (P₀ − P) × Q et non (P − P₀) × Q. Tout le reste est inchangé.
P₀ ÷ L + P₀ − P = MMR × P
P₀ × (1 + 1/L) = P × (1 + MMR)
Pliq = P₀ × (1 + 1/L) ÷ (1 + MMR) ≈ P₀ × (1 + 1/L − MMR)
Notez que le terme MMR se soustrait maintenant. Sur un achat, le coussin de maintenance tire le prix de liquidation vers le haut, vers l'entrée. Sur une vente, il le tire vers le bas, vers l'entrée. Dans les deux cas il le rapproche, ce qui est la seule direction dans laquelle un tampon de sécurité pour la plateforme pouvait raisonnablement le déplacer.
Il existe une vraie asymétrie qu'il faut nommer, et elle n'est pas dans la formule, elle est dans la géométrie des prix. Un achat à dix fois de levier liquide à environ 9,5% sous l'entrée. Une vente à dix fois liquide à environ 10,5% au-dessus. Mais un prix ne peut jamais tomber que de 100%, alors qu'il peut monter sans limite. Le mouvement défavorable d'une vente n'a pas de plafond, et la perte qu'il peut infliger à la marge engagée non plus. La formule traite les deux côtés symétriquement ; le marché, non.
La marge croisée en fait un résultat de compte
La marge isolée cantonne un montant fixe de collatéral à une position, ce qui rend un prix de liquidation unique porteur de sens. La marge croisée adosse chaque position au solde entier du portefeuille futures : le prix de liquidation devient alors un résultat mouvant de tout votre compte plutôt qu'une propriété d'une opération.
En mode isolé, la marge est cantonnée. Le calcul simplifié ci-dessus reste utile si cette marge demeure fixe, si la position reste au premier palier avec un montant de maintenance nul, et si aucun financement ni provision de clôture n'entre dans le calcul. Le prix affiché peut encore différer, car la formule complète de la plateforme intègre ces données opérationnelles. En cas de liquidation, le collatéral isolé est la somme exposée ; un solde inutilisé ailleurs dans le portefeuille ne le soutient pas automatiquement.
Le mode croisé retire le cantonnement. Chaque position ouverte puise dans le même solde, et les gains latents d'une position comptent comme capitaux propres soutenant une autre. L'attrait intuitif saute aux yeux : une position sous pression est automatiquement défendue par le reste du compte au lieu d'être laissée mourir à côté d'un solde intact.
Ce que cela coûte, c'est la capacité de décrire votre risque par un seul chiffre. En marge croisée, la condition de liquidation est un énoncé au niveau du compte : les capitaux propres totaux, c'est-à-dire le solde du portefeuille plus le résultat latent net sur tout ce que vous détenez, doivent rester au-dessus de la somme des exigences de maintenance de toutes les positions ouvertes. Résolvez cela pour le prix d'un contrat particulier et vous pouvez encore produire un chiffre, que l'interface vous affichera. Mais il est conditionné au maintien à l'identique de toutes les autres entrées.
Le prix de liquidation croisé d'un achat bouge donc quand une vente sans rapport gagne, quand vous fermez autre chose, et quand vous virez des fonds vers ou depuis le portefeuille futures. La formule croisée publiée le reflète directement : son numérateur est le solde du portefeuille moins la marge de maintenance de toutes les autres positions, ajustée de leurs résultats latents, avant que quoi que ce soit du contrat qui vous intéresse n'y entre.
On passe en marge croisée parce qu'elle liquide plus tard, puis on raisonne dessus avec un modèle mental de marge isolée, et on ouvre une deuxième position spéculative en supposant que le risque de la première est plafonné. En marge croisée, ces deux positions n'en font qu'une du point de vue de la marge. Une mauvaise journée sur la petite rapproche la grosse de la liquidation. Si vous voulez des positions qui ne peuvent pas se blesser entre elles, c'est exactement ce à quoi sert le mode isolé.
Ajouter de la marge déplace-t-il mon prix de liquidation ?
En marge isolée, oui, et d'un montant directement calculable : chaque unité de marge ajoutée éloigne le prix de liquidation d'environ ce montant divisé par la taille de la position en unités de base.
Réécrivez la dérivation isolée avec une marge quelconque M à la place du P₀ × Q ÷ L initial, et le résultat côté achat devient :
Pliq = (P₀ × Q − M) ÷ (Q × (1 − MMR))
Substituez M = P₀ × Q ÷ L et vous retrouvez la formule précédente, ce qui vérifie que rien n'a dérapé. Mais sous cette forme, l'effet d'un renforcement est net. Augmentez M d'un montant ΔM et le prix de liquidation baisse de ΔM ÷ (Q × (1 − MMR)), soit, pour un MMR petit, simplement ΔM divisé par la taille de la position.
Sous les mêmes hypothèses de premier palier, reprenez l'exemple précédent. Achat à 2 400, une unité, dix fois de levier, donc 240 de marge, avec un résultat au seul taux de 2 170,85. Ajoutez 120 de marge : la taille et l'entrée restent fixes, et le résultat simplifié devient 2 400 × (1 − 360/2 400) ÷ 0,995 = 2 050,25. La baisse de 120,60 correspond aux 120 ajoutés divisés par 0,995. Un chiffre réel peut aussi intégrer financement, provision de clôture et montant de maintenance du palier.
Deux conséquences, une rassurante et une moins.
La rassurante : c'est un levier prévisible. Si vous voulez 150 points de marge de manœuvre en plus sur une position de deux unités, cela fait 300 de marge, et vous pouvez le calculer à l'avance plutôt qu'en pleine tempête. Le levier effectif baisse aussi, de dix à environ 6,7 dans l'exemple ci-dessus.
L'inconfortable : la relation est linéaire en prix et linéaire en argent, ce qui veut dire que la place gagnée à la marge reste constante pendant que la somme exposée, elle, ne cesse de grossir. Les premiers 120 achètent environ 120 points. Les 120 suivants en achètent 120 de plus. Vous n'achetez pas de la sécurité à prix dégressif : vous l'achetez exactement au même tarif tout en augmentant régulièrement ce qu'un vrai mouvement défavorable vous prendra. Ajouter de la marge à une position isolée perdante convertit une perte bornée en une perte bornée plus grande, en échange de temps. C'est un vrai arbitrage, et parfois le bon. Ce n'est pas une réduction du risque, et le prendre pour tel, c'est ainsi qu'une erreur contenue cesse de l'être.
En marge croisée, le geste de renforcement n'existe pas sous la même forme, et c'est ce qui déroute ceux qui changent de mode. Il n'y a pas de champ de marge par position à augmenter, puisque la position est déjà adossée au portefeuille entier. Virer des fonds vers le portefeuille futures éloigne bien le prix de liquidation, puisque le solde est un terme de la condition croisée. Mais ce n'est pas un acte ciblé. L'argent nouveau soutient toutes les positions à la fois, il change le prix de liquidation de contrats auxquels vous ne pensiez pas, et aucun cantonnement ne le retient sur l'opération que vous vouliez défendre. En marge isolée, vous déplacez un nombre dans une équation. En croisée, vous déplacez un terme qui apparaît dans toutes.
Si vous voulez voir la sensibilité sur vos propres chiffres plutôt que sur ceux-ci, le calculateur de prix de liquidation de ce site prend l'entrée, le levier, le sens et le MMR, et affiche la distance en plus du niveau.
Jusqu'où le prix peut-il bouger avant la liquidation ?
À un taux de maintenance de 0,5%, le mouvement défavorable qui ferme un achat vaut environ 33% à 3×, 19,6% à 5×, 9,5% à 10×, 4,5% à 20×, 1,5% à 50× et 0,5% à 100×.
Le tableau ci-dessous prend une entrée à 100 pour que la colonne des prix serve aussi de pourcentage, une unité, une marge isolée, un MMR de 0,5% et un montant de maintenance nul au premier palier. La colonne du milieu ignore la maintenance ; celle de droite applique l'expression simplifiée au seul taux. Les deux supposent une marge fixe, sans financement ni provision de clôture : aucune ne promet le niveau affiché par la plateforme.
| Levier | Prix de liquidation (entrée 100) | Distance naïve, 1/L | Distance réelle à MMR 0,5% |
|---|---|---|---|
| 3× | 67,00 | 33,33% | 33,00% |
| 5× | 80,40 | 20,00% | 19,60% |
| 10× | 90,45 | 10,00% | 9,55% |
| 20× | 95,48 | 5,00% | 4,52% |
| 50× | 98,49 | 2,00% | 1,51% |
| 100× | 99,50 | 1,00% | 0,50% |
Descendez la colonne de droite et regardez ce que fait le MMR. À trois fois de levier, il retire un tiers de point à un coussin de 33 points : du bruit. À cent fois, il retire la moitié du coussin entier. Le même 0,5% est insignifiant sur une ligne et décisif sur une autre, parce qu'il se retranche d'une quantité qui rétrécit.
L'autre chose que montre cette colonne, c'est que le levier achète de la distance avec un rendement qui s'effondre. Passer de 3× à 5× vous coûte 13 points de marge de manœuvre. Passer de 50× à 100× en coûte un, parce qu'il ne restait qu'un point à perdre. Au-delà d'un certain niveau, vous ne choisissez plus vraiment la place dont vous disposez ; vous choisissez entre très peu et presque rien, et le facteur décisif devient de savoir si une mèche ordinaire, à l'échelle de la minute, vous atteint ou pas.
À redire en clair, parce que le calcul est facile à admirer et difficile à intégrer :
À 100×, une position est liquidée par un mouvement plus petit que l'amplitude quotidienne de presque toutes les paires crypto liquides. La question n'est pas de savoir si un tel mouvement survient, mais quand. À ce niveau, la totalité de la marge engagée est en jeu.
Le tableau suppose un MMR figé à 0,5%. Sur des contrats plus petits, le taux de base démarre plus haut, ce qui déplace toutes les lignes.
Pourquoi liquidé à un prix que le graphique n'a jamais montré ?
Parce que la liquidation est déclenchée par le prix de marquage, construit à partir d'un indice de plusieurs places au comptant et non de la dernière transaction sur la plateforme que vous utilisez.
Toute grande place de dérivés sépare deux prix. Le dernier prix est celui auquel le contrat s'est échangé le plus récemment sur son propre carnet. Le prix de marquage est une référence bâtie sur un indice de prix au comptant venus de plusieurs plateformes, avec un ajustement qui tient compte de la base entre le perpétuel et le comptant. Votre résultat latent, votre ratio de marge et votre déclencheur de liquidation utilisent tous le prix de marquage. Seules vos exécutions utilisent le dernier prix.
La raison, c'est la manipulation. Si les liquidations se calaient sur le dernier prix échangé d'une seule place, un carnet mince à trois heures du matin serait une opportunité commerciale : pousser le carnet à travers une grappe de stops et de niveaux de liquidation, encaisser, laisser revenir. L'ancrage à un indice multi-plateformes rend cette attaque à peu près aussi coûteuse que de déplacer le marché entier, et c'est bien l'intention.
La conséquence pour vous coupe des deux côtés, et il faut tenir les deux moitiés. Une mèche violente sur votre plateforme qui n'apparaît pas dans l'indice ne vous liquidera pas : c'est une vraie protection, que personne ne remarque parce que rien ne se produit. Mais un mouvement large, visible dans tout l'indice, peut vous liquider même si la bougie de votre propre place n'a jamais imprimé le niveau. En regardant le graphique après coup, vous voyez un plus bas qui n'a jamais atteint votre prix de liquidation, et cela ressemble à une erreur. Ce n'en est pas une. Vous regardiez la mauvaise série.
La plupart des interfaces permettent de basculer le graphique entre dernier prix et prix de marquage, et affichent le dernier par défaut. Si vous gérez une position à levier près de son niveau de liquidation, basculez sur le marquage. C'est la série que lit réellement la plateforme, et les deux peuvent s'écarter de plus que votre coussin restant pendant un mouvement rapide.
C'est aussi ici que se place la question du stop, parce qu'on en attrape un comme s'il rendait la liquidation impossible. Il aide, et ce n'est pas la même protection. Un stop est un ordre qui doit trouver une contrepartie à l'instant où il se déclenche : dans un décrochage rapide, il peut s'exécuter bien au-delà de son prix de déclenchement, ou dans le pire des cas ne pas s'exécuter du tout avant que le prix ne soit déjà à votre niveau de liquidation. La liquidation, elle, n'est pas un ordre que vous avez placé. C'est la plateforme qui vous prend la position, et cela se joue sur la série de marquage, pas sur ce que surveillait votre stop. Un stop placé bien à l'intérieur du prix de liquidation vaut la peine d'exister. Ce n'est pas une garantie que la liquidation ne peut pas arriver.
Comme le prix de marquage porte un ajustement de base, il peut aussi se tenir légèrement à côté du comptant quand le positionnement est déséquilibré d'un côté. C'est le même déséquilibre qui se manifeste par un taux de financement cher, et les deux ont tendance à mordre les mêmes positions en même temps.
Trois choses mangent la marge qui reste
Il en revient très peu, parce qu'une liquidation n'est pas une fermeture à votre prix de liquidation : la plateforme prend la position, la ferme sur le marché, prélève des frais de compensation, et le tampon entre prix de liquidation et prix de faillite finit en général au fonds d'assurance.
Suivez la séquence. Votre position atteint le prix de liquidation. À cet instant, par construction, il lui reste des capitaux propres égaux à l'exigence de maintenance : avec un MMR de 0,5% sur un notionnel de 10 000, cela fait 50 USDT. Il est naturel d'espérer récupérer ces 50.
Ce qui se passe réellement, c'est que la position est reprise par le moteur de liquidation et fermée dans le carnet en direct. Trois choses mangent alors le reste.
- Des frais de compensation de liquidation s'appliquent. Ce sont des frais sur le notionnel fermé, prévus dans la grille de la plateforme, et ils sont d'ordinaire plus élevés que des frais taker ordinaires parce que la fermeture est subie et non cotée.
- La fermeture elle-même paie l'écart et le glissement. Une liquidation est un ordre au marché qui doit absolument être exécuté, dans un carnet souvent mince précisément à ce moment-là parce que le niveau de tous les autres est juste à côté. C'est le pire ordre possible dans les pires conditions possibles.
- Ce qui survit aux deux est comparé au prix de faillite. Si la position s'est fermée mieux que la faillite, l'excédent va au fonds d'assurance et non à vous. Si elle s'est fermée moins bien, le fonds d'assurance couvre le manque.
Ce troisième point est le dessein du système, et il est énoncé ouvertement. Le coussin de maintenance n'est pas votre réserve ; c'est le fonds de roulement de la plateforme pour vous fermer, et le fonds qu'il alimente est ce qui empêche de socialiser les pertes sur les traders gagnants quand une position se ferme au-delà de la faillite. Binance décrit le mécanisme, y compris l'usage du fonds et le rôle du désendettement automatique quand il ne suffit pas, dans sa documentation sur les protocoles de liquidation des futures.
La version pratique, que j'aurais préféré comprendre avant de l'apprendre dans l'autre sens : quand une position isolée liquide, partez du principe que la marge isolée est perdue. Pas presque perdue. Perdue. Tout retour résiduel est un plaisir d'arrondi, pas une récupération, et bâtir un plan sur l'espoir d'en retrouver une part, c'est avoir dimensionné l'opération sur un chiffre qui n'arrivera pas.
La question voisine est de savoir si vous pouvez finir par devoir plus que ce que vous avez mis. Sur une position isolée chez une grande place, normalement non : la marge isolée est le maximum cantonné, et le fonds d'assurance absorbe le manque quand une fermeture se produit au-delà du prix de faillite. En marge croisée, le montant exposé est le solde entier du portefeuille futures et non la marge d'une position, ce qui donne une autre réponse à la même question. La protection contre solde négatif et le désendettement automatique sont tous deux décrits dans la documentation de la plateforme, et tous deux relèvent de la politique et non du calcul. Ils peuvent changer. Lisez la version en vigueur sur votre compte plutôt que de supposer celle que vous avez lue l'an dernier.
Les grosses positions peuvent être fermées par étapes. La liquidation par paliers réduit la position palier par palier, abaissant l'exigence de maintenance au fil de la descente, et peut laisser quelque chose de vivant à la fin. Que cela s'applique dépend de votre taille relativement à la structure des paliers, et les frais s'appliquent à chaque tranche fermée.
Reproduisez vous-même le chiffre de la plateforme
Utilisez la formule complète publiée par la plateforme avec le taux et le montant de maintenance du palier correspondant au notionnel réel, puis comparez au chiffre affiché. La comparaison contrôle vos entrées ; le prix de la plateforme reste le niveau opérant.
Une petite procédure d'environ une minute, à faire une fois par contrat que vous tradez régulièrement.
- Notez le prix d'entrée, la taille de la position en unités de base, et la marge réellement déposée. Prenez la marge déposée plutôt que le réglage de levier, parce qu'un renforcement ou une fermeture partielle aura séparé les deux.
- Calculez le notionnel comme entrée fois taille, et cherchez dans quel palier tombe ce notionnel sur la table publiée de levier et de marge. Relevez le taux de maintenance et le montant de maintenance de ce palier.
- Au premier palier, si le montant de maintenance est nul, appliquez la formule isolée au seul taux donnée plus haut : pour un achat, (entrée × taille − marge) ÷ (taille × (1 − MMR)). Pour une vente, (entrée × taille + marge) ÷ (taille × (1 + MMR)). À tout palier supérieur, prenez la formule complète publiée et incluez le montant de maintenance.
- Comparez au chiffre de la plateforme sans diagnostiquer la cause par la seule taille de l'écart. Vérifiez le taux et le montant du palier, la marge fixe, le financement accumulé, la marge réservée aux ordres ouverts et toute provision de clôture selon les règles en vigueur.
- Convertissez le résultat en distance en pourcentage par rapport au prix de marquage courant, pas par rapport à l'entrée. La distance à l'entrée est un fait historique. La distance au marquage est ce qui peut vous faire mal aujourd'hui.
Faites cela et une autre habitude suit naturellement : revérifier le prix de liquidation après chaque changement de la position, et pas seulement à l'ouverture. Ajouter de la taille le change. Ajouter de la marge le change. Fermer partiellement le change, souvent plus qu'on ne l'attend, parce qu'une fermeture partielle réduit le notionnel en laissant la marge derrière et peut en même temps vous faire redescendre d'un palier. En marge croisée, il bouge aussi quand une position sans rapport du même compte gagne ou perd. Le seul cas où ce chiffre reste vraiment immobile, c'est une position isolée unique à laquelle vous ne touchez jamais — et même là, un changement de paliers publié par la plateforme peut le déplacer sous vos pieds.
Un écart peut venir de plusieurs endroits. La formule publiée retranche un montant de maintenance en plus d'appliquer un taux, ce qui rend les paliers continus à leurs frontières. Le financement accumulé modifie la marge disponible, des ordres ouverts peuvent en réserver, et certaines places intègrent une estimation des frais de fermeture. La taille de l'écart ne suffit pas à poser un diagnostic : elle dépend du palier, de la position et de l'état du compte. En cas de divergence, utilisez le chiffre de la plateforme, celui sur lequel son moteur agira.
Le chiffre sous le formulaire d'ordre est correct. Il n'est simplement pas constant, et ce n'est plus le même dix minutes plus tard si vous avez touché à quoi que ce soit. Le lire comme une propriété fixe de l'opération est précisément l'erreur que cette page entière existe pour corriger, et c'est celle que j'ai commise en premier.