Maker ou taker : ce que le type d’ordre change à la facture
Un ordre limite peut payer des frais taker s’il est exécuté contre un ordre déjà présent dans le carnet. Voici comment distinguer une exécution immédiate d’un ordre en attente, ce que change le mode post-only et où vérifier les frais de votre transaction.
Toute transaction sur un carnet d’ordres a deux côtés, et ils ne sont pas facturés pareil. L’un a posé un ordre et attendu. L’autre est arrivé et l’a pris. Le côté qui attend est le maker, celui qui prend est le taker, et la plupart des plateformes facturent le taker plus cher.
Voilà toute l’idée. Les ennuis commencent avec une supposition que presque tout le monde fait sur la catégorie dans laquelle tombent ses propres ordres.
Qu’est-ce qu’un maker et qu’est-ce qu’un taker ?
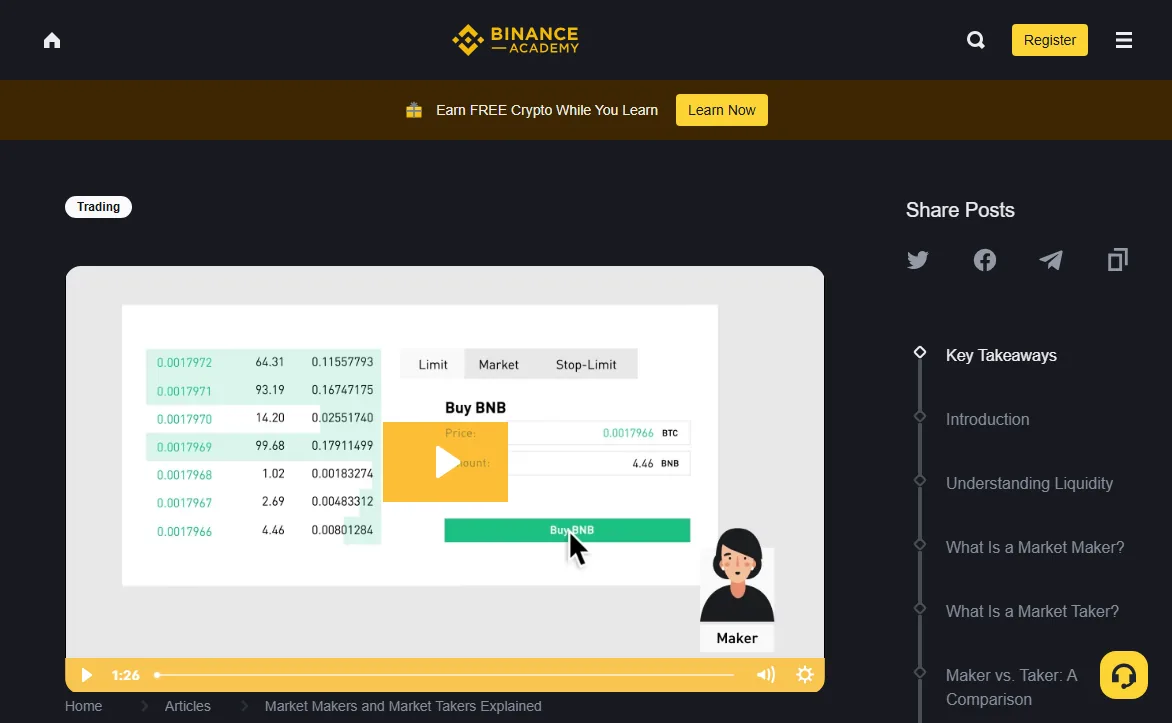
Un maker est un ordre qui se pose sur le carnet et y ajoute de la liquidité. Un taker est un ordre qui s’exécute contre de la liquidité déjà présente et la retire.
Le carnet d’ordres est la liste des intentions non servies de tout le monde : les achats d’un côté, les ventes de l’autre, classés par prix. Le meilleur achat et la meilleure vente forment le haut du carnet, et l’écart entre eux est le spread.
Si vous posez un ordre qui ne peut pas s’exécuter maintenant, parce que votre prix d’achat est sous la meilleure vente, il rejoint le carnet et y reste. Vous avez fabriqué de la liquidité. Quelqu’un décide plus tard de vendre à votre prix et traite contre vous. Vous étiez le maker de cette transaction.
Si vous posez un ordre qui peut s’exécuter maintenant, il le fait, aussitôt, contre ce qui dormait là. Vous avez pris de la liquidité. Vous êtes le taker.
Rien de tout cela ne dépend de l’étiquette du ticket d’ordre. Tout dépend de la présence, ou non, d’un ordre déjà posé à un prix que le vôtre pouvait atteindre.
Cela mérite d’être dit à la forme négative, parce que c’est cette forme-là qu’on se rate. Seul un ordre limité qui reste non servi sur le carnet et se fait prendre plus tard obtient le tarif maker. Un ordre limité dont le prix lui permet de s’exécuter contre quelque chose déjà en place se remplit immédiatement et se facture en taker, et le ticket que vous avez sélectionné n’a pas voix au chapitre.
Un ordre limité obtient-il toujours le tarif maker ?
Non, et c’est l’idée fausse qu’il faut tuer : un ordre limité placé de l’autre côté du spread s’exécute immédiatement et se facture au tarif taker, exactement comme un ordre au marché.
La croyance selon laquelle limité veut dire maker et marché veut dire taker est assez proche du vrai pour survivre longtemps avant que quelque chose la contredise. En pratique, un ordre au marché est toujours taker, mais un ordre limité peut être l’un ou l’autre.
Déroulons avec des chiffres ronds. Supposons la meilleure vente à 100 et le meilleur achat à 99,90.
- Un achat limité à 99,50 ne peut s’exécuter contre rien : il se pose sur le carnet, sous l’achat courant. Si quelqu’un vient vendre dedans plus tard, vous êtes le maker.
- Un achat limité à 100 rencontre la vente en attente et se remplit à l’instant. Vous êtes taker, et les frais sont ceux du taker.
- Un achat limité à 101 se remplit aussi à l’instant, à 100, parce qu’un prix limite est un pire prix acceptable, pas une cible. Taker de nouveau.
- Un achat au marché se remplit à ce que le carnet propose. Taker, toujours.
Ce sont les deuxième et troisième cas qui piègent. On a choisi un ordre limité exprès, en espérant le tarif plus bas, et on l’a placé de façon agressive parce qu’on voulait être servi. Or c’est précisément ce placement agressif qui en fait un ordre taker.
Les frais suivent ce que l’ordre a fait, pas le nom qu’il portait.
Un même ordre peut aussi être les deux, et les frais se scindent en conséquence. Un achat limité à 100 pour une quantité supérieure à ce qui dort à 100 consommera tout le disponible, paiera le tarif taker sur cette part, et laissera le reste posé sur le carnet en ordre maker pour plus tard. L’historique montre les deux parts séparément, avec des tarifs différents sur le même ordre.
C’est en général là qu’on s’aperçoit que la distinction est réelle. Un ordre, un clic, deux lignes dans l’historique, à deux prix et deux tarifs. Rien n’a mal tourné. L’ordre a simplement fait deux choses différentes. Pour le contexte général sur les ordres limités, la fiche d’Investopedia est une référence propre.
L’ordre en attente est le produit
Les plateformes facturent moins les makers parce que les ordres en attente sont ce qu’elles vendent réellement, et le barème paie les gens pour en fournir. Un carnet profond des deux côtés donne à tout le monde des spreads plus serrés et moins de glissement, ce qui attire du volume. Facturer moins les makers finance cette profondeur. Facturer plus les takers la récupère auprès du côté qui la consomme.
Une plateforme au carnet mince est une mauvaise plateforme. Les spreads sont larges, un ordre modeste pousse le prix contre lui-même, et les traders vont ailleurs. Une plateforme au carnet profond a des spreads serrés et peu de glissement, ce qui amène du volume, ce qui amène de la profondeur. L’ensemble est une boucle qu’il faut amorcer puis entretenir, et facturer moins les makers est la façon de le faire. C’est une subvention à ceux dont les ordres créent la profondeur, financée par ceux qui la consomment. Sur certaines places, le tarif maker devient négatif aux paliers les plus élevés : la plateforme verse une ristourne pour l’apport de liquidité. Ce n’est pas de la générosité, c’est l’achat de marchandise pour la vitrine.
Comprendre cela vous apprend aussi quelque chose sur votre propre façon de traiter. Si vous êtes taker par habitude, vous payez par habitude le tarif le plus haut, plus le spread, et sur un carnet mince vous payez du glissement par-dessus. Ces trois coûts s’empilent et un seul apparaît dans la colonne des frais.
À quoi sert un ordre post-only ?
Le post-only annule l’ordre au lieu de l’exécuter s’il devait prendre de la liquidité : il vous cloue au tarif maker et ne dit strictement rien sur le fait d’être servi.
C’est un cran de sécurité. Vous l’attachez à un ordre limité et la plateforme vérifie, au moment de la soumission, si l’ordre traverserait le spread pour s’exécuter aussitôt. Si oui, l’ordre est rejeté ou annulé plutôt que servi. Si non, il se pose sur le carnet normalement.
À quoi c’est bon :
- Verrouiller le tarif maker. Utile quand vous êtes à un palier où les tarifs maker et taker diffèrent réellement et où l’écart compte à votre taille.
- Se protéger d’un prix qui bouge. Vous aviez calculé un prix d’attente contre un carnet qui a bougé depuis. Sans post-only, votre ordre arrive et se remplit aussitôt à un prix que vous ne vouliez pas. Avec, l’ordre n’a simplement pas lieu.
- La cotation systématique. Tout ce qui tourne automatiquement, où un ordre qui traverse par accident, répété des centaines de fois, devient un vrai coût.
Le prix à payer est simple et il n’est pas petit : vous pouvez n’être pas servi du tout. Le post-only transforme une certitude en peut-être. Si le marché s’éloigne de votre prix, l’ordre est annulé et il vous reste une intention au lieu d’une position. Sur un mouvement rapide, c’est la différence entre être dans l’opération et la regarder passer.
Vaut-il donc la peine d’activer le post-only pour capter le tarif maker ? Au niveau d’entrée chez Binance, d’après le barème public consulté le 2026-08-30, maker et taker étaient tous deux à 0,100% sur les paires spot standard : la réponse est non, il n’y a rien à capter. Cela devient utile une fois à un palier où le tarif maker est réellement plus bas, ou quand ce que vous voulez est la garantie ferme qu’un ordre ne traversera jamais le spread, quel qu’en soit le prix en exécutions manquées. Ce sont deux raisons différentes, et seule la seconde concerne la plupart des comptes.
Il existe aussi un cas d’échec pénible. Soumettez un post-only pile au sommet du carnet et il peut être rejeté parce que, dans la fraction de seconde entre votre clic et l’arrivée au moteur d’appariement, le carnet a bougé et votre prix est devenu traversant. Rien n’est cassé : le cran de sécurité a fait son travail. Mais si vous placez vos ordres un par un à la main, attendez-vous à des rejets silencieux de temps en temps, et vérifiez que l’ordre s’est bien posé.
Au niveau d’entrée, le tarif maker ne rapporte rien
Au niveau d’entrée chez Binance, rien du tout : d’après le barème public consulté le 2026-08-30, un utilisateur ordinaire payait 0,100% maker et 0,100% taker sur les paires spot standard.
C’est la partie honnête et un peu contre-intuitive, qui mérite d’être dite franchement parce que beaucoup de textes sur les frais maker la sautent. La distinction que tout cet article explique n’économise pas un franc à un compte de particulier sur ces paires. Les deux tarifs sont identiques tant que vous ne grimpez pas les paliers de volume.
| Palier | Volume sur 30 jours | BNB détenus | Maker | Taker |
|---|---|---|---|---|
| Utilisateur ordinaire | < 1 000 000 USD | ≥ 0 BNB | 0,100% | 0,100% |
| VIP 1 | ≥ 1 000 000 USD | ≥ 5 BNB | 0,090% | 0,100% |
| VIP 2 | ≥ 5 000 000 USD | ≥ 25 BNB | 0,080% | 0,100% |
| VIP 3 | ≥ 20 000 000 USD | ≥ 100 BNB | 0,040% | 0,060% |
Lisez l’écart entre les deux colonnes de taux en descendant. Il est nul chez l’utilisateur ordinaire, d’un point de base à VIP 1, de deux à VIP 2, et de deux encore à VIP 3 mais sur une base bien plus basse. La remise maker est donc réelle, et elle ne commence à exister qu’à 1 000 000 USD de volume sur trente jours — un seuil qu’un compte qui traite quelques centaines de milliers de francs par mois n’approchera jamais.
À la même lecture du 2026-08-30, une remise de 25% s’appliquait sur le spot quand les frais étaient réglés en BNB, ce qui abaissait le taux ordinaire des deux côtés à 0,07500%. Cette réduction-là est ouverte à tout le monde et vaut plus pour un petit compte que tout ce qui figure dans la colonne maker. Les paires en USDC affichaient un barème distinct et plus bas à la même date. Tous ces chiffres bougent : traitez le barème publié comme l’autorité et ce tableau comme la photo d’un seul jour.
Conclusion pratique pour un petit compte : choisissez votre type d’ordre pour des raisons d’exécution, pas pour des raisons de frais. Il n’y a pas de frais à économiser. Le détail de là où part réellement l’argent replace les frais de trading spot face aux coûts qui, eux, sont vraiment gros.
La certitude d’exécution contre le coût
Prendre de la liquidité vous achète une exécution immédiate à un prix que vous ne connaissez pas d’avance ; en apporter vous achète un prix fixé exactement, sans aucune assurance d’être servi un jour.
Retirez le barème et cette phrase contient toute la décision. Chaque type d’ordre est une position sur cet axe.
| Ordre | Sera-t-il servi ? | À quel prix ? | Côté facturé |
|---|---|---|---|
| Au marché | Immédiatement, contre ce qui est là | Inconnu jusqu’à l’exécution | Taker |
| Limité qui traverse le spread | Immédiatement | Votre prix limite ou mieux | Taker |
| Limité posé sur le carnet | Seulement si le prix vient à vous | Exactement votre prix | Maker |
| Limité post-only | Seulement s’il se pose ; annulé s’il devait traverser | Exactement votre prix | Maker, garanti |
Lequel est le bon dépend de la raison pour laquelle vous traitez, pas des frais. S’il faut sortir d’une position maintenant, prenez de la liquidité et payez-la ; hésiter sur une position à effet de levier qui approche de son seuil de liquidation coûte infiniment plus qu’un point de base. Si vous avez un prix en tête et aucune échéance, posez un ordre et laissez le marché venir. Si vous placez un gros ordre dans un marché peu profond, le découper et poser les morceaux revient en général moins cher que n’importe quelle considération de frais, parce que ce que vous évitez est du glissement, pas un tarif.
J’ai vu des gens fournir de vrais efforts pour gratter un point de base de frais tout en envoyant des ordres au marché dans un carnet incapable de les absorber. La colonne des frais est le petit nombre. Le prix d’exécution est le grand.
Pour savoir de quel côté vous étiez réellement, l’historique le dit. Chaque exécution y figure avec ses propres frais, et sur la plupart des interfaces avec une étiquette maker ou taker. Regardez une semaine de vos exécutions avant de décider que vous êtes un maker. Beaucoup de gens qui se voient en patients poseurs d’ordres limités découvrent que l’essentiel de leur volume est passé en taker, parce que les ordres qu’ils placent sont tarifés pour être servis tout de suite, pas pour attendre.
Une réserve de périmètre. Tout ce qui précède décrit le trading spot. Les dérivés tournent sur un barème distinct, avec ses propres paliers et ses propres taux maker et taker, et les deux ne s’interchangent pas. Si vous faites les deux, vérifiez-les séparément.