Les frais Binance, ligne par ligne
Les paliers au comptant, la réduction BNB, les futures calculés sur le notionnel, et l'écart de Convert qui n'apparaît jamais comme des frais. Le calcul est posé sur la page, pour que vous puissiez repérer lequel vous coûte réellement quelque chose.
Instantané : ce que payait un compte ordinaire, lu sur la page publique des frais de Binance le 2026-08-30. Sur les grandes plateformes, les frais d'entrée de gamme au comptant tiennent depuis des années dans une bande d'environ 0,07%–0,10% par côté, mais le chiffre exact, les seuils de palier et la réduction appartiennent à la plateforme, qui peut les changer quand elle veut. Chaque nombre de cet encadré est une lecture datée, pas une cotation actuelle — c'est la grille en vigueur qui fait foi.
- Maker au comptant, utilisateur standard
- 0,100%
- Taker au comptant, utilisateur standard
- 0,100%
- Les deux côtés, réduction BNB appliquée
- 0,07500%
- Un aller-retour complet, deux jambes
- 0,200% de la valeur échangée
- Ce qu'exigeait le premier palier VIP
- ≥ 1 000 000 USD de volume sur 30 jours et ≥ 5 BNB en solde
La plupart des discussions sur les frais se tiennent à la mauvaise échelle. On lit trois fils de forum pour savoir s'il faut détenir du BNB pour la réduction, puis on fait entrer l'argent par le premier vendeur P2P venu, à quelques pour cent d'écart, ce qui coûte des dizaines de fois plus et prend dix secondes. Cet article est donc rangé par mécanisme plutôt que par importance, et finit en mettant les chiffres côte à côte. Les grilles de frais appartiennent à la plateforme, et elles bougent : traitez chaque chiffre ici comme un instantané daté et allez lire la grille en vigueur avant d'agir dessus.
Quelle différence entre frais maker et frais taker ?
Un ordre maker se pose sur le carnet et attend d'être apparié ; un ordre taker s'apparie immédiatement à quelque chose qui s'y trouve déjà. Les plateformes facturent davantage les takers parce que ce sont les ordres en attente qui rendent le carnet utilisable.
Le carnet d'ordres est une liste d'offres non exécutées : des gens prêts à acheter à divers prix sous le marché, d'autres prêts à vendre à divers prix au-dessus. Chacun de ces ordres en attente est de la liquidité contre laquelle quelqu'un d'autre peut traiter. Si personne ne posait d'ordres, il n'y aurait rien contre quoi traiter, et pas de prix.
La plateforme dédouble donc sa tarification. Posez un ordre qui s'assied et attend : vous fournissez de la liquidité, et vous avez le tarif le moins cher. Posez un ordre qui consomme immédiatement ce qui était là : vous retirez de la liquidité, et vous avez le tarif le plus cher. Toute la logique est là. Ce n'est pas une pénalité pour impatience, plutôt le paiement d'un service que vous avez rendu ou consommé.
Le malentendu le plus courant mérite d'être dit sans détour. Un ordre à cours limité n'est pas automatiquement un ordre maker. Ce n'est pas le type d'ordre qui décide des frais, c'est le fait que votre ordre attende ou traverse. Placez un achat limité à 100 quand la meilleure demande est à 99,8 : il s'exécute immédiatement contre cette demande à 99,8 et vous payez le tarif taker. Vous avez utilisé un ordre limité et vous étiez taker. Si vous voulez une garantie, l'option « post-only » existe précisément pour annuler un ordre qui traverserait au lieu de le laisser prendre. Cette distinction, et la façon dont on trébuche dessus, est déroulée dans l'article sur les ordres maker et taker.
La règle sous une forme qu'on emporte avec soi : un ordre limité est un ordre maker seulement s'il se pose sur le carnet sans s'apparier. Placez un achat limité au niveau ou au-dessus de la meilleure demande, et il s'exécute tout de suite contre des ordres déjà là, au tarif taker, exactement comme l'aurait fait un ordre au marché. Le type d'ordre ne décide pas des frais. C'est le fait de rester ou de traverser qui décide.
Un second coût se tient à côté des frais, et les étiquettes maker et taker le décrivent en partie. Un taker traverse l'écart en plus de payer son tarif : le vrai coût de prendre, c'est le tarif plus environ la moitié de l'écart achat-vente. Un maker qui attend et se fait exécuter encaisse ce demi-écart au lieu de le payer. Sur une grande paire bien serrée, l'écart peut valoir un centième de pour cent et la question est théorique. Sur une paire mince, il peut valoir plusieurs fois les frais eux-mêmes, et là l'ordre en attente est le meilleur choix pour des raisons qui n'ont rien à voir avec la grille.
Maintenant la partie honnête, que les comparatifs de frais escamotent : à l'entrée de gamme chez Binance, tel que vérifié le 2026-08-30, les tarifs maker et taker étaient identiques à 0,100%. La distinction maker/taker ne vous rapporte donc rien du tout tant que vous n'êtes pas en territoire VIP. En dessous de ce seuil, préférer un ordre limité à un ordre au marché reste utile pour des raisons d'exécution, parce que cela contrôle le prix obtenu et empêche l'ordre de remonter le carnet. Cela ne l'est pas pour les frais : il n'y a aucune différence à encaisser.
À quoi ressemblent les paliers de frais au comptant ?
Vérifié le 2026-08-30, un compte standard payait 0,100% des deux côtés ; VIP 1 faisait descendre le côté maker à 0,090%, VIP 2 à 0,080%, et VIP 3 atteignait 0,040% maker et 0,060% taker, la réduction BNB retirant 25% de chacun de ces chiffres.
Le tableau ci-dessous transcrit ce qui figurait à cette date sur la grille publique des frais de trading de Binance. La capture d'écran qui suit montre la même page.
| Niveau | Volume 30 j | BNB détenus | Maker | Taker | Maker, BNB | Taker, BNB |
|---|---|---|---|---|---|---|
| Utilisateur standard | < 1 000 000 USD | ≥ 0 BNB | 0,100% | 0,100% | 0,07500% | 0,07500% |
| VIP 1 | ≥ 1 000 000 USD | ≥ 5 BNB | 0,090% | 0,100% | 0,06750% | 0,07500% |
| VIP 2 | ≥ 5 000 000 USD | ≥ 25 BNB | 0,080% | 0,100% | 0,06000% | 0,07500% |
| VIP 3 | ≥ 20 000 000 USD | ≥ 100 BNB | 0,040% | 0,060% | 0,03000% | 0,04500% |
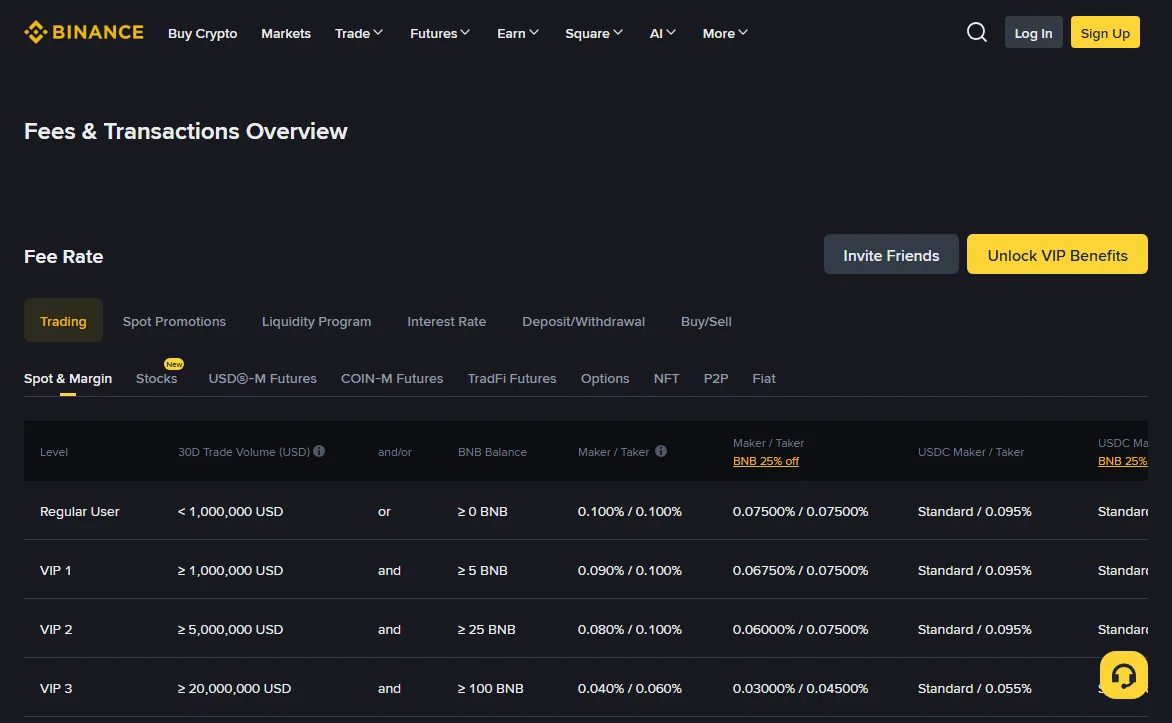
Deux détails de cette page se ratent facilement, et tous deux comptent.
Le tarif taker ne bouge presque pas pendant longtemps. Passer d'utilisateur standard à VIP 2 laisse le côté taker intact à 0,100% pendant que le côté maker baisse d'un cinquième. Tout ce que vous gagnez dans les bas paliers porte sur des ordres qui attendent. Si vous tradez en tapant dans le marché, monter en palier ne vous fait rien avant VIP 3.
Et les paires en USDC affichaient une grille distincte, plus basse. Si deux paires vous mènent au même endroit, l'actif de cotation peut peser plus que le palier. C'est une vérification réellement utile pour un compte qui ne verra jamais le premier niveau VIP.
La ligne d'entrée de gamme est celle de presque tous les lecteurs de cette page, alors énonçons-la seule. Le 2026-08-30, un compte standard, sous 1 000 000 USD de volume sur 30 jours, payait 0,100% côté maker comme côté taker, soit 0,07500% des deux côtés avec la réduction BNB appliquée. Ces quatre chiffres constituent toute votre grille de frais, sauf si quelque chose d'inhabituel est vrai chez vous. Ils sont fixés par la plateforme et ils changent : allez lire le tableau en vigueur plutôt que de vous appuyer sur cette page.
Volume et BNB, c'est un « et », pas un « ou »
Les deux conditions doivent tenir en même temps : VIP 1 demandait au moins 1 000 000 USD de volume sur 30 jours et un solde d'au moins 5 BNB. Atteindre le volume sans BNB vous laisse donc sur la grille d'entrée de gamme.
C'est un « et », pas un « ou », et le lire comme un « ou » est l'erreur habituelle. Quelqu'un qui brasse réellement un million de dollars dans le mois mais ne détient aucun BNB reste exactement là où il a commencé. L'exigence en BNB porte sur la détention et non sur la dépense : elle se vérifie sur votre solde.
Le volume, lui, se mesure sur une fenêtre glissante et non sur un mois calendaire, et c'est la plateforme qui définit ce qui compte dedans. Le comptant et les futures sont suivis séparément. Ne supposez pas que l'activité sur un produit fait monter votre palier sur l'autre ; allez lire la définition sur la page des frais au lieu de la déduire.
Il vaut la peine de rester un instant sur la taille de ce premier seuil, parce qu'elle recadre toute la discussion des paliers pour la plupart des lecteurs. Un million de dollars de volume sur 30 jours, c'est environ 33 000 dollars échangés chaque jour pendant un mois — quelque chose comme vingt millions de FCFA par jour. Le volume compte les deux côtés, donc une position ouverte puis fermée compte double, ce qui aide, mais pas d'un ordre de grandeur. Un compte de quelques centaines de milliers de FCFA devrait faire tourner l'intégralité de son solde plusieurs fois par jour, tous les jours, pour y arriver.
La conclusion pratique n'a rien de glorieux. Si vous lisez ceci pour savoir comment atteindre le premier palier VIP, vous êtes presque certainement sur la ligne standard et vous y resterez. Ce n'est pas un problème. Cela veut simplement dire que le tableau des paliers est le mauvais endroit où chercher des économies, et que les sections suivantes sont les bons.
Un dernier mot sur la mécanique du palier lui-même. L'affectation est recalculée par la plateforme selon son propre rythme, et non à l'instant où vous franchissez un seuil ; elle peut descendre autant que monter. Un mois très actif suivi d'un mois calme vous fera redescendre dès que la fenêtre glissante aura rattrapé le retard. Personne ne vous en avertit. L'endroit où confirmer le palier qui vous est réellement appliqué est la page d'information sur les frais à l'intérieur de votre compte, pas le tableau public : le tableau public donne les règles, votre compte donne le résultat.
La paire échangée peut peser plus que le palier
Pour la plupart des gens, elle pèse davantage que le palier : la grille dépend de la famille de marché plutôt que du compte, et le 2026-08-30 les paires en USDC portaient une grille distincte et plus basse à côté de la grille générale ci-dessus.
Le tableau que tout le monde cite est une grille parmi plusieurs. Les plateformes appliquent couramment des taux différents selon l'actif de cotation, et lancent des promotions temporaires qui rendent certaines paires moins chères ou gratuites pour un temps. Autrement dit, la même opération de fond, exprimée à travers un autre actif de cotation, peut porter des frais différents sans que rien ne change dans votre compte.
Avant de réorganiser vos avoirs autour de ça, faites le calcul, parce qu'il ne survit en général pas au contact.
Disons qu'une grille plus basse vous économise 0,02 point de pourcentage sur une transaction de 600 000 FCFA. Cela fait 120 FCFA. Pour en profiter, il faut détenir le bon actif de cotation, et s'il faut convertir dedans d'abord, cette conversion a son propre coût. Un échange entre stablecoins coté à 0,05% du pair coûte 300 FCFA sur la même somme. Vous avez dépensé trois cents francs pour en économiser cent vingt. L'économie n'existe que si vous êtes déjà assis dans cet actif de cotation, ou si vous allez y trader assez souvent pour amortir une conversion sur beaucoup d'opérations.
De toute façon, la liquidité compte plus que la grille. Une paire au tarif affiché plus bas mais au carnet plus large vous coûtera plus en écart traversé qu'elle ne vous économise en frais, et cet écart n'apparaît sur aucune page de tarifs. Si le carnet d'une paire est mince, le taux affiché est ce qu'elle a de moins intéressant. Ce mode de défaillance est exposé dans l'article sur les ordres au marché qui s'exécutent moins bien que le prix affiché.
La version utilisable : regardez sur la page des frais quels actifs de cotation ont leur propre ligne, notez si une paire que vous tradez vraiment se trouve sur une grille moins chère, et ne changez de monnaie de travail que si vous allez y trader régulièrement. Sinon, laissez tomber.
Que vaut vraiment la réduction BNB ?
Sur la grille du 2026-08-30, la réduction retirait environ un quart des frais au comptant, ce qui à l'entrée de gamme faisait passer d'à peu près 0,10% à environ 0,075% : une économie de l'ordre de 0,025 point, soit 25 FCFA pour 100 000 FCFA de volume échangé.
C'est la formulation qui fait les dégâts. « 25% de réduction » sonne énorme. C'est un quart d'un nombre qui valait déjà un dixième de pour cent, et un quart d'un dixième de pour cent fait un quarantième de pour cent. On entend l'accroche comme si un quart de la transaction revenait.
Voici l'économie à des volumes mensuels réalistes. Le volume, c'est la valeur totale échangée : un achat suivi d'une vente de 300 000 FCFA fait 600 000 FCFA de volume.
| Volume mensuel | Frais à ≈ 0,10% | Frais à ≈ 0,075% | Économie par mois | Économie par an |
|---|---|---|---|---|
| 600 000 FCFA | 600 | 450 | 150 | 1 800 |
| 1 800 000 FCFA | 1 800 | 1 350 | 450 | 5 400 |
| 6 000 000 FCFA | 6 000 | 4 500 | 1 500 | 18 000 |
| 30 000 000 FCFA | 30 000 | 22 500 | 7 500 | 90 000 |
| 120 000 000 FCFA | 120 000 | 90 000 | 30 000 | 360 000 |
Prenez la troisième ligne comme cas médian réaliste pour un petit compte actif. Six millions de FCFA de volume par mois, c'est déjà beaucoup de trading sur un solde de quelques centaines de milliers, et la réduction rend 1 500 FCFA. Sur une année, 18 000 FCFA. Voilà le prix à gagner.
Ce qu'il faut emporter, c'est un taux plutôt qu'une ligne. Une économie de 0,025 point, cela fait 25 FCFA pour 100 000 FCFA de volume. Multipliez par ce que vous échangez vraiment. À 1 800 000 FCFA par mois, on arrive à 5 400 FCFA par an — le chiffre que j'aurais aimé qu'on me mette sous les yeux avant que je passe la moitié d'un week-end à lire des comparatifs de paliers. Optimiser la grille de frais donnait l'impression d'être responsable. C'était la plus petite ligne de mon propre relevé, et l'entrée d'argent au-dessus était la plus grosse.
Maintenant la partie que la plupart des articles laissent de côté. Pour avoir la réduction, il faut détenir du BNB, et détenir du BNB est une position, pas un coupon.
Supposons que vous gardiez 120 000 FCFA de BNB sur le compte pour que le prélèvement des frais ne s'assèche jamais. À 1 800 000 FCFA de volume mensuel, vous économisez 5 400 FCFA par an sur un avoir de 120 000, soit un rendement annuel de 4,5% sur cet argent si le prix ne bouge pas. Il ne restera pas immobile. Le BNB est un actif volatil : un mouvement de 20% contre vous efface plus de quatre ans d'économies en un après-midi, et un mouvement de 20% en votre faveur vaut plus de quatre ans d'économies. Dans les deux cas, la réduction de frais a cessé d'être ce qui détermine votre résultat.
Deux détails mécaniques par-dessus. Le solde en BNB se consomme au fil du paiement des frais : il se vide et demande d'être rechargé, et chaque recharge est un nouvel achat avec son propre coût. Et si le solde tombe à zéro, la réduction cesse silencieusement de s'appliquer et vous repassez au tarif standard sans que rien ne vous alerte.
Si vous détenez déjà du BNB parce que vous voulez en détenir, activer la réduction est une économie marginale sur des frais que vous payiez de toute façon, et il y a peu de raisons de s'en priver. Si vous achetiez du BNB uniquement pour économiser 0,025% sur vos transactions, vous prenez une exposition au prix un à deux ordres de grandeur plus grande que l'économie. Ce sont deux décisions différentes et elles méritent deux réponses différentes.
Deux jambes, deux frais, et le mouvement qu'il faut pour rentrer
Au taux de l'instantané, autour de 0,10% par côté, acheter puis revendre la même position coûte environ 0,20% de la valeur échangée : il faut donc que le prix bouge d'à peu près deux dixièmes de pour cent en votre faveur avant d'être à l'équilibre, et cela avant même de compter l'écart.
Les frais sont prélevés sur les deux jambes, et les gens en budgètent systématiquement une seule. Sur 600 000 FCFA, cet aller-retour fait environ 1 200 FCFA, ou 900 avec la réduction BNB. Ajoutez ensuite le coût de la traversée de l'écart achat-vente, petit sur une grande paire profonde et beaucoup moins sur une paire mince.
Ce qui détermine réellement ce que vous coûtent les frais n'est pas le taux, c'est la fréquence. Prenez un compte de 600 000 FCFA qui fait tourner intégralement son solde vingt fois dans le mois. Cela fait 12 000 000 FCFA de volume, environ 24 000 FCFA de frais, et quatre pour cent du compte partis en un mois avant le moindre résultat de marché. Le même compte qui tourne deux fois par mois paie 2 400 FCFA.
Le palier de frais est donc un multiplicateur posé sur une décision de fréquence que vous avez déjà prise, et la décision de fréquence est plusieurs fois plus lourde que le palier. Un trader qui divise par deux son nombre d'opérations économise plus que tout le trajet de l'utilisateur standard au troisième palier VIP ne lui donnerait. Le calculateur de frais de trading rend cela concret : il montre l'aller-retour en argent, le mouvement nécessaire pour le couvrir, et il montre son calcul.
Les frais futures portent sur le notionnel, pas sur votre marge
Les frais sur futures se calculent sur la valeur notionnelle de la position et non sur la marge que vous avez déposée : le levier les multiplie donc. À 10x, des frais calculés sur 6 000 000 FCFA de notionnel sortent de 600 000 FCFA d'argent à vous.
La valeur notionnelle, c'est la valeur faciale complète des contrats que vous contrôlez, distincte du collatéral qui les adosse. Investopedia en donne une définition courte si le terme est nouveau. Tous les frais sur futures se calculent contre cette valeur faciale.
Les taux futures sont publiés sur une grille distincte du comptant, sur la page des frais futures de Binance, et ils sont plus bas en pourcentage que les taux au comptant ci-dessus. C'est là qu'est le tour de passe-passe. Le pourcentage est plus petit et le montant est plus gros, parce que la base sur laquelle il s'applique est votre position et non votre capital.
Le calcul, avec un taux taker rond de 0,05% choisi uniquement pour rendre le tableau lisible. Allez lire la grille futures en vigueur pour le chiffre actuel et remplacez ; la forme du résultat ne change pas.
| Levier | Notionnel sur 600 000 FCFA de marge | Aller-retour à 0,05% par côté | En part de votre marge |
|---|---|---|---|
| 1x | 600 000 FCFA | 600 FCFA | 0,10% |
| 3x | 1 800 000 FCFA | 1 800 FCFA | 0,30% |
| 5x | 3 000 000 FCFA | 3 000 FCFA | 0,50% |
| 10x | 6 000 000 FCFA | 6 000 FCFA | 1,00% |
| 20x | 12 000 000 FCFA | 12 000 FCFA | 2,00% |
| 50x | 30 000 000 FCFA | 30 000 FCFA | 5,00% |
Lisez la ligne 10x lentement, parce que c'est celle qui répond à la question avec laquelle on arrive. Des frais futures paraissent plus gros que des frais au comptant sur le même compte parce que 600 000 FCFA de marge à 10x contrôlent 6 000 000 de notionnel, et que les frais se calculent sur les 6 000 000. Le pourcentage de la grille futures est plus petit que celui du comptant. Le montant que vous versez, mesuré contre votre propre capital, est plus grand. Les deux sont vrais en même temps, et toute la confusion tient là.
À 50x, ouvrir et fermer une fois a coûté cinq pour cent de votre collatéral. Faites-le quatre fois dans la semaine et un cinquième du compte est parti sans que le marché ait rien fait. C'est le mécanisme derrière beaucoup de comptes qui se vident sans jamais être liquidés. Et il faut le dire franchement : sur un produit à levier, la perte peut atteindre la totalité de la marge engagée, frais compris.
Une précision, parce que ce tableau se fait lire comme un réquisitoire contre le levier en général. Les frais sont fonction du notionnel, pas du levier en tant que tel. Si vous prenez une position de 6 000 000 FCFA avec 6 000 000 de marge, vous payez les mêmes frais qu'avec 600 000 de marge. Ce que le levier change, c'est le rapport entre les frais et votre capital, donc la part du compte qu'un aller-retour consomme. Deux personnes peuvent payer des frais identiques alors que l'une a dépensé 0,1% de son argent et l'autre 1%.
La séparation maker/taker s'applique aussi aux futures, et l'écart entre les deux côtés y est en général proportionnellement plus large qu'au comptant. Si vous tenez des positions plus de quelques minutes, poser l'entrée au lieu de taper dans le marché rapporte davantage sur les futures que l'habitude équivalente sur le carnet au comptant. Les frais ne sont d'ailleurs pas la seule charge d'une position perpétuelle : le financement se règle périodiquement et se calcule lui aussi sur le notionnel, ce que traite ce que coûte de garder un perpétuel une nuit, et une fermeture forcée porte sa propre charge de liquidation en plus de la perte. À fort levier, les frais de trading sont la plus petite des trois.
Convert coûte-t-il moins cher qu'un ordre sur le carnet ?
En général non : Convert et les parcours d'achat instantané n'affichent aucune ligne de frais et logent leur coût dans la cotation qu'on vous montre. Cette marge intégrée vaut couramment plusieurs fois le dixième de pour cent que vous paieriez en traitant la même paire sur le carnet.
Le « zéro frais » de ces écrans est techniquement exact et pratiquement trompeur. Il n'y a pas de frais, il y a un prix, et ce prix n'est pas le milieu de marché. L'écart est le coût. L'écart achat-vente est le concept sous-jacent ; ce que fait un produit de conversion, c'est vous coter un taux quelque part en dehors de cet écart et garder la différence.
Comment vérifier une cotation en une vingtaine de secondes :
- Notez le taux et le montant que l'écran de conversion vous propose.
- Ouvrez la paire au comptant des deux mêmes actifs et lisez la meilleure offre et la meilleure demande.
- Prenez le point médian des deux. C'est votre prix de référence.
- Divisez l'écart entre la cotation et ce point médian par le point médian, et exprimez-le en pourcentage.
- Comparez au tarif taker qui vous est appliqué sur le carnet — de l'ordre de 0,10% dans l'instantané d'août 2026 ci-dessus, et ce que dit la grille en vigueur aujourd'hui.
Sur une grande paire liquide, une cotation de conversion à quelques centièmes de pour cent du milieu est un marché correct et la commodité vaut son prix. Une cotation à 0,3% ou 0,4% vous coûte trois à quatre fois le trajet par le carnet. Sur 3 000 000 FCFA, cela fait de l'ordre de 9 000 à 12 000 FCFA contre 3 000, pour une opération qui prend le même temps dans les deux cas.
Faites la vérification une fois par paire plutôt qu'une fois par transaction. Les marges de conversion sont assez stables par marché : après deux ou trois mesures, vous saurez lesquelles de vos conversions habituelles sont correctes et lesquelles ne le sont pas.
Alors : Convert prélève-t-il des frais ? Il n'y a pas de ligne de frais séparée, et la conversion n'est pas gratuite. Ces deux phrases cohabitent très bien dès qu'on accepte que le coût soit intégré au prix plutôt que détaillé à côté. Le seul moyen de le voir est la comparaison ci-dessus : meilleure offre, meilleure demande, point médian, et distance du taux proposé à ce point médian. Tout ce que vous ne pouvez pas mesurer ainsi, vous le prenez sur parole.
Rien de tout cela ne fait du produit un piège. Convert est vraiment le bon outil dans trois cas : des montants trop petits pour la taille minimale d'ordre sur le carnet, des soldes de poussière que vous regroupez, et des paires si minces qu'un ordre limité posé ne serait jamais exécuté. Et honnêtement, c'est aussi le bon outil pour qui risque de se tromper de virgule sur l'écran de trading. Un 0,3% connu vaut mieux qu'un zéro de trop par accident.
Le même raisonnement vaut pour toute conversion à l'intérieur d'un transfert, traité depuis l'autre bout dans l'analyse du coût des transferts.
Combien coûte l'entrée d'argent en FCFA ?
L'entrée de fonds joue dans un tout autre ordre de grandeur que les frais de trading : compter quelques pour cent est réaliste, soit vingt à quarante fois ce que coûte d'échanger la même somme sur le carnet au comptant.
C'est le chiffre que presque personne n'optimise et c'est presque toujours le plus gros que quelqu'un paie. Dans la zone franc, la porte d'entrée n'est pas la carte ni le virement : les banques de l'UEMOA ne proposent pas, en pratique, de services sur actifs numériques, et en zone CEMAC la BEAC et la COBAC ont restreint l'accès des établissements financiers aux opérations en cryptoactifs (réglementation consultée en 2026-08 ; les textes des régulateurs font foi et évoluent). L'argent entre donc par le P2P, réglé en FCFA depuis Orange Money, MTN Mobile Money, Wave ou Moov Money.
Le coût de cette entrée se répartit sur trois lignes, dont une seule est affichée :
- L'écart du vendeur P2P par rapport au cours au comptant. C'est la ligne principale et elle ne s'appelle nulle part « frais ». Un vendeur qui cote deux pour cent au-dessus du marché vous prend deux pour cent, point. La comparaison à faire est celle du prix de l'annonce contre le prix de la paire au comptant, au même instant.
- Les frais de l'opérateur mobile. Envoyer des FCFA depuis un portefeuille mobile porte son propre barème, en général par tranche de montant, et il diffère d'un opérateur à l'autre. Regardez-le avant de choisir par quel canal vous payez le vendeur.
- La marge intégrée à un écran d'achat instantané, si vous en utilisez un : le raisonnement de la section sur Convert s'applique tel quel.
Comparer trois annonces P2P avant d'acheter prend deux minutes et rapporte plus que tout ce qui est décrit dans le reste de cet article. Comment lire correctement une annonce, ce que veulent dire les limites et le taux de réalisation du vendeur : c'est le sujet de l'article sur la lecture des prix en P2P.
La sortie raconte la même histoire à l'envers et reçoit encore moins d'attention. Revendre en P2P porte son propre écart, et récupérer les FCFA sur un portefeuille mobile porte les frais de l'opérateur, parfois à l'envoi et parfois au retrait en espèces chez un agent. Si vous comptez faire entrer et sortir l'argent plus d'une fois, chiffrez l'aller-retour complet plutôt que le seul dépôt : deux entrées et deux sorties dépasseront confortablement tout ce que vous dépenserez en trading entre les deux.
Voici la comparaison qui fait le point. Un écart de 2% à l'achat sur 600 000 FCFA, c'est 12 000 FCFA. Au taux de l'instantané, autour de 0,10% par côté, 12 000 FCFA vous paient dix allers-retours complets de cette même somme. Une seule annonce mal choisie a coûté plus qu'un mois de trading actif. S'il ne faut retenir qu'une chose de cet article, c'est ce rapport.
Regardez ce que vous avez payé, pas ce que dit la grille
Ouvrez votre propre historique de transactions : chaque exécution porte une colonne de frais indiquant le montant prélevé et l'actif dans lequel il l'a été, et ce relevé est le seul compte rendu qui fasse autorité sur ce qu'une transaction vous a coûté.
Tout ce qui précède, c'est ce que dit la grille. Ce que vous avez payé est une autre question, et les deux se séparent plus souvent qu'on ne le croit.
Au comptant, les frais sont enregistrés pour chaque exécution. Un ordre exécuté en six morceaux sur plusieurs niveaux de prix produit six lignes de frais : le total de l'ordre doit donc les additionner toutes. Faites-le avant de comparer quoi que ce soit au tarif affiché, sinon le chiffre paraîtra faux.
Réconcilier un ordre sans deviner
Calculez la commission de chaque exécution à partir de la quantité exécutée, du prix obtenu et du taux applicable, puis additionnez les commissions dans une même monnaie. La page d'aide sur les frais au comptant précise aussi que l'estimation affichée avant l'exécution n'est qu'indicative, tandis que l'historique des transactions enregistre le montant effectivement prélevé. Vous disposez donc d'une méthode nette pour examiner un ordre dont le coût semble contredire le tarif annoncé.
- Recensez toutes les exécutions de l'ordre. Conservez pour chacune la quantité exécutée, le prix, le rôle maker ou taker, le montant de la commission et l'actif prélevé. Écartez la partie non exécutée d'un ordre partiellement rempli.
- Reconstituez le montant notionnel exécution par exécution. Multipliez la quantité exécutée par son prix, appliquez le taux de cette exécution, puis additionnez seulement les résultats. Un même ordre peut être exécuté à plusieurs prix et, dans certains cas, avec des rôles de liquidité différents.
- Ramenez toutes les commissions à une devise commune. Un achat paie normalement les frais dans l'actif reçu ; une vente, dans l'actif de cotation. Si la déduction en BNB était active, le relevé affiche du BNB. Convertissez ces montants au cours correspondant aux exécutions avant de les additionner.
- Séparez le coût d'exécution. L'écart entre votre prix d'exécution et le milieu du marché est du slippage ou du spread, pas une commission. Le financement, les intérêts d'emprunt et les frais de liquidation restent eux aussi sur des lignes distinctes.
- Comparez le taux reconstitué avec celui qui s'appliquait alors. Reprenez la paire, le niveau VIP, la promotion et le réglage BNB de la date de la transaction. La grille publique d'aujourd'hui ne prouve pas ce qu'une ancienne transaction devait coûter.
Prenons un achat au comptant volontairement simple de 2 000 USDT, exécuté en deux fois : 800 USDT puis 1 200 USDT. À un taux illustratif de 0,100%, les commissions valent ensemble 0,80 + 1,20 = 2,00 USDT. Avec une réduction BNB de 25% applicable, elles vaudraient plutôt 1,50 USDT, prélevés en BNB. L'historique peut donc présenter deux petits montants en BNB sans aucune ligne unique de 1,50 USDT. Convertissez les deux prélèvements en USDT sur une base historique cohérente et le calcul redevient comparable.
Si le chiffre reconstitué diffère encore, vérifiez quatre causes avant de conclure à une erreur de facturation : un solde BNB insuffisant peut rétablir le plein tarif ; une promotion sans frais peut concerner une paire mais pas une autre ; les arrondis se font au niveau de chaque exécution ; et un ordre à cours limité immédiatement négociable peut être exécuté comme taker même si le ticket porte le mot « limite ». Les détails d'exécution laissent des indices pour chacun de ces cas. Le seul libellé du ticket d'ordre ne tranche pas la question.
Gardez un calcul reproductible. Conservez l'export des exécutions, indiquez la devise de cotation choisie pour la comparaison, puis notez la source du cours et l'heure utilisées pour valoriser toute commission en BNB ou dans l'actif de base. Présentez deux totaux : la commission seule, contrôlable face à la grille, et le coût d'exécution tout compris, qui ajoute le spread ou le slippage. Un pourcentage moyen sans ces précisions se contrôle mal et se lit facilement de travers. Ces notes permettent aussi de comparer deux périodes quand la répartition des paires, des types d'ordres ou des actifs de frais a changé.
La colonne de l'actif des frais est le diagnostic le plus rapide de toute la plateforme. Si les frais ont été prélevés en BNB, la réduction était active sur cette transaction. S'ils l'ont été dans l'actif que vous avez reçu, elle ne l'était pas, ce qui veut d'ordinaire dire que le solde en BNB s'était épuisé à ce moment-là. Rien ne vous prévient quand cela arrive. La réduction cesse tranquillement de s'appliquer et vous continuez au tarif standard. Vérifier l'actif des frais sur une transaction récente prend dix secondes et tranche une question dont on débat autrement dans l'abstrait.
Côté futures, l'historique sépare les charges en entrées distinctes : commission, frais de financement, résultat réalisé, et toute charge née d'une fermeture forcée. Ce sont des lignes séparées parce que ce sont des mécanismes séparés, et prendre un paiement de financement pour des frais de trading vous donnera une image très fausse de ce que coûte votre stratégie.
L'exercice à faire une fois par trimestre est court. Exportez l'historique de la période, additionnez la colonne des frais, additionnez la valeur échangée, et divisez l'une par l'autre. Vous obtenez votre taux réel, tous produits confondus, sur ce que vous avez réellement fait.
Comparez ensuite au tarif d'entrée de gamme de la grille en vigueur — de l'ordre de 0,10% au moment de cette vérification. Si vous tombez près, vos coûts sont là où la grille les annonce. Si vous tombez nettement au-dessus, l'excédent ne vient pas de la grille du tout. Il vient d'écarts traversés, de Convert ou d'une entrée d'argent, et le chiffre vous dit où aller chercher.
Lesquels de ces frais comptent vraiment sur un petit compte ?
L'entrée d'argent et le retrait, dans cet ordre — et pas le dixième de pour cent qui occupe l'essentiel des discussions.
Prenez une année plausible pour un petit compte. Quelqu'un l'alimente avec 600 000 FCFA, trade correctement sans être imprudent, cumule 3 600 000 FCFA de volume, et retire trois fois. Rien d'exotique.
| Coût | Montant | Part du total |
|---|---|---|
| Entrée en P2P sur 600 000 FCFA à environ 2% d'écart | 12 000 FCFA | 69% |
| Frais au comptant sur 3 600 000 FCFA de volume à ≈ 0,10% | 3 600 FCFA | 21% |
| Trois retraits sur un réseau peu cher | 1 800 FCFA | 10% |
| Total | 17 400 FCFA | 100% |
| Ce que la réduction BNB aurait économisé | 900 FCFA | 5% |
Deux tiers des coûts de l'année sont passés par un seul choix d'annonce en quelques secondes. Ce qui génère le plus de discussions, la réduction BNB, vaut 900 FCFA et forme la plus petite ligne du tableau.
Donc, par ordre décroissant de ce sur quoi il vaut la peine d'agir :
- Comparez trois annonces P2P avant chaque entrée d'argent. Cela vaut plus que tout le reste réuni et cela vous coûte deux minutes.
- Retirez moins souvent et par montants plus gros. Le forfait de retrait ne suit pas la taille : regrouper cinq envois en un seul coupe cette ligne d'environ 80%. Le calcul est dans la section sur la taille minimale viable d'un transfert.
- Arrêtez de payer un écart dont vous n'aviez pas besoin. Contrôlez une fois vos conversions habituelles contre le carnet d'ordres. Si l'une d'elles est à 0,3% du milieu, ce seul changement peut valoir plus que tous les paliers que vous atteindrez un jour.
- Tradez moins souvent. La fréquence est le multiplicateur de tous les frais de trading que vous payez.
- Alors seulement, pensez au BNB, et seulement si vous comptiez en détenir de toute façon.
Les frais de trading sont réels, et à partir d'une certaine taille de compte ils deviennent le terme dominant. Cette taille est très au-dessus de celle où se trouvent la plupart des gens quand ils commencent à lire des articles sur les frais. Quelque part vers plusieurs centaines de millions de FCFA de volume annuel, les pourcentages commencent à peser plus que les coûts forfaitaires, et là le tableau des paliers vaut d'être optimisé. Jusque-là, c'est le nombre le moins important de l'écran.
Les pourcentages punissent la taille. Les forfaits punissent la fréquence. Déterminez laquelle des deux vous pratiquez réellement, et optimisez celle-là.