Ada za Binance, mstari kwa mstari
Viwango vya spot, punguzo la BNB, futures kwenye notional, na tofauti ya bei ya Convert isiyojitokeza kamwe kama ada. Imeandikwa na hesabu ikiwa wazi kwenye ukurasa ili uweze kubaini ni ipi kati yake inayokugharimu kitu kweli.
Picha ya wakati: kile akaunti ya kawaida ililipa, kikisomwa kwenye ukurasa wa umma wa ada wa Binance tarehe 2026-08-30. Ada za spot za ngazi ya kuanzia kwenye masoko makubwa zimekaa kwenye ukanda wa takribani 0.07%–0.10% kwa kila upande kwa miaka kadhaa, lakini namba kamili, vigezo vya madaraja na punguzo ni mali ya soko la kubadilishana na linaweza kuvibadilisha wakati wowote. Kila namba kwenye kisanduku hiki ni usomaji wa siku iliyotajwa, si nukuu ya sasa — ratiba hai ndiyo yenye mamlaka.
- Maker ya spot, Regular User
- 0.100%
- Taker ya spot, Regular User
- 0.100%
- Upande wowote, punguzo la BNB likitumika
- 0.07500%
- Safari kamili ya kwenda na kurudi, miguu yote miwili
- 0.200% ya thamani iliyofanyiwa biashara
- Kiwango cha kwanza cha VIP kinahitaji nini
- ≥ 1,000,000 USD ya ujazo wa siku 30 na ≥ 5 BNB
Mabishano mengi kuhusu ada za masoko hufanyika kwa kipimo kisicho sahihi. Watu husoma mijadala mitatu ya jukwaa kuhusu kama washikilie BNB kwa ajili ya punguzo la 25%, kisha wanaingiza fedha kwenye akaunti kwa gharama ya asilimia kadhaa, jambo linalogharimu mara themanini zaidi na kuchukua sekunde kumi. Kwa hiyo makala hii imepangwa kwa utaratibu wa utendaji badala ya wa umuhimu, na inamalizia kwa kuweka namba kando kwa kando. Majedwali ya ada ni ya soko kuyabadilisha, nao hubadilisha, kwa hiyo chukulia kila takwimu hapa kama picha yenye tarehe na usome jedwali la wakati huo kabla ya kuitegemea.
Tofauti kati ya ada ya maker na ya taker ni ipi?
Oda ya maker ni ile inayokaa kwenye daftari la oda ikisubiri kuoanishwa, na oda ya taker ni ile inayooanishwa mara moja na kitu kilichokwisha kuwapo; masoko huwatoza taker zaidi kwa sababu oda zinazokaa ndizo zinazofanya daftari litumike kabisa.
Daftari la oda ni orodha ya matoleo yasiyojazwa: watu tayari kununua kwa bei mbalimbali chini ya soko, watu tayari kuuza kwa bei mbalimbali juu yake. Kila oda inayokaa pale ni ukwasi ambao mtu mwingine anaweza kuufanyia biashara. Kama hakuna aliyeweka oda ya kukaa, kusingekuwa na cha kufanyia biashara wala bei.
Kwa hiyo soko hugawanya bei yake. Weka oda inayokaa na kusubiri, nawe unatoa ukwasi, jambo linalopata kiwango cha nafuu. Weka oda inayotumia mara moja kitu kilichokwisha kaa pale, nawe unaondoa ukwasi, jambo linalopata kiwango cha ghali. Hiyo ndiyo mantiki nzima. Si adhabu ya kukosa subira kadiri ilivyo malipo ya huduma uliyoitoa au uliyoitumia.
Kutoelewana kunakojirudia zaidi hapa kunastahili kutamkwa waziwazi. Oda ya limit si oda ya maker kiotomatiki. Aina ya oda si inayoamua ada. Kinachoamua ni kama oda yako inakaa au inavuka. Weka limit ya kununua kwa 100 wakati ask bora ni 99.8, nayo itajazwa papo hapo dhidi ya ask ile kwa 99.8 nawe utalipa kiwango cha taker. Ulitumia oda ya limit nawe ulikuwa taker. Kama unataka uhakika, alama ya post-only ipo hasa kwa ajili ya kufuta oda ambayo vinginevyo ingevuka badala ya kuiacha ichukue. Tofauti hiyo, na njia ambazo watu hujikwaa nazo, imefanyiwa kazi kwenye makala ya oda za maker na taker.
Weka kanuni kwa namna unayoweza kuitembea nayo: oda ya limit ni oda ya maker tu ikiwa inakaa kwenye daftari bila kuoanishwa. Weka limit ya kununua kwenye au juu ya ask bora nayo itatekelezwa papo hapo dhidi ya oda zilizokwisha kaa pale, kwa kiwango cha taker, sawasawa kabisa na vile oda ya soko ingefanya. Aina ya oda haiamui ada. Kama oda inakaa au inavuka ndicho kinachoamua.
Kuna gharama ya pili iliyokaa kando ya ada ambayo lebo za maker na taker huieleza kwa sehemu. Taker huvuka tofauti ya bei pamoja na kulipa kiwango cha taker, kwa hiyo gharama halisi ya kuchukua ni kiwango pamoja na takribani nusu ya pengo la bid na ask. Maker anayekaa na kujazwa hukusanya nusu ile ya pengo badala ya kuilipa. Kwenye jozi kubwa yenye pengo dogo tofauti hiyo inaweza kuwa sehemu ya mia ya asilimia na hoja inakuwa ya kinadharia. Kwenye jozi nyembamba inaweza kuwa mara kadhaa ya ada yenyewe, na hapo oda inayokaa ni biashara bora kwa sababu zisizohusiana kabisa na ratiba ya ada.
Sasa sehemu ya unyoofu, ambayo makala za kulinganisha ada hupenda kuiruka: kwenye kiwango cha kuingia Binance, kama ilivyohakikiwa tarehe 2026-08-30, viwango vya maker na taker vilikuwa sawa kwa 0.100%. Tofauti ya maker na taker haikulipi chochote kabisa mpaka uwe umeingia eneo la VIP. Chini ya kizingiti hicho, kuchagua oda ya limit badala ya oda ya soko kunastahili kufanywa kwa sababu za utekelezaji, kwa sababu kunadhibiti bei unayoipata na kunazuia oda isitembee kwenye daftari. Hakustahili kufanywa kwa ajili ya ada, kwa sababu hakuna tofauti ya ada ya kukusanya.
Viwango vya sasa vya ada za spot ni vipi?
Ikihakikiwa tarehe 2026-08-30, akaunti ya Regular User ililipa 0.100% pande zote mbili, VIP 1 ilishusha upande wa maker hadi 0.090%, VIP 2 hadi 0.080%, na VIP 3 ilifikia 0.040% maker na 0.060% taker, huku punguzo la BNB likiondoa 25% kwenye kila mojawapo ya takwimu hizo.
Jedwali lililo hapa chini ni nakala ya kile kilichokuwa kwenye ratiba ya umma ya ada za biashara ya Binance siku hiyo. Picha ya skrini iliyo kando yake ni ukurasa uleule kama ulivyonaswa.
| Kiwango | Ujazo wa siku 30 | BNB iliyoshikiliwa | Maker | Taker | Maker, BNB | Taker, BNB |
|---|---|---|---|---|---|---|
| Regular User | < 1,000,000 USD | ≥ 0 BNB | 0.100% | 0.100% | 0.07500% | 0.07500% |
| VIP 1 | ≥ 1,000,000 USD | ≥ 5 BNB | 0.090% | 0.100% | 0.06750% | 0.07500% |
| VIP 2 | ≥ 5,000,000 USD | ≥ 25 BNB | 0.080% | 0.100% | 0.06000% | 0.07500% |
| VIP 3 | ≥ 20,000,000 USD | ≥ 100 BNB | 0.040% | 0.060% | 0.03000% | 0.04500% |
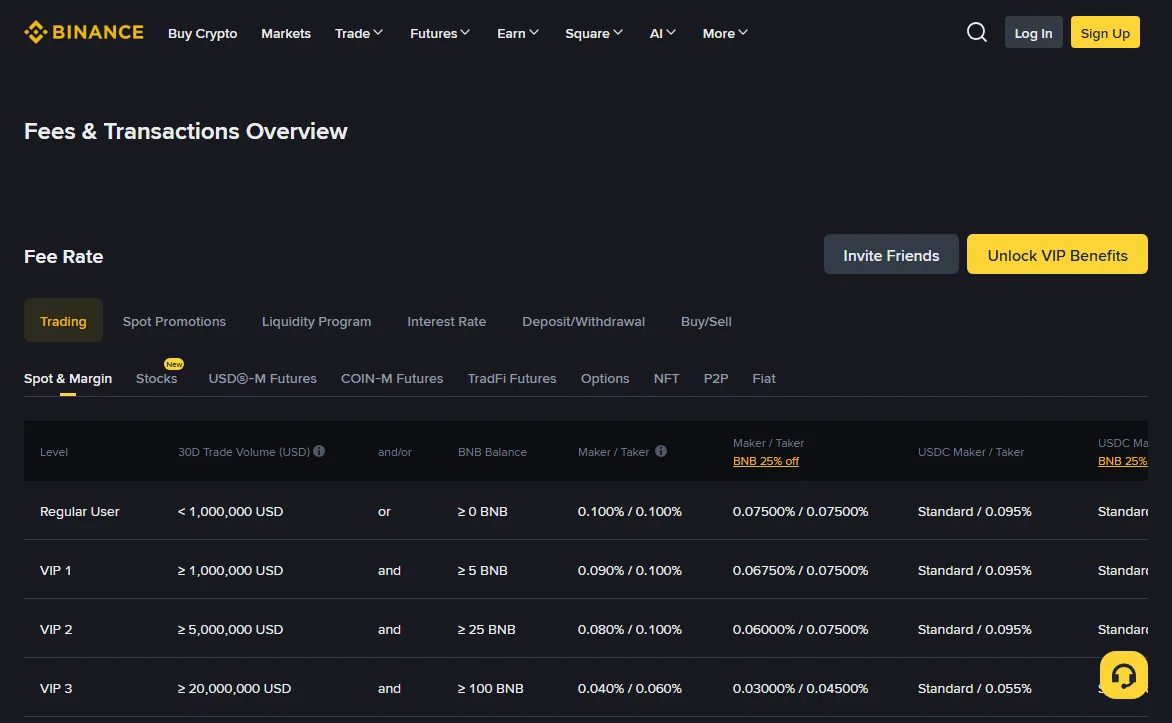
Mambo mawili kutoka kwenye ukurasa ule ni rahisi kuyakosa nayo yote yana uzito.
Kiwango cha taker karibu hakisogei kwa muda mrefu. Kutoka Regular User hadi VIP 2 huacha upande wa taker haujaguswa kwa 0.100% wakati upande wa maker unashuka kwa sehemu ya tano. Kila unachopata kwenye viwango vya chini kipo kwenye oda zinazokaa. Kama unafanya biashara kwa kupiga soko, kupanda viwango hakukufanyii kitu mpaka VIP 3.
Na jozi za USDC zilionyesha ratiba yao ya pekee, iliyo chini. Kama jozi mbili zote zingekufikisha unapokwenda, mali ya kunukulia bei inaweza kuwa na thamani kubwa kuliko kiwango. Hilo ni jambo lenye manufaa ya kweli kuliangalia kwa ukubwa wa akaunti ambayo haitaona VIP 1 kamwe.
Mstari wa kiwango cha kuingia ndio ambao karibu kila anayesoma haya yupo juu yake, kwa hiyo unastahili kutamkwa peke yake. Tarehe 2026-08-30, akaunti ya Regular User yenye ujazo wa siku 30 chini ya 1,000,000 USD ililipa 0.100% maker na 0.100% taker, au 0.07500% pande zote mbili punguzo la BNB likitumika. Namba hizo nne ndiyo ratiba yako yote ya ada isipokuwa kama kuna kitu cha kipekee kuhusu wewe. Nazo huwekwa na soko nazo hubadilika, kwa hiyo soma jedwali la wakati huo kabla ya kuzitegemea badala ya kutegemea ukurasa huu.
Ujazo na BNB ni sharti la pamoja, si la kuchagua
Masharti yote mawili lazima yatimie kwa wakati mmoja: VIP 1 ilihitaji angalau 1,000,000 USD ya ujazo wa siku 30 na salio la angalau 5 BNB, kwa hiyo kufikia ujazo bila BNB kunakuacha kwenye ratiba ya kiwango cha kuingia.
Hili ni “na”, si “au”, na kulisoma kama “au” ndilo kosa la kawaida. Mtu anayezungusha kweli dola milioni kwa mwezi lakini hashikilii BNB anabaki pale pale alipoanzia. Sharti la BNB ni la kushikilia badala ya la kutumia, nalo hukaguliwa dhidi ya salio lako.
Upande wa ujazo hupimwa kwenye dirisha linaloviringika badala ya mwezi wa kalenda, na soko ndilo linalofafanua kinachohesabika ndani yake. Spot na futures hufuatiliwa kwenye ratiba zao. Usidhani kwamba shughuli kwenye bidhaa moja inapandisha kiwango chako kwenye nyingine; soma ufafanuzi ulio kwenye ukurasa wa ada badala ya kuubuni kwa akili.
Inastahili kukaa na ukubwa wa kizingiti kile cha kwanza kwa muda kidogo, kwa sababu kinabadilisha mjadala mzima wa viwango kwa wasomaji wengi. Dola milioni moja ya ujazo wa siku 30 inamaanisha takribani 33,000 USD ya biashara kila siku kwa mwezi mzima. Ujazo huhesabu pande zote mbili, kwa hiyo nafasi iliyofunguliwa na kufungwa huchangia mara mbili, jambo linalosaidia, lakini si kwa kizidishi kikubwa. Akaunti yenye dola elfu chache ingelazimika kuzungusha salio lake lote mara kadhaa kwa siku, kila siku, ili kufika huko.
Hitimisho la kivitendo halina mvuto. Kama unasoma haya ili kubaini jinsi ya kufika VIP 1, karibu bila shaka upo kwenye mstari wa Regular User nawe utabaki pale. Hilo si tatizo. Linamaanisha tu jedwali la viwango ni mahali pasipo sahihi pa kutafuta akiba, na sehemu zilizo chini ndizo sahihi.
Jambo moja zaidi kuhusu utendaji wa kiwango chenyewe. Kupangiwa kiwango hukokotolewa upya na soko kwa ratiba yake mwenyewe badala ya dakika unapovuka kizingiti, nako kunaweza kushuka kama kunavyoweza kupanda. Mwezi wa biashara nzito ukifuatiwa na mwezi wa kimya utakurudisha chini pale dirisha linaloviringika linapokupata. Hakuna anayekutumia notisi kuhusu hilo. Mahali pa kuthibitisha ni kiwango kipi kinatumika kwako sasa ni ukurasa wa taarifa za ada ulio ndani ya akaunti yako mwenyewe, si jedwali la umma, kwa sababu jedwali la umma linakuambia kanuni na akaunti yako inakuambia matokeo.
Jozi unayoifanyia biashara yaweza kuwa na uzito kuliko kiwango
Kwa watu wengi ina uzito kuliko kiwango: ratiba ni ya kila familia ya soko badala ya kila akaunti, na tarehe 2026-08-30 jozi za USDC zilibeba ratiba yao ya pekee iliyo chini kando ya ile ya jumla iliyoonyeshwa hapo juu.
Jedwali ambalo kila mtu hulinukuu ni ratiba moja kati ya kadhaa. Masoko huendesha viwango tofauti kwa mali tofauti za kunukulia bei mara kwa mara, nao huendesha matangazo ya muda yanayofanya jozi mahususi kuwa nafuu au bure kwa kipindi. Maana yake ni kwamba biashara ileile ya msingi, ikielezwa kupitia mali tofauti ya kunukulia bei, inaweza kubeba ada tofauti bila wewe kubadilisha chochote kuhusu akaunti yako.
Kabla ya kupanga upya unachoshikilia kutokana na hilo, fanya hesabu, kwa sababu mara nyingi haistahimili.
Tuseme ratiba ya chini inakuokoa pointi 0.02 za asilimia kwenye biashara ya 1,000 USD. Hiyo ni 0.20 USD. Ili kuitumia lazima uwe unashikilia mali sahihi ya kunukulia bei, na kama itakubidi ubadilishe kwanza, ubadilishaji ule una gharama yake. Kubadilishana stablecoin kwa bei iliyo mbali 0.05% na usawa hugharimu 0.50 USD kwenye 1,000 ileile. Umetumia senti hamsini kuokoa ishirini. Akiba ipo tu kama tayari umeketi kwenye mali ile ya kunukulia bei, au kama utafanya biashara ndani yake mara kwa mara kiasi kwamba ubadilishaji mmoja unasambazwa kwenye biashara nyingi.
Ukwasi una uzito kuliko ratiba hata hivyo. Jozi yenye ada iliyochapishwa ya chini na daftari lililo pana zaidi itakugharimu zaidi kwenye tofauti ya bei uliyoivuka kuliko inavyokuokoa kwenye ada, na tofauti ile ya bei haijitokezi kwenye ukurasa wowote wa ada. Kama daftari la jozi ni jembamba, kiwango kilichochapishwa ndicho kitu kisichovutia zaidi kuihusu. Njia hiyo ya kushindwa imewekwa wazi kwenye makala ya kwa nini oda ya soko hujazwa vibaya kuliko bei uliyoiona.
Toleo linalotumika la hili: angalia ukurasa wa ada uone ni mali zipi za kunukulia bei zina mstari wao, tambua kama jozi yoyote unayoifanyia biashara kweli ipo kwenye ratiba nafuu, na ubadilishe sarafu yako ya kufanyia kazi tu kama utakuwa unafanya biashara ndani yake mara kwa mara. Vinginevyo iache.
Punguzo la BNB lina thamani gani kweli?
Punguzo ni 25% kwenye ada ya spot, ambalo kwenye kiwango cha kuingia hushusha 0.100% hadi 0.07500%, akiba ya pointi 0.025 za asilimia au senti 25 kwa kila 1,000 USD ya mzunguko.
Namna ya kuliwasilisha ndiyo inayoleta madhara hapa. “Punguzo la 25%” linasikika kubwa mno. Ni 25% ya namba iliyokuwa tayari sehemu ya kumi ya asilimia moja, na robo ya sehemu ya kumi ya asilimia ni sehemu ya arobaini ya asilimia. Watu husikia kichwa cha habari kana kwamba robo ya biashara inarudi.
Hii hapa akiba kwenye mzunguko halisi wa kila mwezi. Mzunguko unamaanisha jumla ya thamani iliyofanyiwa biashara, kwa hiyo kununua kisha kuuza 500 USD ileile ni mzunguko wa 1,000 USD.
| Mzunguko wa mwezi | Ada kwa 0.100% | Ada kwa 0.07500% | Kilichookolewa kwa mwezi | Kilichookolewa kwa mwaka |
|---|---|---|---|---|
| 1,000 USD | 1.00 | 0.75 | 0.25 | 3.00 |
| 3,000 USD | 3.00 | 2.25 | 0.75 | 9.00 |
| 10,000 USD | 10.00 | 7.50 | 2.50 | 30.00 |
| 50,000 USD | 50.00 | 37.50 | 12.50 | 150.00 |
| 200,000 USD | 200.00 | 150.00 | 50.00 | 600.00 |
Chukua mstari wa tatu kama kesi halisi ya katikati kwa akaunti ndogo yenye shughuli. Dola elfu kumi za mzunguko kwa mwezi ni biashara nyingi kwenye salio la tarakimu nne, na punguzo linarudisha 2.50 USD. Kwa mwaka, 30 USD. Hiyo ndiyo zawadi.
Toleo la kubeba nalo ni kiwango badala ya mstari. Akiba ya pointi 0.025 za asilimia ni senti 25 kwa kila 1,000 USD ya mzunguko. Zidisha kwa kiasi unachokifanyia biashara kweli. Kwenye 3,000 USD kwa mwezi inafikia takribani 9 USD kwa mwaka, ambayo ndiyo namba ningetamani mtu angeliniwekea mbele kabla sijatumia karibu wikendi nzima kusoma kuhusu viwango. Kuboresha ratiba ya ada kulihisi kama jambo la uwajibikaji. Ilikuwa ndiyo mstari mdogo kuliko yote kwenye taarifa yangu mwenyewe, na mlango wa kuingiza fedha ulio juu yake ndio ulikuwa mkubwa kuliko yote.
Sasa sehemu ambayo makala nyingi huiacha. Ili kushikilia punguzo lazima ushikilie BNB, na kushikilia BNB ni nafasi ya soko, si kuponi.
Tuseme unaweka BNB ya 200 USD kwenye akaunti ili ukato wa ada usikauke kamwe. Kwenye mzunguko wa 3,000 USD kwa mwezi unaokoa 9 USD kwa mwaka kwenye kiasi cha 200 USD, ambayo ni faida ya 4.5% kwa mwaka kwenye fedha ile ikiwa bei itasimama tuli. Haitasimama tuli. BNB ni mali inayoyumba, na mwendo wa 20% dhidi yako hufuta zaidi ya miaka minne ya akiba ndani ya alasiri moja. Mwendo wa 20% upande wako una thamani zaidi ya miaka minne ya akiba. Vyovyote vile, punguzo la ada limekoma kuwa kinachoamua matokeo yako.
Mambo mawili ya kiutendaji juu ya hayo. Salio la BNB hutumika linapolipa ada, kwa hiyo hupungua na kuhitaji kuongezwa, na kila nyongeza ni ununuzi mwingine wenye gharama yake. Na salio likifika sifuri punguzo hukoma kutumika kimyakimya nawe unarudi kwenye kiwango cha kawaida bila kitu chochote kinachokutahadharisha.
Kama tayari unashikilia BNB kwa sababu unataka kushikilia BNB, kuwasha punguzo ni akiba ya nyongeza kwenye ada ambazo tayari ulikuwa unazilipa, na hakuna sababu kubwa ya kutolifanya. Kama ungekuwa unanunua BNB kwa lengo la kuokoa 0.025% kwenye biashara peke yake, unachukua uwazi wa bei ulio mkubwa kwa mara kumi hadi mia moja kuliko akiba yenyewe. Hayo ni maamuzi tofauti nayo yanastahili majibu tofauti.
Miguu miwili, ada mbili, na mwendo unaohitajika kurudi sawa
Kwa 0.100% kwa kila upande, kununua na kuuza nafasi ileile hugharimu 0.200% ya thamani iliyofanyiwa biashara, kwa hiyo bei lazima isogee takribani sehemu mbili za kumi za asilimia upande wako kabla hujafika sawa, kabla ya tofauti yoyote ya bei kuhesabiwa.
Ada hutozwa kwenye miguu yote miwili, na watu hupanga bajeti ya mmoja kwa kawaida. Kwenye 1,000 USD safari ile ya kwenda na kurudi ni 2.00 USD, au 1.50 USD kwa punguzo la BNB. Kisha ongeza gharama ya kuvuka tofauti ya bid na ask, ambayo kwenye jozi kubwa yenye kina ni ndogo na kwenye jozi nyembamba siyo.
Namba inayoamua kweli ada zinakugharimu nini si kiwango, ni mara ngapi unafanya biashara. Fikiria akaunti yenye 1,000 USD inayozungusha salio lake lote mara ishirini kwa mwezi. Huo ni mzunguko wa 40,000 USD, ada ya 40 USD, na asilimia nne ya akaunti imeondoka ndani ya mwezi kabla ya matokeo yoyote ya soko. Akaunti ileile ikizunguka mara mbili kwa mwezi hulipa 4 USD.
Kwa hiyo kiwango cha ada ni kizidishi juu ya uamuzi ambao tayari umeufanya kuhusu marudio, na uamuzi wa marudio ni mkubwa mara nyingi kuliko kiwango. Mfanyabiashara anayepunguza idadi ya biashara zake kwa nusu huokoa zaidi ya kile safari nzima kutoka Regular User hadi VIP 3 ingempa. Kikokotoo cha ada za biashara hufanya hili kuwa halisi: kinaonyesha safari ya kwenda na kurudi kwa fedha na mwendo unaohitajika kuifidia, nacho huonyesha hesabu yake.
Ada za futures hutozwa kwenye notional, si kwenye margin yako
Ada za futures hukokotolewa kwenye thamani ya notional ya nafasi badala ya kwenye margin uliyoiweka, kwa hiyo leverage huzizidisha: kwa 10x, ada iliyonukuliwa kwenye notional ya 10,000 USD inalipwa kutoka kwenye 1,000 USD ya fedha yako mwenyewe.
Thamani ya notional ni thamani kamili ya uso ya mikataba unayoidhibiti, tofauti na dhamana iliyo nyuma yake. Investopedia ina ufafanuzi mfupi ikiwa neno hili ni geni. Kila ada ya futures hukokotolewa dhidi ya thamani ile ya uso.
Viwango vya futures huchapishwa kwenye ratiba tofauti na ya spot, kwenye ukurasa wa ada za futures wa Binance, nayo ni ya chini kwa asilimia kuliko viwango vya spot vilivyo hapo juu. Hapo ndipo penye ujanja. Asilimia ni ndogo na kiasi ni kikubwa, kwa sababu msingi inayotumika juu yake ni nafasi yako badala ya mtaji wako.
Hesabu, ikitumia kiwango cha taker cha mviringo cha 0.05% kwa lengo la kufanya jedwali lisomeke. Soma ratiba ya futures ya wakati huo kwa takwimu ya sasa na uibadilishe; sura ya matokeo haibadiliki.
| Leverage | Notional kwenye margin ya 1,000 USD | Ada ya kwenda na kurudi kwa 0.05% kwa upande | Kama sehemu ya margin yako |
|---|---|---|---|
| 1x | 1,000 USD | 1.00 USD | 0.10% |
| 3x | 3,000 USD | 3.00 USD | 0.30% |
| 5x | 5,000 USD | 5.00 USD | 0.50% |
| 10x | 10,000 USD | 10.00 USD | 1.00% |
| 20x | 20,000 USD | 20.00 USD | 2.00% |
| 50x | 50,000 USD | 50.00 USD | 5.00% |
Soma mstari wa 10x polepole, kwa sababu ndio unaojibu swali watu wanalofika nalo. Ada ya futures huonekana kubwa kuliko ada ya spot kwenye akaunti ileile kwa sababu margin ya 1,000 USD kwa 10x hudhibiti notional ya 10,000 USD, na ada hukokotolewa kwenye ile 10,000. Asilimia iliyo kwenye ratiba ya futures ni ndogo kuliko ile ya spot. Kiasi unachokikabidhi, kikipimwa dhidi ya mtaji wako mwenyewe, ni kikubwa zaidi. Vyote viwili ni kweli kwa wakati mmoja na hiyo ndiyo mkanganyiko wote.
Kwa 50x, kufungua na kufunga mara moja kumegharimu asilimia tano ya dhamana yako. Fanya hivyo mara nne kwa wiki na sehemu ya tano ya akaunti imeondoka huku soko halijafanya lolote kabisa. Huu ndio utaratibu ulio nyuma ya akaunti nyingi zinazovuja damu bila kuwahi kufilisiwa.
Ufafanuzi mmoja, kwa sababu jedwali hili husomwa vibaya kama hoja dhidi ya leverage kwa ujumla. Ada ni matokeo ya notional, si ya leverage yenyewe. Ukichukua nafasi ya 10,000 USD kwa margin ya 10,000 USD, unalipa ada ileile ya kuchukua nafasi ya 10,000 USD kwa margin ya 1,000 USD. Kile leverage inachobadilisha ni uwiano kati ya ada na mtaji wako mwenyewe, na hivyo ni kiasi gani cha akaunti yako safari ya kwenda na kurudi inakimeza. Watu wawili wanaweza kulipa ada inayofanana huku mmoja wao ametumia 0.1% ya fedha yake na mwingine 1%.
Mgawanyo wa maker na taker hutumika kwenye futures pia, na pengo kati ya pande hizo mbili kwa kawaida ni pana kwa uwiano hapo kuliko kwenye spot. Kama unashikilia nafasi kwa zaidi ya dakika chache, kuweka oda ya kuingia ikae badala ya kupiga soko kuna thamani zaidi kwenye futures kuliko tabia hiyohiyo ilivyo na thamani kwenye daftari la spot. Ada pia si tozo pekee kwenye nafasi ya perpetual: ufadhili hutuliwa mara kwa mara nao pia hukokotolewa kwenye notional, jambo lililoelezwa kwenye gharama ya kushikilia perpetual usiku kucha, na kufungwa kwa lazima hubeba tozo yake ya kufilisiwa juu ya hasara. Ada ya biashara ndiyo ndogo kuliko zote tatu kwenye leverage kubwa.
Je, Convert ni nafuu kuliko kuweka oda kwenye daftari?
Mara nyingi hapana, kwa sababu Convert na njia za kununua papo hapo hazionyeshi mstari wa ada hata kidogo na badala yake huweka gharama yao ndani ya nukuu unayoonyeshwa, na faida hiyo iliyojengwa ndani mara nyingi ni mara kadhaa ya 0.100% ambayo ungeilipa ukifanya biashara ya jozi ileile kwenye daftari la oda.
“Bila ada” kwenye skrini hizi ni sahihi kiufundi na kunapotosha kwa vitendo. Hakuna ada, na kuna bei, na bei ile si bei ya katikati ya soko. Pengo ndiyo gharama. Tofauti ya bid na ask ndiyo dhana ya msingi; kile bidhaa ya ubadilishaji hufanya ni kukunukulia kiwango mahali fulani nje ya tofauti ile na kubakiza pengo.
Jinsi ya kupima nukuu kwa takribani sekunde ishirini:
- Tambua kiwango na kiasi ambacho skrini ya ubadilishaji inakupa.
- Fungua jozi ya spot ya mali hizo mbili na usome bid bora na ask bora.
- Chukua katikati ya hizo mbili. Hiyo ndiyo bei yako ya marejeo.
- Gawanya tofauti kati ya nukuu na katikati kwa katikati, na ueleze kama asilimia.
- Ilinganishe na 0.100%, ambayo ndiyo biashara ileile inakugharimu ukiwa taker kwenye daftari.
Kwenye jozi kubwa yenye ukwasi, nukuu ya ubadilishaji iliyo ndani ya sehemu chache za mia za asilimia kutoka katikati ni mpango wa haki na urahisi wake unastahili. Nukuu iliyo mbali 0.3% au 0.4% inakugharimu mara tatu au nne ya njia ya daftari la oda. Kwenye 5,000 USD hiyo ni takribani 15 hadi 20 USD dhidi ya 5 USD, kwa muamala unaochukua muda uleule kwa njia yoyote.
Fanya ukaguzi mara moja kwa kila jozi badala ya mara moja kwa kila biashara. Faida za ubadilishaji ni tulivu kiasi kwa kila soko, kwa hiyo baada ya vipimo viwili au vitatu utajua ni ubadilishaji upi kati ya wa kawaida wako ni sawa na upi si sawa.
Kwa hiyo: je, Convert hutoza ada? Hakuna mstari wa ada wa pekee, na ubadilishaji si bure. Kauli hizo mbili hukaa pamoja kwa raha mara tu unapokubali kwamba gharama imejengwa ndani ya bei badala ya kuorodheshwa kando yake. Njia pekee ya kuiona ni ulinganisho ulio hapo juu: bid bora, ask bora, katikati, na nukuu iliyotolewa ipo mbali kiasi gani na katikati ile. Chochote usichoweza kukipima hivyo unakichukua kwa imani.
Hakuna kati ya hayo kunamaanisha bidhaa ni mtego. Convert ni chombo sahihi kabisa katika hali tatu: viasi vidogo mno kwa kikomo cha chini cha biashara cha daftari la oda, salio za mabaki unazoziunganisha, na jozi nyembamba kiasi kwamba oda ya limit iliyokaa isingejazwa kamwe. Pia, kwa unyoofu, ni chombo sahihi kwa yeyote atakayekosea nafasi ya nukta ya desimali kwenye skrini ya biashara. Asilimia 0.3 unayoijua ni bora kuliko sufuri ya ziada ya bahati mbaya.
Mantiki ileile hutumika kwenye ubadilishaji wowote ulio ndani ya uhamisho, jambo lililoshughulikiwa kutoka upande wa pili kwenye uchambuzi wa gharama za kuhamisha.
Kuingiza fedha kwa kadi hugharimu nini?
Ununuzi wa kadi na wa fedha za kawaida wa papo hapo upo kwenye ngazi tofauti kabisa na ada za biashara, kwa kawaida kwenye asilimia chache za tarakimu moja, ambayo ni takribani mara ishirini hadi arobaini ya kile kiasi kilekile kinachogharimu kufanyiwa biashara kwenye daftari la spot.
Hii ndiyo namba ambayo karibu hakuna anayeiboresha nayo karibu daima ndiyo ada kubwa kuliko zote anazolipa mtu yeyote. Soma takwimu kamili kwenye skrini ya malipo kabla ya kuthibitisha, kwa sababu hutofautiana kwa nchi, mfumo wa kadi, sarafu na mtoa huduma, nayo hunukuliwa kando na ada za biashara zilizojadiliwa hapo juu.
Njia ya kadi pia ina gharama ambazo si za soko hata kidogo:
- Ubadilishaji wa sarafu. Kama kadi yako imepimwa kwa sarafu isiyo ile inayotozwa, mtoaji wa kadi huongeza faida yake ya kubadilisha fedha juu ya ile ya jukwaa. Kadi ya KES au TZS inayotozwa kwa dola hubeba safu hiyo bila kuionyesha popote.
- Kuchukuliwa kama kuchukua fedha taslimu. Baadhi ya watoaji huainisha ununuzi wa sarafu za kidijitali kama kuchukua fedha taslimu, jambo linaloweza kubeba tozo ya pekee na kuanzisha riba mara moja badala ya mwisho wa kipindi cha taarifa.
- Tofauti ya bei iliyo ndani ya bei iliyonukuliwa. Skrini ya kununua papo hapo hupanga bei ya sarafu ya kidijitali pamoja na kutoza ada, na mantiki ileile ya sehemu ya Convert hutumika.
Njia za uhamisho wa benki kwa kawaida ni nafuu zaidi na wakati mwingine ni bure, kwa gharama ya kuchukua siku au zaidi. P2P ipo katikati na ina tofauti yake ya bei inayohitaji kupimwa dhidi ya bei ya soko, jambo ambalo makala ya kusoma bei za P2P ipo kwa ajili yake. Kwa mnunuzi anayelipa kwa shilingi kupitia pesa ya simu, hiyo ndiyo njia ya kawaida ya kuingia, na gharama yake haipo kwenye mstari wa ada kabisa — ipo kwenye pengo kati ya bei ya mtangazaji na bei ya soko. Ndiyo sababu haihisiwi kuwa ghali na ndiyo sababu inastahili kupimwa.
Mlango wa kutoka ni hadithi ileile kinyume nao hupata usikivu mdogo hata zaidi. Kutoa fedha za kawaida hubeba tozo yake, inayotofautiana kwa njia na kwa nchi, na kulipwa kwa kadi kwa kawaida ni ghali kuliko uhamisho wa benki kama ilivyo upande wa kuingia. Kama unapanga kusogeza fedha ndani na nje zaidi ya mara moja, panga bei ya safari ya kwenda na kurudi badala ya ya amana, kwa sababu tozo mbili za kuingia na tozo mbili za kutoka zitazidi kwa urahisi kila kitu unachotumia kwenye biashara katikati.
Huu hapa ulinganisho unaotoa hoja. Ada ya kadi ya 2% kwenye 1,000 USD ni 20 USD. Kwa 0.100% kwa upande, 20 USD inakununulia safari kumi kamili za kwenda na kurudi za 1,000 USD ileile. Mbofyo mmoja kwenye skrini ya malipo umegharimu zaidi ya mwezi wa biashara yenye shughuli. Kama utachukua kitu kimoja kutoka kwenye makala hii, uwiano huo ndicho.
Hakiki ulicholipa kweli, si kile ratiba inachosema
Fungua historia yako mwenyewe ya biashara: kila kujazwa hubeba safu ya ada inayoonyesha kiasi kilichotozwa na mali kilichotozwa kwayo, na rekodi ile ndiyo taarifa pekee yenye mamlaka ya kile biashara ilikugharimu.
Kila kitu kilicho juu ya hapa ni kile ratiba inachosema. Ulicholipa ni swali tofauti, nayo hutengana mara nyingi zaidi kuliko unavyotarajia.
Upande wa spot, ada huandikwa kwa kila ujazo. Oda iliyojazwa kwa vipande sita kwenye viwango kadhaa vya bei huzalisha mistari sita ya ada, kwa hiyo jumla ya oda lazima ijumuishe mistari yote sita. Fanya hivyo kabla ya kulinganisha chochote na kiwango kilichochapishwa, la sivyo namba itaonekana isiyo sahihi.
Linganisha hesabu ya oda moja bila kubahatisha
Hesabu kamisheni ya kila ujazo kwa kiasi kilichotekelezwa, bei ya utekelezaji na kiwango cha ada kinachotumika, kisha jumlisha kamisheni kwa msingi wa sarafu moja. Ukurasa wake wa msaada kuhusu ada za spot pia unatofautisha vitu viwili muhimu: makadirio yanayoonyeshwa kabla ya utekelezaji ni ya marejeo tu, ilhali Historia ya Biashara huandika kiasi kilichotozwa kweli. Hivyo unaweza kuchunguza kwa utaratibu oda ambayo gharama yake inaonekana kutolingana na kiwango cha kichwa.
- Orodhesha kila ujazo wa oda hiyo. Hifadhi kiasi kilichotekelezwa, bei ya utekelezaji, nafasi ya maker au taker, kiasi cha kamisheni na mali iliyotumika kulipa kamisheni. Usihesabu sehemu ambayo haikutekelezwa ya oda iliyojazwa nusu.
- Jenga upya notional ujazo mmoja baada ya mwingine. Zidisha kiasi kilichotekelezwa kwa bei yake, tumia kiwango cha ujazo huo, ndipo ujumlishe majibu. Oda moja inaweza kujazwa kwa bei tofauti na, katika hali fulani, kwa nafasi tofauti za ukwasi.
- Badilisha kamisheni zote ziwe kwenye sarafu moja ya kulinganisha. Unaponunua, ada kwa kawaida hulipwa kwa mali uliyopokea; unapouza, hulipwa kwa mali ya bei. Kama punguzo la BNB lilikuwa hai, rekodi huonyesha BNB. Badilisha kiasi hicho kwa bei iliyohusika wakati wa ujazo kabla ya kukijumlisha.
- Tenga gharama ya utekelezaji. Tofauti kati ya bei yako ya ujazo na bei ya katikati ya soko ni kuteleza kwa bei au spread, si kamisheni. Ada ya ufadhili, riba ya mkopo na tozo ya kufilisi pia zibaki kwenye mistari tofauti.
- Linganisha kiwango ulichojenga upya na kiwango kilichotumika wakati ule. Tumia jozi, daraja la VIP, ofa na mpangilio wa BNB wa tarehe ya biashara. Ratiba ya umma ya leo haiwezi kuthibitisha gharama iliyopaswa kutozwa biashara ya zamani.
Chukua ununuzi rahisi wa spot wa 2,000 USDT unaotekelezwa kwa ujazo mbili: 800 USDT na 1,200 USDT. Kwa kiwango cha mfano cha 0.100%, kamisheni zina thamani ya pamoja ya 0.80 + 1.20 = 2.00 USDT. Kwa punguzo la BNB la 25% linalostahili, thamani yake ingekuwa 1.50 USDT, ikilipwa kwa BNB. Kwa hiyo Historia ya Biashara inaweza kuonyesha viwango viwili vidogo vya BNB bila mstari mmoja wa 1.50 USDT. Badilisha rekodi zote mbili za BNB ziwe USDT kwa msingi mmoja wa bei ya kihistoria ndipo hesabu zilingane.
Kama namba uliyojenga bado ni tofauti, hakiki sababu nne kabla ya kudhani jukwaa limekutoza vibaya. Salio la BNB lisilotosha linaweza kufanya kiwango kamili kitumike. Ofa ya ada sifuri inaweza kutumika kwa jozi moja lakini isiwepo kwa nyingine. Kuzungusha desimali hufanyika kwa kila ujazo. Pia, oda ya limit yenye bei inayoweza kutekelezwa mara moja inaweza kujazwa kama taker ingawa aina ya oda ina jina “limit.” Kila sababu huacha ushahidi kwenye maelezo ya ujazo; jina kwenye tiketi ya oda peke yake halijibu swali.
Hifadhi hesabu kwa namna inayoweza kurudiwa. Tunza rekodi za ujazo ulizopakua, taja sarafu ya bei uliyotumia kulinganisha, na andika chanzo cha bei pamoja na muda uliotumia kutathmini kamisheni yoyote ya BNB au mali ya msingi. Toa jumla mbili: kamisheni pekee, inayoweza kuhakikiwa dhidi ya ratiba, na gharama nzima ya utekelezaji, inayoongeza spread au kuteleza kwa bei. Asilimia moja ya wastani bila maelezo hayo ni ngumu kuhakiki na rahisi kueleweka vibaya. Rekodi hiyo pia husaidia kulinganisha vipindi wakati mchanganyiko wa jozi, aina za oda au mali za kulipia ada unapobadilika.
Safu ya mali ya ada ndicho kipimo cha haraka kuliko vyote kwenye jukwaa zima. Kama ada ilichukuliwa kwa BNB, punguzo lilikuwa hai kwenye biashara ile. Kama ilichukuliwa kwa mali uliyoipokea, halikuwa hai, jambo linalomaanisha kwa kawaida salio la BNB lilikuwa limekwisha wakati ule. Hakuna kinachokuonya hilo linapotokea. Hukoma kutumika kimyakimya tu nawe unaendelea kulipa kiwango cha kawaida. Kuangalia mali ya ada kwenye biashara ya karibuni huchukua sekunde kumi na kunajibu swali ambalo vinginevyo watu hulibishania kinadharia.
Upande wa futures, historia ya miamala hutenganisha tozo kwenye vipengele tofauti: kamisheni, ada ya ufadhili, faida na hasara iliyotimizwa, na tozo yoyote inayotokana na kufungwa kwa lazima. Ni mistari tofauti kwa sababu ni njia tofauti, na kuchukulia malipo ya ufadhili kama ada ya biashara kutakupa picha isiyo sahihi kabisa ya kile mkakati wako unagharimu.
Zoezi linalostahili kufanywa mara moja kila robo mwaka ni fupi. Toa historia ya biashara ya kipindi, jumlisha safu ya ada, jumlisha thamani iliyofanyiwa biashara, na ugawanye moja kwa nyingine. Hiyo inakupa kiwango chako halisi cha wastani kwenye kila kitu ulichokifanya kweli.
Kisha ilinganishe na 0.100%. Ikitoka karibu, gharama zako zipo pale ratiba inaposema. Ikitoka juu kwa maana, ziada haitoki kwenye ratiba ya ada hata kidogo. Inatoka kwenye tofauti za bei ulizozivuka, kutoka Convert, au kutoka mlango wa kuingiza fedha, na namba inakuambia mahali pa kwenda kuangalia.
Ni ada ipi kati ya hizi ina uzito kwenye akaunti ndogo?
Mlango wa kuingiza fedha na utoaji, kwa mpangilio huo, na si ile 0.100% ambayo mjadala mwingi unaihusu.
Chukua mwaka wenye uwezekano kwa akaunti ndogo. Mtu anaiwekea 1,000 USD, anafanya biashara kwa kiasi bila kuwa mzembe, anazungusha jumla ya 6,000 USD, na anatoa fedha mara tatu. Hakuna cha ajabu.
| Gharama | Kiasi | Sehemu ya jumla |
|---|---|---|
| Mlango wa kuingia kwa kadi kwenye 1,000 USD kwa takribani 2% | 20.00 USD | 69% |
| Ada za spot kwenye mzunguko wa 6,000 USD kwa 0.100% | 6.00 USD | 21% |
| Utoaji mara tatu kwenye mtandao wa ada ndogo | 3.00 USD | 10% |
| Jumla | 29.00 USD | 100% |
| Kile punguzo la BNB lingeliokoa | 1.50 USD | 5% |
Theluthi mbili ya gharama za mwaka zilipita kwenye skrini moja ya malipo ndani ya sekunde chache. Kitu kinachozalisha mjadala mwingi kuliko vyote, punguzo la BNB, kina thamani ya 1.50 USD nacho ndicho mstari mdogo kuliko yote kwenye ukurasa.
Kwa hiyo, kwa mpangilio wa kushuka wa kile kinachostahili kufanyiwa jambo:
- Ingiza fedha kupitia njia ya benki badala ya kadi pale nchi na benki yako zinaporuhusu. Hili lina thamani zaidi ya kila kitu kingine kikijumlishwa, nalo linakugharimu siku moja ya kusubiri. Kama P2P na pesa ya simu ndiyo njia unayoipata kivitendo, gharama yake bado ni ya kweli — ipo kwenye nukuu, si kwenye mstari wa ada, kwa hiyo ipime dhidi ya bei ya soko kabla ya kukubali.
- Toa fedha mara chache na kwa viasi vikubwa. Ada tuli ya utoaji haipandi pamoja na ukubwa, kwa hiyo kuunganisha utoaji mitano kuwa mmoja hupunguza mstari ule kwa takribani 80%. Hesabu ipo kwenye sehemu ya ukubwa wa chini unaokubalika wa uhamisho.
- Acha kulipa tofauti ya bei usiyohitaji kuilipa. Hakiki ubadilishaji wako wa kawaida mara moja dhidi ya daftari la oda. Kama mmojawapo upo mbali 0.3% na katikati, mabadiliko hayo peke yake yanaweza kuwa na thamani zaidi ya kiwango chochote utakachowahi kukifikia.
- Fanya biashara mara chache. Marudio ndiyo kizidishi juu ya kila ada ya biashara unayoilipa.
- Ndipo tu ufikirie BNB, na tu kama ulikuwa utaishikilia hata hivyo.
Ile 0.100% ni ya kweli, na kwa ukubwa fulani wa akaunti inakuwa kipengele kinachotawala. Ukubwa huo upo mbali sana juu ya pale watu wengi walipo wanapoanza kusoma kuhusu ada. Mahali fulani kwenye eneo la mamia elfu ya dola ya mzunguko wa mwaka asilimia huanza kuzidi gharama tuli, na hapo jedwali la viwango linakuwa linastahili kuboreshwa. Hadi wakati huo ndiyo namba isiyo muhimu kuliko zote kwenye skrini.
Asilimia huadhibu ukubwa. Ada tuli huadhibu marudio. Baini ni lipi kati ya hayo mawili unalolifanya kweli, na uboreshe hilo.