Kiwango cha ufadhili wa perpetual: gharama ya kushikilia usiku kucha
Ufadhili hutozwa dhidi ya ukubwa wa nafasi yako, si dhidi ya fedha ulizoziweka — ndiyo maana kiwango kinachoonekana kama sehemu ndogo kinaweza kuwa mzigo mkubwa kwenye biashara yenye leverage. Hapa kuna hesabu, na hukumu ya kweli kuhusu ni kiasi gani inapaswa kubadilisha unachofanya.
Kwa kifupi. Ufadhili hutozwa kwa notional ya nafasi, si kwa margin uliyoweka, kwa hiyo leverage huizidisha dhidi ya fedha ulizoweka kweli. Kiwango kilekile cha 0.01% ni 0.01% ya notional na 0.20% ya fedha zako kwa leverage ya mara 20, kila baada ya saa nane.
Hii inamhusu yeyote anayebeba perpetual kupita alama ya malipo. Kama unafunga nafasi kabla ya jioni, ufadhili karibu haukugusi na ada ya biashara ya kwenda na kurudi ndiyo gharama inayostahili umakini wako.
Kiwango cha ufadhili ni nini?
Ni malipo ya mara kwa mara kati ya wenye nafasi za long na wenye nafasi za short, yanayolenga kuvuta bei ya mkataba karibu na bei ya soko la papo hapo.
Vipengele viwili vya maelezo hayo vinabeba uzito wote. Cha kwanza: ni malipo kati ya wafanyabiashara. Cha pili: yanapimwa kwa notional ya nafasi. Kila kitu kingine kwenye ukurasa huu kinatokana na hivyo viwili.
Si ada. Soko la kubadilishana halishiki fedha hizo. Zinatoka kwa upande mmoja wa soko kwenda kwa mwingine, na jukwaa hufanya kazi ya kuhesabu tu. Ndiyo maana hutaziona kwenye jedwali la ada. Kiwango kinapokuwa chanya, wenye long hulipa wenye short. Kinapokuwa hasi, ni kinyume. Ukubwa wa malipo hutegemea ukubwa wa nafasi yako, si ukubwa wa akaunti yako. Maelezo rasmi ya jinsi inavyokokotolewa yapo kwenye nyaraka za jukwaa.
Watu wengi hukutana nao kwa bahati mbaya. Unafungua nafasi, unaangalia bei, kisha wakati fulani unagundua kwamba salio lako liko chini kidogo kuliko safu ya faida na hasara inavyodai linapaswa kuwa. Hakuna kilichofungwa. Hakuna kilichofilisiwa. Kiasi kidogo kimeondoka tu.
Kwenye akaunti kinajitokeza kama safu yake mwenyewe. Malipo ya ufadhili huandikwa kando na faida iliyofungwa, na kando na ada za biashara, mara nyingi kwenye historia ya miamala inayohitaji kuchujwa ili isomeke — orodha huanza ikionyesha kila aina ya muamala kwa pamoja, na ufadhili ni aina moja kati ya kumi na zaidi. Hii ndiyo sababu ya kiufundi inayofanya ufadhili ukosekane machoni. Hauonekani kamwe ndani ya namba ya faida na hasara unayoiangalia kwenye nafasi, kwa hiyo nafasi inaonekana ikifanya jambo moja huku salio likifanya jingine kimyakimya, nazo hukubaliana tu ukienda kutafuta orodha ya tatu. Kama umeshikilia perpetual kwa muda na hujawahi kufungua mwonekano ule, ni zoezi fupi na lenye kukwaza kidogo.
Kipengele cha pili ndicho kikubwa zaidi, nacho ni cha kurudiwa: ufadhili unapimwa kwa notional. Si kwa margin yako. Si kwa faida yako isiyofungwa. Si kwa salio la akaunti yako. Ni thamani kamili ya mkataba unaoshikilia. Ukishalielewa hilo, sehemu kubwa ya ukurasa huu inakuwa hesabu tu.
Historia ya kiwango cha kila mkataba huchapishwa pia, na inafaa kuifungua kabla ya kuchukua nafasi unayokusudia kuishikilia. Inakuambia kama mkataba huo umekuwa wa bei nafuu au wa ghali kubeba hivi karibuni — taarifa unayoipata bure, nayo ndiyo ambayo watu wengi hawaiangalii.
Perpetual haina tarehe ya mwisho ya kuiweka sawa
Mkataba wa kawaida wa futures huisha, na siku ya kuisha bei yake hulazimika kukutana na bei halisi. Perpetual haiishi kamwe, kwa hiyo inahitaji kitu kingine cha kuivuta.
Fikiria mkataba wa futures wa kawaida. Una tarehe. Ukikaribia tarehe hiyo, bei ya mkataba na bei ya kitu chenyewe zinalazimika kukaribiana, kwa sababu siku ile zinakuwa kitu kimoja. Utaratibu huo unaelezwa vizuri kwenye makala ya Binance Academy.
Uhakika wa tarehe ndio unaofanya kazi. Tarehe inapokaribia, pengo lolote kati ya bei ya mkataba na bei halisi linakuwa fursa ya arbitraji yenye muda unaojulikana, kwa hiyo pengo linajifunga lenyewe. Hakuna anayehitaji kulazimisha. Muundo mzima wa mikataba ya mbeleni unategemea kuwepo kwa siku ambayo bei mbili lazima zikutane.
Perpetual haina tarehe hiyo. Ndiyo mvuto wake wote: unapata mwangaza wa leverage ambao huhitaji kuuhamisha kila robo mwaka, hakuna kalenda ya kuisha, hakuna zoezi la kuhamisha nafasi kutoka mkataba mmoja kwenda mwingine.
Lakini ukiondoa tarehe umeondoa kile kilichoiweka bei sawa. Bila kitu cha kuivuta, bei yake ingeweza kuelea mbali na soko halisi bila kikomo, kwa sababu hakuna wakati ambao hizo mbili zinalazimika kukubaliana. Ufadhili ndiyo kamba. Bei ya mkataba ikipanda juu ya soko, kushikilia long kunakuwa ghali na kushikilia short kunakuwa na malipo, na hiyo inasukuma bei kurudi chini.
Uchumi wake ni rahisi ukiuona hivyo. Kulipa ili kushikilia long kunapunguza mvuto wa kushikilia long. Kulipwa ili kushikilia short kunaongeza mvuto wa short. Upande uliojaa unatozwa hadi msongamano upungue. Ni bei iliyowekwa juu ya msongamano.
Hivyo ufadhili si adhabu wala si zawadi. Ni utaratibu wa kiufundi unaofanya bidhaa iwezekane. Ukipenda kuiweka kwa maneno mengine: ni kodi ya kusimama upande maarufu wa soko lisilo na tarehe ya kumaliza mabishano.
Msingi ni notional, si margin uliyoweka
Ufadhili huhesabiwa kwa notional ya nafasi yako kila wakati; kwa hiyo kwa leverage ya mara 20, kiwango kinachopimwa dhidi ya nafasi ni kikubwa mara ishirini kinapopimwa dhidi ya fedha ulizoweka.
Fikiria nafasi yenye notional ya USDT 10,000 na kiwango cha ufadhili cha 0.01% kwa kipindi kimoja. Malipo ni 10,000 × 0.0001 = USDT 1.00. Hiyo ni USDT 1.00 ileile bila kujali leverage, kwa sababu leverage haibadilishi notional. Kinachobadilishwa na leverage ni kipimo unachotumia kuilinganisha.
USDT 1 kwa 10,000 inaonekana kama hakuna kitu. Kwa leverage ya mara 10 ni 0.10% ya margin ya 1,000; kwa leverage ya mara 20 ni 0.20% ya margin ya 500. Namba ni ileile. Kipimo ni tofauti, na kipimo cha pili ndicho kinachohusu fedha zako.
Hili ndilo jambo ambalo namba iliyo kwenye skrini inalificha bila kukusudia. Kiwango kinatajwa kama asilimia ya notional, kwa sababu ndivyo mkataba unavyojielezea. Lakini akili yako inahesabu kwa vipimo vya margin. Kati ya vipimo hivyo viwili kuna kizidishi kimoja tu, nacho ni leverage yako.
Ikiandikwa kama kanuni inatosha mstari mmoja:
Gharama ya ufadhili kama sehemu ya margin yako = kiwango cha ufadhili × leverage.
Ndiyo yote. Kiwango unachokisoma kwenye skrini, kikizidishwa na leverage uliyoichagua wewe mwenyewe. Watu wawili wanaoangalia 0.01% ileile kwenye skrini ileile — mmoja kwa mara tatu, mwingine kwa mara hamsini — wanaangalia gharama zinazotofautiana kwa takriban mara kumi na saba, wala hakuna kati ya namba hizo mbili inayoonyeshwa popote.
Kabla ya kushikilia chochote usiku kucha, fanya kuzidisha huko mara moja: kiwango mara leverage. Kunachukua sekunde tano, nako ndiko kunakotofautisha kati ya “hii ni ndogo, sahau” na “nafasi hii inatakiwa isogee asilimia nzima kwa siku ili tu kubaki palepale”.
| Leverage | Margin uliyoweka | Ufadhili kwa kila malipo | Gharama dhidi ya notional | Gharama dhidi ya margin |
|---|---|---|---|---|
| Mara 1 | 10,000.00 | 1.00 | 0.01% | 0.01% |
| Mara 3 | 3,333.33 | 1.00 | 0.01% | 0.03% |
| Mara 5 | 2,000.00 | 1.00 | 0.01% | 0.05% |
| Mara 10 | 1,000.00 | 1.00 | 0.01% | 0.10% |
| Mara 20 | 500.00 | 1.00 | 0.01% | 0.20% |
| Mara 50 | 200.00 | 1.00 | 0.01% | 0.50% |
Safu ya nne haibadiliki. Safu ya tano ndiyo unayoihisi. Kwa leverage ya mara 50, kiwango kinachoonekana kama 0.01% kinachukua 0.50% ya fedha ulizoweka kila linapolipwa, na litalipwa tena baada ya saa nane. Kikokotoo cha kiwango cha ufadhili kinaonyesha jambo hili moja kwa moja.
Ufadhili hutozwa mara ngapi kweli?
Kwa alama zilizopangwa, si mfululizo — mara nyingi kila saa nane, ingawa hutofautiana kwa mkataba.
Hii inamaanisha kitu ambacho watu hukikosa: hulipi kwa muda uliokaa nao, unalipa kwa alama ulizozipitia ukiwa umefungua. Kushikilia kwa saa saba na nusu bila kupitia alama yoyote hakugharimu chochote. Kushikilia kwa dakika kumi zinazozunguka alama kunagharimu malipo kamili.
Kanuni yenyewe inafaa kusemwa wazi, kwa sababu inawashangaza watu pande zote mbili:
Unalipa ufadhili ikiwa tu umeshikilia nafasi wakati alama ya malipo inapopita. Si kabla, si kwa uwiano, si kwa muda uliokaa nayo.
Fungua nafasi dakika tano baada ya alama na uifunge dakika tano kabla ya inayofuata, na umeshikilia karibu saa nane bila kulipa senti. Fungua dakika moja kabla ya alama na ufunge dakika moja baada yake, na umeshikilia kwa dakika mbili na umelipa kipindi kizima. Ufadhili ni picha ya wakati mmoja, si mita inayohesabu.
Kwa hiyo mtu anayefunga na kufungua siku nzima anaweza asilipe ufadhili kabisa, huku mtu anayeshikilia kwa siku moja akilipa mara tatu. Hakuna kati yao anayeonewa. Ni jinsi utaratibu ulivyoundwa.
Utaratibu huo unazalisha tabia unayoweza kuiona sokoni. Nafasi hufungwa dakika chache kabla ya alama na kufunguliwa tena baadaye. Kwenye mikataba ambayo kiwango kimeenda upande mmoja kwa nguvu, mtiririko huo ni mkubwa kiasi cha kuonekana kwenye daftari. Kama inafaa kwako ni hesabu, wala si kanuni: mara nyingi jibu ni hapana, kwa sababu ada mbili za biashara pamoja na kuvuka pengo mara mbili hugharimu zaidi ya malipo moja ya ufadhili wa kawaida. Kwa kiwango kisicho cha kawaida jibu linageuka. Fanya hesabu badala ya kudhania.
Ratiba na historia ya kila mkataba zipo kwenye ukurasa wa historia ya ufadhili, na ndipo pa kuangalia kabla ya kuchukua nafasi unayokusudia kuishikilia.
Kitu kimoja cha kutokudhania: saa nane si sheria ya ulimwengu. Ni mpangilio unaotumika kwa mikataba mingi mikubwa, lakini masoko yanaweza kuweka nafasi fupi zaidi — saa nne au hata moja — kwenye mikataba fulani, na yanaweza kubadilisha nafasi ya mkataba mmoja wakati kiwango kinapokaa kwenye ukingo wa kikomo kwa muda mrefu. Kama unapanga gharama ya kushikilia kwa wiki, angalia nafasi halisi ya mkataba wako kwenye ukurasa huo badala ya kuzidisha kwa tatu.
Hesabu ya kufanya kabla ya kufungua ni fupi: chukua saa unazokusudia kushikilia, gawanya kwa nafasi ya mkataba, na hiyo ndiyo idadi ya malipo utakayoipitia. Ni idadi hiyo, si muda wenyewe, inayozidishwa na notional na kiwango.
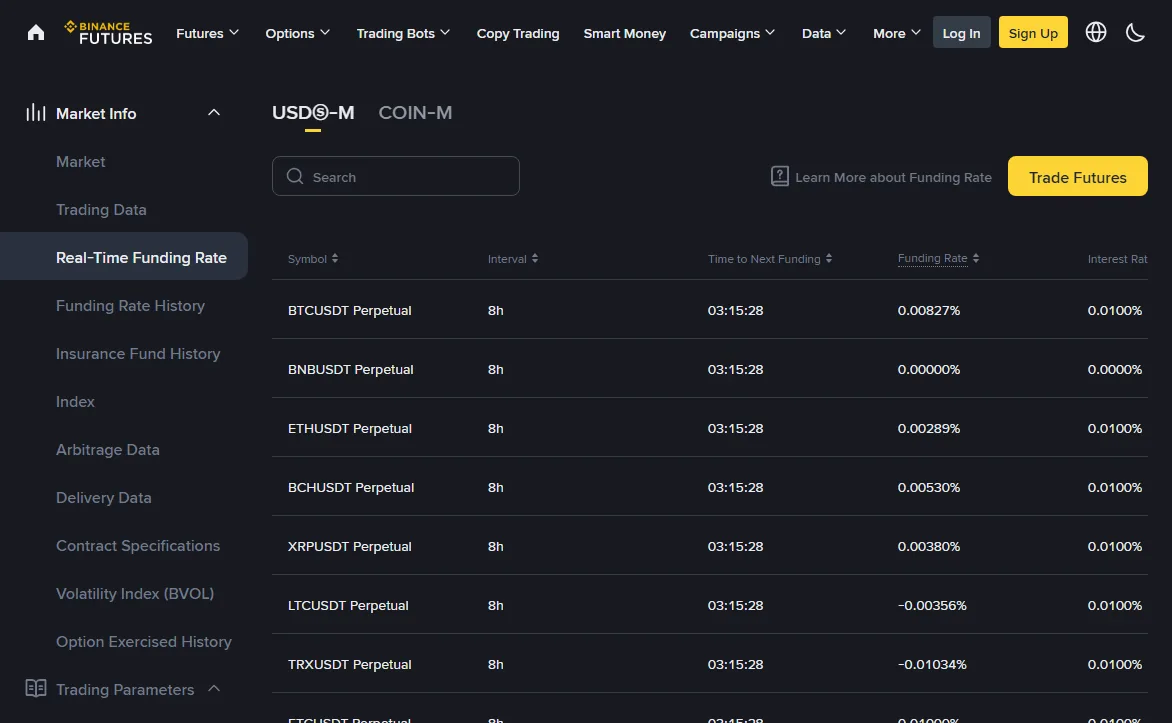
Ufadhili unapokuwa hasi kunamaanisha nini?
Mwelekeo unabadilika: wenye short hulipa wenye long, na kama uko upande unaopokea, namba unayoiona ni fedha zinazokuja kwako.
| Kiwango | Perpetual dhidi ya index | Nani analipa | Kinachoonyesha kuhusu mpangilio wa soko |
|---|---|---|---|
| Chanya | Inauzwa juu ya index | Wenye long hulipa wenye short | Mahitaji ya leverage yako upande wa long |
| Hasi | Inauzwa chini ya index | Wenye short hulipa wenye long | Mahitaji ya leverage yako upande wa short |
| Karibu na sifuri | Iko karibu na index | Malipo madogo pande zote mbili | Hakuna upande unaolipa ziada kwa nafasi yake |
Alama hasi moja peke yake ni kelele. Kinachobeba maana ni kudumu kwake. Kiwango kikikaa hasi kwenye mkataba mkubwa kwa malipo mengi mfululizo, maana yake ni kwamba wenye short wamekuwa wakilipa mfululizo ili kubaki wamefunguliwa, nao wameendelea kulipa hata hivyo. Hiyo ni taarifa kuhusu ushupavu na msongamano upande wa short, na kuhusu ukosefu wa mahitaji ya kutosha upande wa long ya kuziba punguzo.
Ufadhili hasi wa kudumu unaeleza jinsi soko lilivyojipanga. Unasema kuna watu wengi zaidi wanaotaka kuwa short kuliko long, kiasi kwamba wako tayari kulipa ili kubaki hivyo.
Hii ni taarifa, si ishara. Watu hujaribu kuisoma kama kiashiria cha kinyume — “kila mtu ni short, kwa hiyo bei itapanda” — na hiyo ni njia iliyojaa watu ya kupoteza fedha. Soko linaweza kubaki limejipanga upande mmoja kwa muda mrefu kuliko unavyoweza kuvumilia.
Nimewahi kujisikia mvuto huo mwenyewe, na inafaa kuueleza kwa uwazi ili usiuchukue: kila mtu ni short, wanalipa ili kuwa short, kwa hiyo mrudi unakuja. Wakati mwingine ndivyo inavyotokea kabisa. Wakati mwingine ufadhili unabaki hasi kwa wiki kadhaa huku bei ikiendelea kushuka polepole, na wale waliokuwa wakilipwa kushikilia long wanapoteza kwenye nafasi mara nyingi zaidi ya walichokusanya kwa ufadhili. Mpangilio wa soko unakuambia umati umesimama wapi. Haukuambii kama umati umekosea.
Kinachofaa kufanywa nacho ni cha hesabu: kama tayari ulikuwa unaenda upande unaolipwa, kulipwa kwa kushikilia kunaboresha biashara ile kweli. Kubadilisha mwelekeo wako kwa sababu ya ufadhili ni kuruhusu mkia kuutingisha mbwa.
Ufadhili wa kudumu upande mmoja ndio unaofanya miundo ya kubeba tofauti iwezekane — ile inayooanisha short ya perpetual na umiliki wa kitu chenyewe ili kukusanya kiwango. Miundo hiyo ina hatari zake, hakuna kati yake ndogo, na uzio unaotakiwa kutunzwa katika bidhaa mbili si fedha za bure kama unavyoonekana kwenye jedwali la hesabu. Ukikosea upande mmoja, unabaki na nafasi ya wazi uliyodhani imefunikwa.
Sehemu mbili nyuma ya kiwango kimoja
Kiwango kinaundwa na sehemu ya riba na sehemu ya premium — ya kwanza ni ndogo na tulivu, ya pili ndiyo inayosogeza namba.
Sehemu ya riba inaonyesha tofauti ya gharama ya kukopa kati ya sarafu mbili zinazohusika. Kwenye jozi nyingi hii hukaa palepale kwa muda mrefu, na haielezi mabadiliko unayoyaona kila siku. Nyaraka za Binance zinaeleza msingi wao wa kawaida kuwa 0.03% kwa siku, ambayo ni 0.01% kwa kila kipindi cha saa nane; nilihakiki hilo dhidi ya nyaraka zao zilizochapishwa mwezi wa nane 2026. Mikataba mingine hutumia msingi tofauti. Hubadilika mara chache, na mara chache ndicho kipande cha kuvutia.
Sehemu ya premium inapima umbali kati ya bei ya perpetual na bei ya index. Mkataba ukiuzwa juu ya index, premium ni chanya na kiwango kinapanda. Ukiuzwa chini, kinashuka na kinaweza kuwa hasi. Premium haisomwi mara moja mwishoni mwa kipindi; hupimwa mara kwa mara ndani ya kipindi chote, ndiyo maana mrukio mmoja wa dakika chache hausukumi kiwango kwa kiasi kikubwa.
Hizo mbili huunganishwa pamoja na kifaa cha kupunguza mtetemo, ili kwamba tofauti ndogo kati ya mkataba na index zisisogeze kiwango hata kidogo na kiwango kibaki kwenye msingi wake wa riba wakati soko liko tulivu. Ndiyo maana soko lililotulia huonyesha namba ndogo ileile chanya kipindi baada ya kipindi: hakuna kinachotokea kwenye neno la premium, na unaona msingi peke yake.
Kusoma kwake kwa vitendo ni hivi. Kiwango kilicho karibu na msingi hakikuambii chochote isipokuwa kwamba soko liko tulivu. Kiwango kilicho mara kadhaa ya msingi kinakuambia neno la premium limechukua uongozi na upande mmoja unalipa ziada ili kubaki wazi. Pengo kati ya kiwango cha sasa na msingi ndilo lenye taarifa, si kiwango chenyewe kikiwa peke yake.
Kwa vitendo: unapoona kiwango kikiruka ghafla, mara nyingi ni premium, si riba. Na premium inaruka pale soko linapojipanga upande mmoja kwa haraka.
Kuna kipande cha tatu ambacho hakionekani kwenye jina la fomula lakini kinaamua namba unayoilipa: kikomo. Kila mkataba una kiwango cha juu na cha chini kinachoruhusiwa kwa kila malipo, na hesabu ikizidi kikomo, kiwango kinakatwa hapo. Ndiyo maana katika siku ya msukosuko mkubwa utaona kiwango kikikaa kwenye namba ileile malipo baada ya malipo — hakijasimama, kimegonga dari.
Kikomo kina matokeo mawili unayoweza kuyatumia. La kwanza: gharama yako mbaya zaidi kwa kila malipo inajulikana mapema, kwa hiyo unaweza kupanga hali mbaya zaidi ya wiki nzima kabla ya kufungua. La pili: kiwango kikikaa kwenye kikomo, presha ya soko haijaisha — imefichwa tu na dari, na mara nyingi ndipo masoko hubadilisha nafasi ya malipo ili kuirudisha bei karibu na index. Namba za kikomo ziko kwenye ukurasa wa kanuni za mkataba wako, si kwenye ukurasa huu, kwa sababu hutofautiana kwa mkataba na hubadilishwa na jukwaa.
Jambo la mwisho la vitendo, na ndilo linalowashangaza wengi: ufadhili haugusi margin yako moja kwa moja kama malipo yaliyotengwa kando. Hutozwa au kuongezwa kwenye salio linaloshikilia nafasi, kwa hiyo malipo kadhaa mfululizo dhidi yako hupunguza usawa ulio nyuma ya nafasi — nayo hiyo husogeza bei yako ya kufilisiwa karibu nawe. Kwenye leverage kubwa iliyoshikiliwa kwa siku kadhaa, hiyo si athari ya kinadharia; ni sababu halisi ya nafasi kufilisiwa kwa mwendo mdogo kuliko ule uliokokotoa siku ya kwanza.
Bili baada ya siku, wiki na mwezi
Kwa kiwango cha kawaida cha 0.01% kila saa nane, nafasi hugharimu takriban 0.03% ya notional kwa siku; dhidi ya margin kwa leverage ya mara 20, hiyo ni 0.60% kwa siku na 18% ya margin iliyowekwa kwa siku 30.
Ufadhili hujilimbikiza kwa mstari dhidi ya nafasi, malipo matatu kwa siku, bila kikomo cha muda. Jedwali lifuatalo linatumia nafasi yenye notional ya 10,000 kwa leverage ya mara 20, kwa hiyo margin ni 500, na kuiendesha mbele kwa viwango viwili vya kudhaniwa: kiwango cha kawaida na kiwango cha juu ambacho mkataba unaoendelea kuelekea upande mmoja unaweza kudumisha kwa muda.
Jambo la kuzingatia ni kwamba ufadhili hujilimbikiza bila mahali unaposimama. Nafasi ambayo haijaenda popote kwa wiki tatu bado imelipa malipo sitini na tatu. Ni gharama pekee kwenye biashara ambayo huongezeka kwa sababu ya kutokutokea kwa chochote.
| Muda wa kushikilia | Malipo | Gharama kwa 0.01% | % ya margin 500 | Gharama kwa 0.05% | % ya margin 500 |
|---|---|---|---|---|---|
| Siku 1 | 3 | 3.00 | 0.60% | 15.00 | 3.00% |
| Siku 3 | 9 | 9.00 | 1.80% | 45.00 | 9.00% |
| Wiki 1 | 21 | 21.00 | 4.20% | 105.00 | 21.00% |
| Wiki 2 | 42 | 42.00 | 8.40% | 210.00 | 42.00% |
| Siku 30 | 90 | 90.00 | 18.00% | 450.00 | 90.00% |
Angalia kisanduku cha chini kulia. Kwa kiwango cha juu lakini kinachowezekana kabisa, kushikilia kwa siku 30 upande unaolipa wa nafasi yenye leverage ya mara 20 kunagharimu karibu margin yote iliyowekwa: 450 kati ya 500, yaani 90%. Si lazima nafasi iwe imeenda upande mbaya; inatosha bei ibaki palepale.
Kiwango cha 0.01% kwa kipindi kikigeuzwa kuwa cha mwaka ni takriban 10.95% ya notional, na 0.05% ni takriban 54.75%. Hizo si tabiri; viwango halisi hupangwa upya kila malipo.
Hizo ni asilimia dhidi ya notional. Zizidishe kwa leverage ili kuzipata dhidi ya fedha zako, na kwa leverage kubwa namba ya pili inakoma kuwa gharama ndogo ya kifedha na inakuwa kipengele kinachotawala biashara nzima.
Kuna athari ya pili juu ya ile ya mstari, nayo hupitia margin badala ya kupitia malipo yenyewe. Ufadhili hukatwa kwenye salio lako. Salio likipungua, usawa unaoshikilia nafasi unapungua, na bei ya kufilisiwa inasogea karibu nawe. Beba nafasi ya leverage kubwa kwa muda mrefu kwenye upande unaolipa, nayo itafilisiwa kwa mwendo mdogo kuliko ule uliokokotoa siku ya kwanza — si kwa sababu hesabu ya bei ya kufilisiwa imebadilika, bali kwa sababu neno la margin ndani yake limekuwa likipungua muda wote. Chini ya cross ni rahisi zaidi kutokuiona, kwa sababu hakuna namba moja iliyotengwa unayoiona ikishuka.
Nafasi inayoshikiliwa kwa wiki tatu inapitia takriban malipo sitini na tatu. Kama ulipanga ukubwa wa biashara siku ya kwanza na hukurudi kuangalia gharama ya kubeba, umeamua kuhusu malipo sitini na tatu bila kuyapangia bei hata mara moja. Kokotoa gharama ya muda unaokusudia kushikilia kabla ya kufungua, si baadaye, na uiandike kando ya lengo lako ili zionekane kwa pamoja.
Je, ufadhili ni mkubwa kuliko ada ya biashara?
Kwa biashara ya siku moja, hapana — ada hushinda. Kwa nafasi inayoshikiliwa kwa wiki au zaidi, ufadhili hushinda kwa mbali.
Gharama hizi mbili zinafaa kuwekwa kando kwa kando kwa sababu tabia zake ni tofauti kabisa. Ada ya biashara ni malipo ya mara moja yanayotozwa mara mbili — unapoingia na unapotoka — nayo haijali umeshikilia kwa muda gani. Ufadhili ni malipo ya kurudiarudia yasiyojali umefanya biashara mara ngapi. Kipi ni kikubwa kinategemea kabisa muda wa kushikilia, na sehemu ya kukatiza iko karibu zaidi kuliko watu wanavyodhania.
Safari ya kwenda na kurudi kwa kiwango cha taker cha 0.100% inagharimu 0.200% ya notional, ikilipwa mara moja. Ufadhili wa 0.01% kila saa nane unagharimu 0.03% kwa siku, ukilipwa tena na tena.
Viwango vya spot vilivyotumika kwenye jedwali hili ni vya kulinganisha tu. Ratiba ya futures iko chini ya ile ya spot, lakini umbo la ulinganisho ni lilelile, na kiwango cha akaunti yako kinasomwa kwenye ukurasa hai wa jukwaa — si hapa.
| Gharama kwa notional 10,000 | Kiasi | Kama % ya notional | Malipo yanayohitajika kuilinganisha kwa 0.01% | Ni muda gani takriban |
|---|---|---|---|---|
| Kwenda na kurudi kwa 0.100% kila upande | 20.00 | 0.200% | 20 | Siku 6.7 |
| Kwenda na kurudi kwa 0.07500% kila upande | 15.00 | 0.150% | 15 | Siku 5.0 |
| Malipo moja ya ufadhili kwa 0.01% | 1.00 | 0.010% | 1 | Saa 8 |
| Malipo moja ya ufadhili kwa 0.05% | 5.00 | 0.050% | — | Saa 8 |
Sehemu ya kukatiza ni takriban siku saba. Chini ya hapo, ada uliyolipa kufungua na kufunga ndiyo gharama kubwa. Juu ya hapo, ufadhili unaipita na hauachi.
Kwa kiwango kilichopanda cha 0.05% sehemu hiyo ya kukatiza inaanguka kabisa. Malipo manne — yaani zaidi kidogo ya siku moja — yanafikia 0.20% ya notional, ambayo ni safari nzima ya kwenda na kurudi kwa kiwango cha 0.100% kila upande. Malipo ya tano na kuendelea ni ziada. Wiki moja kwa kiwango kile ni malipo ishirini na moja, yaani 1.05% ya notional, mara tano ya safari ile ile.
Hitimisho la vitendo linahusu gharama ipi inastahili umakini wako kwa muda upi. Kwa biashara ya ndani ya siku, kiwango chako cha ada na aina ya oda ndiyo vipengele vyenye maana, na ufadhili karibu hauhusiki. Kwa chochote kinachoshikiliwa zaidi ya siku mbili, mpangilio unageuka, na mtu anayechagua oda za post-only kwa uangalifu ili kuokoa sehemu ndogo ya nukta moja huku amekaa upande unaolipa wa mkataba wa ghali kwa wiki mbili ameweka vipaumbele vyake kinyume kabisa.
Hii ndiyo sababu ufadhili ni gharama ya mtu anayeshikilia, si ya mtu anayefanya biashara ya haraka. Kama unafunga kila kitu kabla ya kulala, ufadhili karibu haukuhusu; makala kuhusu ada mstari kwa mstari ndiyo inayokuhusu zaidi.
Vipengele vitatu, na ni vitatu tu
Unaweza kupunguza ukubwa wa nafasi, kupunguza muda wa kushikilia, au kuchagua upande unaolipwa — hakuna kingine.
Inafaa kuvipitia kwa mpangilio huo, kwa sababu viwili kati yake kwa kawaida vinapatikana na cha tatu mara chache kinapatikana.
- Ukubwa. Ufadhili ni sawia na notional. Nusu ya nafasi ni nusu ya gharama, bila mabadiliko mengine yoyote.
- Muda. Malipo machache yanayopitiwa ni gharama ndogo. Hii ndiyo sababu kupanga kuingia na kutoka kuzunguka alama za malipo kunaweza kusaidia, ingawa mara nyingi ada za kufunga na kufungua tena zinazidi kile unachokoa.
- Upande. Kama tayari haujali mwelekeo, kuwa upande unaolipwa ni bora kuliko kuwa upande unaolipa. Lakini kubadilisha mwelekeo kwa ajili ya ufadhili ni kufanya biashara mbaya kwa sababu nzuri.
Kipengele cha kwanza kina mtego unaostahili kuelezwa. Kupunguza ukubwa kunapunguza gharama kwa fedha halisi, ni kweli, lakini hakupunguzi chochote kama asilimia ya margin yako ikiwa umebakiza leverage ileile — kwa sababu umepunguza sehemu ya juu na sehemu ya chini kwa kiasi kimoja. Kupunguza gharama ikilinganishwa na fedha zako maana yake ni kupunguza leverage, si ukubwa peke yake. Watu hukosea hapa mara kwa mara, wakipunguza nafasi kwa nusu, wakiiacha leverage palepale, na wakishangaa kwa nini asilimia haijasogea.
Kile kisichofanya kazi ni kuchukulia ufadhili kama sababu ya kubadilisha mwelekeo. Kuchukua upande unaolipwa wa mkataba ambao huna maoni juu yake si mkakati; ni kukubali kiingilio kidogo chenye kikomo kwa kubadilishana na hatari ya mwelekeo isiyo na kikomo. Ukitaka ufadhili bila mwelekeo, unahitaji uzio, na hapo unakuwa unaendesha nafasi ya miguu miwili yenye mahitaji yake ya margin, hatari yake ya tofauti ya bei, na namna yake ya kuharibika wakati mbaya kabisa.
Kitu kimoja ambacho hakiko kwenye orodha: hakuna mpangilio wa kuzima ufadhili, na hakuna kiwango cha akaunti kinachokuepusha nacho. Ni sehemu ya bidhaa.
Kikokotoo cha gharama ya ufadhili cha tovuti hii kinachukua kiwango, notional na idadi ya saa, kisha kinaonyesha jumla dhidi ya margin — ambalo ndilo toleo la namba unalolihitaji kweli.
Je, ufadhili ni muhimu kweli, au ni kufikiri kupita kiasi?
Kwa biashara nyingi, ufadhili ni mdogo ukilinganishwa na kukosea mwelekeo. Lakini ndiyo gharama inayoamua kimyakimya kama wazo linalochukua muda linafaa kubebwa.
Nitasema wazi: kama umepoteza kwenye perpetual, karibu daima ni kwa sababu bei ilikwenda upande usiotegemewa, si kwa sababu ya ufadhili. Kuhesabu ufadhili hadi tarakimu ya nne huku ukiwa na leverage ya mara hamsini ni kupanga viti kwenye chumba kinachowaka.
Nusu zote mbili za sentensi ile ni kweli, wala hakuna inayoifuta nyingine.
Kama nafasi imekwenda dhidi yako asilimia nane, hakuna kiwango cha ufadhili utakachokutana nacho kwenye hali za kawaida kinachokaribia kuwa na maana. Mwelekeo unatawala. Mpangilio sahihi wa kufikiri ni mwelekeo kwanza, ukubwa pili, ufadhili tatu.
Lakini biashara ambazo ufadhili unaziamua si zile zinazokwenda asilimia nane dhidi yako. Ni zile ambazo mwishowe zilikuwa sahihi. Wazo lililohitaji wiki tatu likafika kwa wiki nne. Biashara ya kubahatisha ndani ya eneo iliyofanikiwa baada ya kulipia siku sita za kusubiri. Uzio uliokuwa mzuri lakini ukabebwa upande wa ghali. Kwenye kila mojawapo, uamuzi wa mwelekeo ulikuwa sawa, na hesabu ya kuubeba ndiyo iliyogeuza faida ndogo kuwa sifuri, au kuwa hasara.
Pale unapokuwa muhimu ni hapa: una wazo linalohitaji wiki tatu kutimia, na ufadhili unakula asilimia sita ya margin yako katika kipindi hicho. Sasa wazo lako linahitaji kufanikiwa kwa asilimia sita zaidi ili tu kufika sifuri. Hiyo ni tofauti halisi, na inaonekana tu ukiihesabu kabla.
Kwa hiyo hesabu kabla ya kufungua, si baada. Na kumbuka kwamba gharama kubwa kwenye nafasi yenye leverage si ufadhili wala ada, bali uwezekano wa kufilisiwa, ambako unapoteza margin yote iliyo nyuma ya nafasi ile. Hakuna kilichoandikwa hapa ni pendekezo la kufungua nafasi yenye leverage.
Je, soko la kubadilishana linachukua ufadhili wangu?
Hapana. Ufadhili ni uhamisho kati ya wafanyabiashara. Upande unaolipa hutuma kwa upande unaopokea, na kwenye jukwaa linalofanya kazi vizuri soko halichukui sehemu yake. Ndiyo maana ufadhili hauorodheshwi pamoja na ada za maker na taker: si ada ya muamala, ni malipo ya mara kwa mara kati ya nafasi mbili zilizo wazi. Ada za kawaida za biashara hulipwa kando unapofungua na kufunga.
Naweza kuepuka ufadhili kwa kufunga kabla ya muda wa malipo?
Ndiyo, kwa maana finyu kwamba ufadhili hutozwa tu kwa nafasi zilizo wazi wakati wa alama ya malipo. Ukiwa umefunga wakati alama inapopita, hulipi wala hupokei chochote, hata kama umeshikilia kwa muda mrefu ndani ya kipindi. Kama hilo linafaa kufanywa ni swali jingine, kwa sababu kufunga na kufungua tena kunagharimu ada mbili pamoja na tofauti ya bei, na safari hiyo mara nyingi ni ghali kuliko malipo moja ya ufadhili kwa kiwango cha kawaida.
Kiwango cha ufadhili kinapokuwa hasi kila wakati kinaniambia nini?
Kwamba perpetual imekuwa ikiuzwa chini ya index na wenye nafasi za short wamekuwa wakilipa wenye long ili kuiweka hapo, jambo linaloeleza jinsi soko lilivyojipanga badala ya mwelekeo wake. Ufadhili hasi wa kudumu unasema soko liko tayari kulipa ili kuwa short. Ni taarifa ya mpangilio, si ishara ya kununua, na kuisoma kama ishara ni njia iliyojaa watu ya kupoteza fedha.
Nitakokotoaje gharama yangu ya ufadhili kabla sijafungua?
Zidisha notional ya nafasi kwa kiwango cha sasa ili kupata malipo moja, zidisha kwa idadi ya malipo unayotegemea kupitia, kisha gawanya jumla hiyo kwa margin uliyoweka badala ya notional. Hatua ya mwisho ndiyo watu wanaoiruka, na ndiyo inayogeuza sehemu ndogo ya asilimia kuwa namba unayoweza kuilinganisha na mwendo unaoutegemea.