Ce qu'un transfert d'USDT vous coûte vraiment
Les frais de retrait, c'est une ligne sur un écran, et ce n'est pas toute la facture. Cet article démonte le coût d'un transfert d'USDT couche par couche et cherche le montant en dessous duquel envoyer n'a plus de sens.
Où part réellement l'argent. Le coût d'un transfert d'USDT est un empilement, pas une ligne : le forfait de retrait de la plateforme, le coût réseau qui se cache dessous, ce que prélève éventuellement le côté qui reçoit, l'écart sur toute conversion faite en chemin, et la poussière que vous ne déplacez jamais. Avec un forfait autour de 1 USDT, le premier écrase tous les autres en dessous de 100 USDT environ : 100 abandonne 1%, 20 abandonne 5%, 10 abandonne 10%. Quelque part entre 300 et 400, l'écart de conversion prend la tête et ne la rend plus.
Utile si vous envoyez de petits montants ou des sommes bancales et voulez savoir où est le plancher. Inutile si vos transferts se comptent systématiquement en milliers, où les frais sont déjà du bruit de fond.
La plupart des gens arrêtent d'y penser après trois ou quatre transferts. Puis quelqu'un envoie 30 USDT à un proche, le proche en reçoit 29, et près de trois pour cent de la somme est partie dans une ligne qui aurait été invisible sur un envoi de 3 000. Plusieurs acteurs distincts peuvent prélever quelque chose sur un transfert avant qu'il n'arrive. Certains affichent un chiffre. D'autres non.
Les cinq couches d'un transfert d'USDT
Un seul transfert d'USDT peut porter jusqu'à cinq coûts distincts : le forfait de retrait de la plateforme, les frais du réseau sous-jacent, ce que facture éventuellement la plateforme d'arrivée, l'écart sur toute conversion faite en chemin, et l'argent que vous laissez échoué parce que le reliquat était trop petit pour valoir un envoi.
Il vaut mieux voir un transfert comme un trajet que comme un événement. L'argent quitte un solde quelque part, s'inscrit sur un registre public, est relu par quelqu'un d'autre, et change de forme au moins une fois en route. Chaque passage de main a un prix, et ces prix sont annoncés de manières totalement différentes. L'un est un nombre fixe de jetons. L'autre est un pourcentage. Le troisième n'est annoncé nulle part et n'apparaît que comme un écart entre le prix qu'on vous a donné et celui où était le marché.
Dans l'ordre où vous les rencontrez :
- Le forfait de retrait de la plateforme. Un montant fixe par retrait, choisi par elle, différent pour chaque réseau, prélevé sur ce que vous envoyez.
- Les frais de réseau. Le coût réel pour faire entrer la transaction dans un bloc. Sur un retrait depuis une plateforme, vous ne le voyez jamais directement. Depuis votre propre portefeuille, vous le payez vous-même dans le jeton natif de la chaîne.
- Ce que prélève celui qui reçoit. En général rien pour un dépôt en crypto, mais les seuils de dépôt minimum et les réseaux non pris en charge peuvent vous coûter la totalité du montant plutôt qu'un pourcentage.
- La conversion. Chaque endroit où l'USDT devient autre chose, ou l'inverse, porte un prix même quand aucune ligne de frais ne s'affiche.
- La poussière que vous ne bougez jamais. Des soldes abandonnés parce que les envoyer coûterait plus qu'ils ne valent. C'est réel, et presque personne ne le compte.
Les frais de retrait sont le prix de la plateforme, pas celui de la chaîne
Les frais de retrait sont fixés par la plateforme et non par la blockchain : c'est un montant forfaitaire par retrait qu'elle choisit pour chaque réseau qu'elle prend en charge, et il est prélevé sur ce que vous envoyez, pas ajouté par-dessus.
C'est la ligne la plus mal lue de tout le processus. On suppose que le chiffre affiché à côté de « frais de réseau » est ce que facture la chaîne, répercuté à prix coûtant. Ce n'en est pas. C'est le prix que la plateforme demande pour effectuer un retrait sur ce réseau, et elle est libre de le placer où elle veut. Certaines le calent près de leur coût réel. D'autres bien au-dessus. Certaines lancent des promotions où un réseau donné devient temporairement gratuit.
Deux propriétés en découlent, et toutes deux comptent plus que le montant des frais lui-même.
Ils ne suivent pas le montant. Envoyer 10 USDT et en envoyer 10 000 coûte pareil. La chaîne se moque du nombre de zéros dans le champ de valeur, et la tarification de la plateforme aussi. C'est pour cela que les frais sont quasi indifférents sur les gros transferts et brutaux sur les petits, et c'est toute la raison d'être de la section sur la taille minimale viable plus bas.
Ils varient fortement d'un réseau à l'autre. Le même USDT, dans le même compte, se retire à des prix complètement différents selon la ligne choisie dans le menu déroulant des réseaux. En août 2026, vérifié sur la page des frais de retrait crypto de Binance, la forme générale était celle-ci : sur Tron, un forfait bas de l'ordre de l'unité d'USDT ; sur Ethereum, plusieurs fois ce montant, avec des variations selon l'état du gaz ; sur BSC, nettement en dessous du chiffre Tron. Traitez les trois comme des ordres de grandeur. La plateforme les change quand elle veut, parfois d'une semaine à l'autre, et c'est le chiffre affiché sur votre écran de retrait au moment où vous confirmez qui fait foi.
Les frais sont facturés dans le jeton que vous retirez. Retirez de l'USDT et ils sont libellés en USDT : un forfait de 1 USDT reste un forfait de 1 USDT quoi que fasse l'ETH ou le TRX ce jour-là. C'est commode pour le calcul et légèrement trompeur, parce que cela masque le fait que le coût réel de la plateforme, en dessous, est libellé dans quelque chose de volatil.
Pourquoi un forfait plutôt qu'un pourcentage ? Parce que le coût de la plateforme est lui-même forfaitaire. Elle paie des frais de chaîne par transaction, pas par dollar. Un forfait colle à cette structure de coût et, accessoirement, décourage ce que les plateformes veulent le moins : des milliers de retraits minuscules qui engorgent la file du portefeuille chaud.
Un dernier point sur la façon dont ces frais sont calés. Comme le coût du gaz sous-jacent est volatil et que le tarif affiché n'est pas mis à jour en continu, la plateforme travaille avec une estimation glissante et une marge de sécurité intégrée. Quand le réseau est calme, vous payez plus que le coût de la transaction. Quand il est congestionné, vous payez peut-être moins. Sur n'importe quelle période raisonnable, la marge gagne, ce qui est exactement ce qu'on attend d'une entreprise.
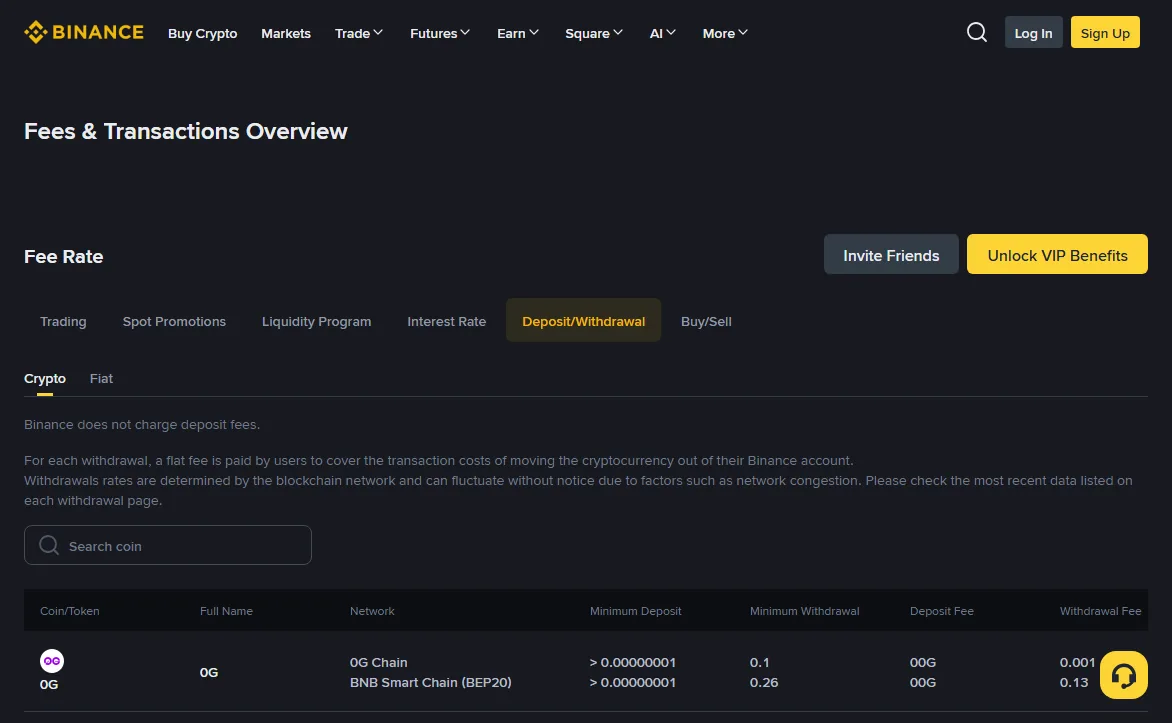
Qui paie réellement les frais de blockchain ?
Quand vous retirez depuis une plateforme, c'est elle qui paie la chaîne sur ses propres réserves de jetons natifs et qui récupère ce coût par son forfait ; quand vous envoyez depuis votre propre portefeuille, vous payez la chaîne directement et vous devez détenir le jeton natif du réseau pour le faire.
Ce sont deux situations vraiment différentes, et les confondre produit une panne précise, fréquente et parfaitement évitable.
Côté plateforme, la mécanique est cachée. Elle garde l'USDT dans des portefeuilles chauds mutualisés, garde de l'ETH, du TRX et du BNB pour payer les transactions sortantes, signe et diffuse le transfert, puis débite votre solde du montant plus son forfait. Vous ne touchez jamais au jeton natif. Vous ne voyez jamais un prix du gaz. De votre côté, c'est un seul chiffre.
Côté auto-conservation, rien n'est caché et rien n'est groupé. L'USDT est un contrat de jeton posé sur une chaîne, et déplacer un jeton oblige toujours à payer la chaîne dans sa propre monnaie :
- Ethereum. Les frais se paient en ETH, calculés comme le gaz consommé multiplié par le prix du gaz, avec un frais de base qui monte et descend avec la demande et un pourboire de priorité par-dessus. La documentation sur le gaz d'ethereum.org expose le mécanisme. Les slots arrivent environ toutes les 12 secondes : l'inclusion est rapide dès que vous avez assez payé, la variable est le prix, pas le temps. Un chiffre en direct se lit le plus simplement sur un traqueur public de gaz comme celui d'Etherscan.
- Tron. Les frais se paient en TRX, mais via un modèle de ressources (bande passante et énergie) plutôt qu'un prix direct par transaction. On peut immobiliser du TRX pour obtenir ces ressources au lieu de le brûler. Les blocs tombent environ toutes les trois secondes. Le site du projet Tron est le point de départ pour comprendre ce modèle, réellement différent du modèle de gaz et déroutant la première fois.
- BSC. Les frais se paient en BNB et sont historiquement faibles en valeur absolue, ce qui explique l'essentiel de la présence de ce réseau dans la discussion.
Voici la panne. Un portefeuille qui détient 500 USDT sur Ethereum et zéro ETH ne peut rien envoyer. Ni un montant plus petit, ni une part, rien. Le jeton ne peut pas payer son propre déplacement. Les gens retirent de l'USDT vers une adresse neuve dont ils ont les clés, voient le solde arriver, puis découvrent qu'il leur faut trouver de l'ETH quelque part et l'amener à cette même adresse avant que l'USDT soit utilisable. Si le montant est petit, l'ETH à acheter peut coûter davantage que ce que vaut l'USDT.
Si vous retirez vers un portefeuille dont vous détenez les clés et comptez faire repartir les fonds plus tard, envoyez dans la même session un petit montant du jeton natif du réseau vers cette adresse. Cela coûte un second forfait de retrait, et cela évite la situation où un solde est visible, vous appartient, et reste totalement immobile.
Le forfait de la plateforme et le coût réel de la chaîne s'écartent en permanence, et de façon différente selon les réseaux. De l'extérieur, vous ne pouvez pas voir dans quel sens penche l'écart, et cela ne change pas la décision. Choisissez un réseau sur lequel le destinataire peut vraiment recevoir, puis prenez le moins cher parmi les rescapés. Le versant compatibilité de ce choix est traité dans l'article sur le choix du réseau de transfert.
Le côté qui reçoit prélève-t-il quelque chose ?
La plupart des plateformes créditent un dépôt entrant en crypto sans aucun frais, mais le côté réception peut quand même vous coûter : seuils de dépôt minimum, réseaux non pris en charge, mémos oubliés, et ce qu'elle facturera le jour où vous ressortirez l'argent.
La bonne nouvelle d'abord. Déposer des cryptos sur une grande plateforme est normalement gratuit. Elle ne va pas vous facturer le fait de lui apporter des actifs. Pas de ligne, pas de pourcentage, et le montant qui arrive sur votre solde est celui qui est arrivé sur la chaîne.
Les coûts de ce côté sont structurels plutôt que détaillés, et ils tombent par blocs. Au lieu de perdre un pourcentage, vous perdez tout ou rien.
Les montants minimum de dépôt. Beaucoup de plateformes fixent un plancher en dessous duquel un transfert entrant n'est pas crédité automatiquement. Envoyez moins et les fonds ne sont pas perdus au sens où ils auraient quitté la chaîne, mais ils peuvent rester non attribués jusqu'à ce que quelqu'un les traite à la main, et la récupération manuelle peut impliquer une demande, une attente, et parfois une facturation. Ce plancher est en général publié sur l'écran même qui vous donne l'adresse de dépôt. Lisez-le avant d'envoyer une transaction d'essai, parce qu'une transaction d'essai est exactement le genre de petit montant qui le déclenche.
La mauvaise chaîne. Une adresse valide pour une chaîne peut avoir l'air valide pour une autre. Envoyer un jeton par un réseau que la plateforme d'arrivée ne crédite pas pour ce jeton est l'erreur la plus chère disponible ici, parce que ce qui est en jeu est la totalité du transfert et non des frais. Que quelque chose soit récupérable dépend de qui contrôle l'adresse de destination et des chaînes concernées. Le cas est déroulé dans l'article sur les dépôts qui n'arrivent pas.
Les mémos et les tags. Certaines chaînes identifient le destinataire à l'intérieur d'une adresse partagée par un mémo ou un tag de destination. Omettez-le et le transfert atterrit sur un compte commun sans rien qui le désigne à vous. Là encore, pas des frais, mais une perte potentiellement totale suivie d'un ticket au support.
Les seuils de confirmation. Pas un coût en argent, mais un coût en temps et en certitude. Chaque plateforme fixe son propre nombre de confirmations avant de créditer un dépôt, et ce nombre varie selon l'actif et le réseau. Il est publié sur la page de dépôt. Il change. Si votre transfert est pressé, allez le lire au lieu de supposer.
Ce que tout le monde oublie, c'est la sortie. Un dépôt gratuit ne rend pas l'aller-retour gratuit. Ce que vous faites entrer devra ressortir un jour, et la sortie est en général l'étape la plus chère de toute la chaîne : l'écart d'une vente en P2P, les frais du côté du portefeuille mobile qui reçoit les FCFA, ou un nouveau forfait de retrait crypto à l'autre bout. Si vous comparez deux trajets, comparez-les jusqu'à la monnaie que vous voulez réellement détenir à l'arrivée, pas jusqu'au point où un solde apparaît quelque part.
Toute conversion a un prix, même sans ligne de frais
Toute conversion coûte quelque chose même quand aucun frais n'est affiché, parce que le prix qu'on vous propose se tient à une certaine distance du milieu de marché — et sur un montant qui compte, cette distance dépasse d'ordinaire les frais de retrait qui vous préoccupaient.
Un écart, c'est la distance entre le meilleur prix auquel quelqu'un achète et le meilleur prix auquel quelqu'un vend. Le point médian entre les deux est ce qui ressemble le plus à un prix juste à cet instant, et toute cotation que vous acceptez se tient d'un côté ou de l'autre. La définition de l'écart achat-vente chez Investopedia fait la version courte si le terme est nouveau pour vous.
Trois choses en font le coût le plus sous-estimé de tout l'empilement.
D'abord, il est invisible. Des frais de retrait viennent avec un chiffre et un sigle à côté. Un écart s'affiche comme un prix, et sans le marché ouvert dans un autre onglet vous n'avez rien à quoi le comparer. Les gens optimisent ce qui porte une étiquette.
Ensuite, il grandit avec le montant, exactement à l'inverse des frais de retrait. Plus le transfert est gros, moins le forfait pèse et plus l'écart pèse. Ces deux coûts se croisent, et le point de croisement est plus bas que ce que l'on imagine.
Enfin, les stablecoins ne sont pas épargnés. L'USDT contre l'USDC ne s'échange pas exactement à 1,0000, et une conversion en un clic entre deux stablecoins dollar peut encore coûter quelques dizaines de points de base. Deux choses qui sont toutes deux « un dollar » peuvent être cotées à un quart de pour cent l'une de l'autre, et si vous faites l'aller-retour, vous payez deux fois.
La différence pratique se voit mieux avec un chiffre. Sur une conversion de 2 000 USDT, une cotation à 0,30% du milieu coûte 6 USDT. Sur le même montant, un ordre à cours limité posé sur un carnet liquide, au tarif maker de l'ordre du dixième de pour cent, coûte autour de 2 USDT — et si l'ordre attend au lieu de traverser, vous ne payez pas en plus la moitié de l'écart. Les frais de retrait sur le même trajet tournent autour de 1 USDT. La conversion est la plus grosse ligne, et c'est la seule sans étiquette.
Comment contrôler une cotation avant de l'accepter : ouvrez la paire au comptant des deux actifs, lisez la meilleure offre et la meilleure demande, prenez le point médian, et comparez-le à ce que propose l'écran de conversion. Exprimez la différence en pourcentage du montant. En dessous d'un dixième de pour cent environ sur une paire profonde, c'est correct. Aux abords du demi pour cent, c'est un ordre au marché sur un carnet mince avec une marge par-dessus, et sur un gros montant vous devriez placer l'ordre vous-même. La mécanique de cette comparaison, sur un produit précis, est dans la section de l'analyse des frais consacrée à Convert face au carnet d'ordres.
Les transferts internes à une plateforme sont-ils gratuits ?
Oui, dans le cas ordinaire : déplacer de l'USDT entre vos propres portefeuilles à l'intérieur d'une plateforme, ou l'envoyer à un autre utilisateur de cette même plateforme par adresse e-mail ou identifiant de compte, relève de l'écriture en base de données et non de la transaction blockchain. Aucun frais de réseau, et normalement rien à payer du tout.
Deux choses distinctes sont gratuites ici. La première : déplacer votre propre solde entre les compartiments de votre compte, du spot vers le funding, du funding vers les futures, et ainsi de suite. Rien ne quitte la plateforme. Rien ne touche une chaîne. Le solde est décrémenté dans une colonne et incrémenté dans une autre, instantanément, sans coût. Si votre USDT est dans le mauvais portefeuille pour ce que vous voulez faire, c'est un désagrément, pas une dépense.
La seconde : envoyer à quelqu'un qui a un compte sur la même plateforme. La plupart des grandes plateformes proposent un transfert interne direct par e-mail, numéro ou identifiant. Le règlement est immédiat, il n'y a pas d'adresse à mal recopier, pas de réseau à sélectionner, et rien à payer. Pour un paiement de 25 USDT à un proche, c'est la différence entre perdre quatre pour cent et ne rien perdre.
Quelques réserves honnêtes, parce que « gratuit et instantané » a toujours une forme précise.
- Les deux parties doivent être sur la même plateforme. C'est une vraie contrainte, pas quelque chose qui se contourne par la parole.
- Il n'y a ni empreinte de transaction ni trace sur un explorateur. Si vous voulez une preuve indépendante et vérifiable qu'un paiement a eu lieu, un transfert interne ne vous en donne pas.
- Vous vous reposez sur les livres de la plateforme plutôt que sur une chaîne. C'est une vraie différence de modèle de confiance, même si le risque pratique sur une grande plateforme et sur une courte période reste faible.
- Ce n'est pas plus réversible qu'un transfert sur chaîne une fois confirmé. Envoyer au mauvais identifiant, c'est toujours envoyer à la mauvaise personne.
- Les structures de sous-comptes et certains mouvements entre produits ont leurs propres limites ou blocages. Gratuit ne veut pas toujours dire sans restriction.
Avant de payer le moindre forfait de retrait sur un petit montant, regardez si le destinataire a déjà un compte sur la même plateforme. C'est la seule économie de cet article qui porte sur cent pour cent du coût.
À partir de quel montant les frais cessent de compter ?
Divisez le forfait par la part que vous acceptez d'abandonner : avec 1 USDT de frais, 20 USDT en abandonnent 5%, 100 USDT en abandonnent 1%, et 1 000 USDT en abandonnent 0,1%.
Le calcul tient en une ligne. La part des frais dans le transfert, c'est les frais divisés par le montant. Retournez-la et le montant nécessaire pour atteindre une part cible, c'est les frais divisés par cette part. Tout ce qui suit en découle.
Voici la taille de transfert exigée pour une part de frais donnée, à quatre niveaux de forfait. Les colonnes 0,30 et 1,00 correspondent à la forme d'un réseau bon marché en août 2026 ; les colonnes 5,00 et 15,00 tiennent lieu de réseau plus chargé ou plus cher. Remplacez par ce qu'affiche votre écran de retrait.
| Si vous acceptez des frais de | Forfait 0,30 USDT | Forfait 1,00 USDT | Forfait 5,00 USDT | Forfait 15,00 USDT |
|---|---|---|---|---|
| 5% du transfert | 6 USDT | 20 USDT | 100 USDT | 300 USDT |
| 2% du transfert | 15 USDT | 50 USDT | 250 USDT | 750 USDT |
| 1% du transfert | 30 USDT | 100 USDT | 500 USDT | 1 500 USDT |
| 0,5% du transfert | 60 USDT | 200 USDT | 1 000 USDT | 3 000 USDT |
| 0,25% du transfert | 120 USDT | 400 USDT | 2 000 USDT | 6 000 USDT |
| 0,1% du transfert | 300 USDT | 1 000 USDT | 5 000 USDT | 15 000 USDT |
Lisez une ligne de gauche à droite pour voir à quel point un réseau cher punit un petit transfert. Pour ramener les frais à un dixième de pour cent, un réseau à 1 USDT demande 1 000 USDT et un réseau à 15 USDT en demande 15 000.
La même relation vue de l'autre côté, avec le forfait figé à 1 USDT :
| Vous envoyez | Ils reçoivent | Part des frais | Verdict |
|---|---|---|---|
| 10 USDT | 9 USDT | 10,0% | Non. Attendez, ou passez par un transfert interne. |
| 20 USDT | 19 USDT | 5,0% | Seulement si cela ne peut vraiment pas attendre. |
| 50 USDT | 49 USDT | 2,0% | Tolérable une fois, mauvais en habitude. |
| 100 USDT | 99 USDT | 1,0% | Le plancher approximatif d'un envoi de routine. |
| 250 USDT | 249 USDT | 0,40% | Correct. |
| 500 USDT | 499 USDT | 0,20% | Correct. |
| 1 000 USDT | 999 USDT | 0,10% | Les frais sont devenus du bruit de fond. |
| 5 000 USDT | 4 999 USDT | 0,02% | Arrêtez de penser aux frais, pensez au taux. |
Donc, sans détour, et en gardant que le bon seuil dépend de ce que valent pour vous votre temps et le délai :
Avec des frais autour de 1 USDT, n'envoyez pas moins de 100 USDT environ sans raison. C'est le point où le coût passe sous un pour cent et cesse d'être quelque chose que vous remarqueriez. Entre 20 et 100 USDT vous payez entre un et cinq pour cent, ce qui est une vraie coupe et vaut d'être évité quand le transfert peut attendre. Sous 20 USDT, les frais se comportent moins comme des frais que comme une confiscation partielle, et le bon geste est presque toujours d'attendre, de regrouper, ou d'utiliser un transfert interne gratuit.
Sur un réseau cher, toute l'échelle glisse du même multiple. Un forfait de 15 USDT déplace le seuil du un pour cent à 1 500 USDT. Si vous vous apprêtez à envoyer 200 USDT sur un réseau qui en facture 15, vous choisissez de payer 7,5% pour le privilège d'utiliser cette chaîne-là, et la question à poser est de savoir si le destinataire peut accepter autre chose.
Deux ajustements. Si les fonds partent quelque part et reviennent, doublez chaque chiffre des tableaux, parce qu'un aller-retour paie deux fois le forfait. Et si vous allez vers un portefeuille dont vous détenez les clés et depuis lequel vous comptez repartir, ajoutez le gaz dont vous aurez besoin à l'arrivée. Le sélecteur de réseau de ce site fait la division pour n'importe quels chiffres.
Vaut-il mieux attendre et envoyer une fois plutôt que cinq ?
Oui, et de loin : les frais sont facturés par retrait et non par unité, donc cinq envois séparés de 100 USDT à 1 USDT chacun coûtent 5 USDT, tandis qu'un seul envoi de 500 USDT en coûte 1 pour exactement la même somme livrée.
La comparaison, c'est 1,00% contre 0,20%. Même destination, même total, même réseau, cinq fois le coût. Rien n'a changé dans le transfert, sinon le nombre de fois où vous avez appuyé sur le bouton.
Transformé en habitude, le chiffre devient moins anodin. Retirer chaque semaine, c'est 52 forfaits par an ; chaque mois, c'est 12. Avec 1 USDT de frais, cela fait 52 contre 12, ce qui ne change la vie de personne. Avec 8 USDT, cela fait 416 contre 96, et sur un petit compte c'est une fraction réelle du rendement d'une année passée en appuis sur un bouton.
Regrouper n'est pas gratuit pour autant, et les coûts sont réels plutôt que rhétoriques.
Vous laissez le solde ailleurs plus longtemps. Si la raison du retrait est de détenir vos propres clés, attendre trois semaines pour économiser quelques USDT, c'est trois semaines de plus d'exposition à la plateforme sur la totalité du montant. Ce compromis, c'est à vous de le chiffrer, et pour certains il n'en vaut visiblement pas la peine.
Vous payez peut-être quelqu'un. Si le transfert est un paiement avec une échéance, le regroupement n'existe pas. L'optimisation des frais perd contre le fait d'être à l'heure.
Un seul gros transfert concentre l'erreur. Une faute de frappe d'adresse sur un envoi de 100 USDT est agaçante. La même faute sur 2 000 USDT, c'est un après-midi d'un tout autre genre. Si vous regroupez, resserrez la procédure : adresse enregistrée et mise en liste blanche, vérification des premiers et des derniers caractères plutôt qu'un coup d'œil au milieu, et confirmation du réseau séparément de l'adresse.
La convention de la transaction d'essai va contre le regroupement, et elle mérite d'être chiffrée honnêtement. Le conseil standard pour une adresse neuve est d'envoyer d'abord un petit montant, de confirmer qu'il est arrivé, puis d'envoyer le reste. Ce conseil est bon, et il coûte un forfait entier supplémentaire. Payer 1 USDT pour vérifier une destination avant d'en envoyer 2 000 est évidemment juste. Payer 15 deux fois pour déplacer 200 USDT fait 15%, et là le calcul est franchement moins net.
Une règle qui tient : regroupez tant que le délai ne vous coûte rien qui compte, et arrêtez de regrouper dès qu'un transfert unique est devenu assez gros pour que le perdre sur une erreur gâche votre semaine.
C'est celle-là que je rate dans l'autre sens. Attendre pour regrouper se justifie facilement et continue de se justifier tout seul, et j'ai laissé des soldes traîner des semaines sur une plateforme pour éviter des frais que j'aurais payés dix fois avec plaisir. L'économie est réelle. Elle est aussi petite, et ce n'est pas la raison pour laquelle l'argent est encore là.
Réseau bon marché, taux de change cher
Les frais sont un nombre fixe de jetons et le taux est un pourcentage, donc les deux se croisent : économiser 0,70 USDT en changeant de réseau est effacé par une conversion cotée 0,4% moins bien dès qu'on dépasse 175 USDT environ, et au-delà de quelques milliers l'économie de frais est une erreur d'arrondi face à l'écart.
C'est l'habitude la plus chère traitée dans cette page, et elle est entièrement produite par ce que l'écran choisit d'afficher.
Faites le croisement. Supposons que le réseau A facture 1,00 USDT et le réseau B 0,30 : changer économise 0,70. Supposons qu'utiliser le réseau B vous oblige à accepter une conversion dont le prix se tient à 0,4% de ce que vous auriez pu obtenir autrement. Cette conversion coûte 0,004 fois le montant. Les deux s'égalisent quand 0,70 égale 0,004 fois le montant, soit à 175 USDT. Au-dessus, l'écart de taux est le plus gros chiffre, et il continue de grandir pendant que l'économie de frais reste figée à soixante-dix centimes.
Passons quelques tailles dedans :
| Montant | Économisé sur les frais | Perdu sur un taux 0,4% moins bon | Net |
|---|---|---|---|
| 100 USDT | 0,70 | 0,40 | +0,30 |
| 175 USDT | 0,70 | 0,70 | 0,00 |
| 500 USDT | 0,70 | 2,00 | -1,30 |
| 2 000 USDT | 0,70 | 8,00 | -7,30 |
| 10 000 USDT | 0,70 | 40,00 | -39,30 |
À 10 000 USDT, vous avez dépensé de l'énergie à économiser soixante-dix centimes tout en en donnant quarante dollars. Et 0,4% n'a rien d'une hypothèse extrême pour une cotation en un clic sur une paire qui n'est pas profondément échangée.
Si cela arrive, c'est par conception d'interface plutôt que par négligence. Les frais occupent un champ étiqueté, donc ils s'enregistrent comme un coût. Le taux est présenté comme un prix, ce qui s'enregistre comme un fait sur le marché plutôt que comme quelque chose que vous payez. Il faut aller regarder.
Un ordre des opérations qui tient, pour tout transfert impliquant de changer ce que vous détenez :
- Réglez ce que vous convertissez et comparez ce prix au milieu de marché en direct sur le carnet au comptant. Traitez ce point en premier, parce que c'est le plus gros chiffre.
- Établissez quels réseaux la destination crédite réellement pour cet actif. C'est une contrainte, pas une préférence, et se tromper met en jeu la totalité du montant.
- Parmi les réseaux qui survivent à l'étape deux, prenez le moins cher, et prenez-le sur le chiffre affiché à l'écran de retrait plutôt que sur ce que vous avez lu ailleurs.
- Alors seulement, demandez-vous si le montant vaut la peine d'être envoyé.
Le même piège se retrouve dans le P2P, où un taux annoncé peut sembler compétitif tout en se tenant loin du cours au comptant. C'est un sujet plus long, traité dans l'article sur la lecture des prix en P2P.
Lisez le chiffre de l'écran de retrait, pas cette page
Le chiffre de cet écran est généré en direct à l'instant où vous allez confirmer, alors que tout tableau, traqueur ou article publié sur les frais de retrait, cette page comprise, est un instantané qui peut déjà être périmé.
Les frais de retrait ne sont pas une tarification annuelle. Ils sont ajustés quand la plateforme décide de les ajuster, et sur les réseaux tarifés au gaz ils peuvent bouger dans la journée. Toute source extérieure qui les décrit décrit le passé. Nous datons chaque chiffre de ce site exactement pour cette raison, et le bon usage d'un chiffre daté est de savoir à peu près à quoi s'attendre, pas de bâtir un plan au centime près.
Concrètement, voici ce qu'il faut lire avant de confirmer un retrait.
- Le sélecteur de réseau, en premier. Le changer change les frais, parfois d'un ordre de grandeur, et sur certaines interfaces cela réinitialise silencieusement le champ du montant au passage.
- La ligne de frais telle qu'elle s'affiche maintenant. Pas celle dont vous vous souvenez du mois dernier.
- Le montant reçu. C'est le chiffre qui atterrit à l'autre bout, et le seul qui intéresse le destinataire. Si le champ de saisie est un montant brut, le montant reçu est ce chiffre moins les frais. Si quelqu'un doit se retrouver avec une somme exacte, remontez à partir du montant reçu.
- Le minimum annoncé. En dessous, le retrait sera refusé, ou bien il risque de ne pas être crédité du côté de la réception.
- L'adresse et son réseau, ensemble. Vérifiez-les comme une paire. Une adresse correcte sur le mauvais réseau, c'est la panne coûteuse.
Deux lignes du menu déroulant des réseaux peuvent porter des libellés qui semblent désigner la même chose tout en affichant des frais qui diffèrent d'un facteur dix. Le menu n'est pas trié par prix et l'option la moins chère n'est pas toujours celle par défaut. Relisez les frais après chaque changement de sélection, pas une seule fois au départ.
Quand un transfert d'essai mérite-t-il un deuxième forfait ?
Un transfert d'essai ne peut pas rendre compatible un réseau qui ne l'est pas. Il sert à limiter la somme exposée à une erreur d'adresse, de mémo ou de compte destinataire. Les propres instructions de dépôt et de retrait de Binance exigent que le réseau choisi corresponde à celui que la destination accepte et préviennent qu'un mauvais réseau peut rendre les fonds irrécupérables. Le même guide montre les frais de réseau et le montant reçu avant confirmation. Traitez donc deux décisions séparées : la compatibilité d'abord, le coût ensuite.
Utilisez la page de dépôt USDT actuelle de la destination ; une adresse copiée il y a plusieurs mois est une preuve incomplète. Notez le nom exact du réseau tel que la destination l'affiche, l'adresse de dépôt actuelle, l'éventuel mémo ou tag, le minimum de dépôt et tout avis de suspension. Revenez ensuite à l'écran d'envoi et faites correspondre le libellé du réseau. Deux adresses hexadécimales qui se ressemblent ne prouvent pas que deux réseaux sont interchangeables. C'est la politique de crédit de la destination qui détermine ce qu'elle accepte.
Un essai est surtout utile si l'adresse est nouvelle, si la plateforme ou le dépositaire destinataire vous est peu familier, si un mémo ou un tag intervient, ou si récupérer la totalité auprès du support serait pénible. Il l'est moins après un transfert récent réussi vers la même adresse enregistrée, sur le même réseau, à condition que les deux plateformes proposent encore ce réseau. Même alors, revérifiez le début et la fin de l'adresse ainsi que le réseau : des coordonnées enregistrées peuvent vieillir.
Le prix de l'essai se calcule facilement, car le forfait de retrait d'une plateforme est normalement prélevé à chaque retrait. Supposons que l'écran affiche 1 USDT de frais fixes et que vous vouliez déplacer 250 USDT. Un envoi unique livre 249 USDT. Un essai de 10 USDT suivi d'un solde de 240 USDT livre 9 puis 239 USDT, soit 248 USDT au total. Le second retrait achète donc une confirmation réelle du trajet pour 1 USDT de plus, soit 0,4% du montant initial. Avec un forfait de 5 USDT, cette assurance coûte 5 USDT de plus, soit 2% : cela peut être disproportionné pour un transfert de 250 USDT.
- Faites un essai assez grand pour être crédité. Le montant demandé doit respecter le minimum de retrait de l'expéditeur. Le montant attendu après frais doit respecter le minimum de dépôt de la destination ; vérifiez à quel montant chaque écran se réfère.
- Attendez le crédit sur la destination. Utilisez l'identifiant de transaction pour suivre son état sur le réseau, puis vérifiez le solde crédité à destination. Disposer d'un identifiant ne prouve pas que la plateforme a crédité votre compte.
- Vérifiez l'actif et le montant crédités. Confirmez que l'USDT est arrivé sur le compte voulu et qu'aucune retenue ou conversion n'a eu lieu à l'arrivée.
- Réutilisez exactement le même trajet pour le solde. Recopiez ou sélectionnez l'adresse, le réseau et le mémo vérifiés. Relisez les frais de retrait, car ils peuvent changer entre les deux envois.
Si le destinataire doit recevoir un montant exact, remontez chaque étape à partir du montant reçu affiché. Dans l'exemple ci-dessus, un essai brut de 10 USDT ne livre pas 10 USDT, mais 9. Si le destinataire doit recevoir 250 USDT nets après la réussite de l'essai, le second retrait brut doit couvrir les 241 restants plus son propre forfait de 1 USDT : les deux retraits bruts totalisent donc 252 USDT. Ce calcul évite qu'un trajet techniquement réussi laisse une facture incomplète.
Une petite habitude qui nous a sauvés plus d'une fois : avant d'appuyer sur confirmer, dites le montant reçu à voix haute. Pas celui que vous avez tapé, celui qui arrive. Cela prend une seconde, et cela attrape à la fois la surprise des frais et le zéro en trop.
Combien coûte un vrai transfert de bout en bout ?
Déplacer 250 USDT d'une plateforme à une autre par un réseau peu cher et le convertir une fois à l'arrivée coûte de l'ordre de 1,30 à 1,60 USDT tout compris, soit environ 0,5% à 0,6% — et les frais de retrait cessent d'être la plus grosse composante dès que le montant grossit.
Voici le trajet entier, détaillé. Les chiffres reprennent la forme d'août 2026 décrite plus haut, et chacun d'eux devrait être remplacé par ce qu'affichent vos propres écrans.
| Étape | Coût | Notes |
|---|---|---|
| Déplacer l'USDT vers le portefeuille de retrait | 0,00 | Écriture interne, instantanée. |
| Retirer 250 USDT sur un réseau peu cher | ~1,00 | Forfait, fixé par la plateforme, prélevé sur le montant. |
| Confirmation par le réseau | 0,00 | Payée par la plateforme sur son forfait. |
| Dépôt crédité à destination | 0,00 | Au-dessus du minimum annoncé, donc crédité automatiquement. |
| Convertir 249 USDT par ordre à cours limité au tarif maker | ~0,25 | Plus ce que traverser le carnet vous coûte. |
| Variante : conversion en un clic à 0,4% du milieu | ~1,00 | Quatre fois le coût de la même conversion. |
| Total, trajet par le carnet d'ordres | ~1,25 | Environ 0,5% de 250 USDT. |
| Total, trajet en un clic | ~2,00 | Environ 0,8% de 250 USDT. |
Les frais de retrait sont la plus grosse ligne à 250 USDT, et ils cessent de l'être quelque part entre 300 et 400. Au-dessus, la conversion prend la tête et ne la rend plus. Si vos transferts se comptent systématiquement en milliers, ce n'est pas dans le menu des réseaux que part votre argent.
Refaites le même trajet sur 25 USDT au lieu de 250 et le total tourne autour de 1,10 USDT, soit 4,4%. Rien n'a changé dans la procédure. La seule variable était le montant, et elle a fait bouger le coût d'un facteur dix en pourcentage.
Et si le trajet se termine sur un portefeuille Orange Money ou Wave en FCFA plutôt que sur un solde d'une autre plateforme, la sortie coûtera très probablement plus que tout ce qui précède réuni. Quel que soit le trajet comparé, comparez-le jusqu'au bout.
Un forfait n'est pas un coût, c'est un rapport. Le chiffre qui compte n'est jamais le montant des frais. C'est ce montant divisé par la somme envoyée, et le dénominateur, c'est vous qui le tenez.
Les frais de retrait sont-ils prélevés sur le montant ou ajoutés par-dessus ?
Ils sont prélevés sur le montant : le destinataire reçoit ce que vous avez tapé, moins les frais. Si quelqu'un doit se retrouver avec exactement 100 USDT et que les frais tournent autour de 1 USDT, il faut en envoyer environ 101. L'écran de retrait affiche le montant reçu séparément du champ de saisie, et c'est ce montant reçu qu'il faut lire.
Pourquoi les frais changent-ils d'un réseau à l'autre pour le même USDT ?
Parce que la plateforme fixe un forfait distinct pour chaque réseau qu'elle prend en charge, calibré pour couvrir ce que cette chaîne lui coûte, marge comprise. Tron, Ethereum et BSC ont des coûts sous-jacents très différents, donc le même jeton se retire à des prix très différents selon la ligne choisie dans le menu déroulant.
Quel est le plus petit transfert d'USDT qui garde du sens ?
Avec un forfait autour de 1 USDT, tout ce qui passe sous 20 USDT abandonne 5 pour cent ou plus, et tout ce qui passe sous 100 USDT abandonne 1 pour cent ou plus. En dessous de ces seuils, mieux vaut attendre et envoyer une seule fois, ou passer par un transfert interne gratuit si la personne que vous payez est sur la même plateforme.
Faut-il du TRX ou de l'ETH dans son portefeuille pour envoyer de l'USDT ?
Oui, si vous envoyez depuis votre propre portefeuille. L'USDT est un jeton posé sur une chaîne, et la chaîne facture ses frais dans son actif natif : un portefeuille qui ne contient que de l'USDT ne peut rien bouger tant qu'il ne détient pas aussi un peu de TRX, d'ETH ou de BNB selon le réseau. Un retrait depuis une plateforme fonctionne autrement, puisque c'est elle qui paie la chaîne et vous facture son forfait à la place.