Ouvrir un compte Binance, et les endroits où ça coince
L'inscription elle-même prend deux minutes. Tout ce qui déraille déraille après : dans la vérification, dans les réglages de sécurité que personne ne lit, et dans le seul champ qui ne reste ouvert que peu de temps.
- Préparez le document Pièce d'identité avec photo, non expirée, une adresse e-mail que vous aurez encore dans cinq ans, de quoi noter les codes de secours.
- Regardez quelle entité vous dessert C'est elle qui décide des produits que vous verrez.
- Inscrivez-vous Quatre champs et un code reçu par e-mail. Deux minutes.
- Remplissez le champ parrainage avant de valider Replié, facile à manquer, et la seule chose ici qui a une date limite : après coup, il ne s’ajoute que dans les 30 jours et avant tout dépôt ou trade.
- Activez la double authentification Avant la vérification, avant le dépôt, et sur la boîte mail aussi.
- Passez la vérification C'est là que sont les vrais ennuis.
- Déposez petit, puis allez chercher l'argent Il atterrit dans l'un des portefeuilles, pas forcément celui affiché.
L'inscription paraît anodine jusqu'au moment où elle cesse de l'être. La vérification refuse la photo de votre passeport trois fois sans dire pourquoi, le champ de parrainage que vous avez sauté ne se rattrape ensuite qu’à des conditions que la plupart des gens ont déjà dépassées, et le retrait du jour bute sur un plafond auquel vous ne vous attendiez pas.
Ce qu'il faut préparer, et quel Binance vous obtenez
Une pièce d'identité officielle avec photo, non expirée, un appareil qui vous appartient, une adresse e-mail que vous aurez encore dans cinq ans, et une vingtaine de minutes.
Le document compte plus que tout le reste. Le passeport est l'option la plus fluide : la bande de caractères imprimée en bas de la page suit une norme internationale, et les contrôles automatisés la lisent de façon fiable quel que soit l'alphabet du reste de la page. Les cartes nationales d'identité passent aussi, mais le lecteur automatique les gère de façon moins régulière d'un pays à l'autre. Le permis de conduire est accepté ici et refusé là.
Regardez la date d'expiration avant de photographier quoi que ce soit. Un document périmé est un motif de refus fréquent et l'un des plus longs à repérer, parce que le contrôle revient sous forme d'échec générique et non d'un « ce document a expiré en mars ». Aucune plateforme ne publie ses statistiques de rejet : prenez cette liste comme un ordre de vérification utile, pas comme un classement mesuré.
Sur l'adresse e-mail : prenez-en une que vous contrôlez directement et que vous comptez garder. Pas celle de votre employeur, qui cesse d'être la vôtre en même temps que le poste. Pas une adresse sur un domaine que vous louez, sauf si vous comptez le renouveler indéfiniment. Un compte d'échange se récupère difficilement, et la boîte mail est la racine de cette récupération.
Il vous faut aussi un endroit où ranger les codes de secours, autre que le téléphone sur lequel vous allez installer l'application d'authentification. Le papier convient. Un gestionnaire de mots de passe fait mieux. Votre mémoire, non — et une capture d'écran dans la galerie photo non plus.
À quel Binance vous vous inscrivez réellement
À celui de l'entité régionale qui dessert votre pays, et la réponse change les produits accessibles comme les règles qui s'appliquent à vous.
La marque est une chose, l'entité qui opère derrière en est une autre. Selon l'endroit d'où vous vous inscrivez, le parcours vous oriente vers une société différente, parfois sur un autre domaine, avec un catalogue et un régulateur différents. Les résidents des États-Unis passent par une société distincte au catalogue nettement plus réduit. Plusieurs pays disposent d'une entité locale avec son inscription propre et ses restrictions propres. D'autres ne sont pas desservis du tout, et la liste bouge.
Cela mérite deux minutes avant de commencer, parce que cela détermine si le produit dont vous avez entendu parler existe seulement pour vous, et parce que s'inscrire auprès de la mauvaise entité pour votre pays de résidence est un problème qui ressort plus tard, pendant la vérification, quand il devient plus pénible à corriger.
Le contrôle pratique : lisez les conditions que présente la page d'inscription, et lisez le choix du pays au moment de la vérification au lieu de cliquer à travers. Si votre pays de résidence et la nationalité de votre document diffèrent, c'est courant et sans problème — mais déclarez les deux honnêtement. Une incohérence inventée pour passer un formulaire est bien pire qu'une incohérence déclarée.
La disponibilité et l'accès aux produits pays par pays bougent avec la réglementation, et les figer ici n'aurait aucune valeur. Les conditions d'utilisation de Binance et ses avis régionaux font foi, et ils sont mis à jour bien plus souvent que n'importe quel résumé extérieur.
Créer le compte en deux minutes environ
Ouvrez la page d'inscription, enregistrez-vous avec une adresse e-mail, choisissez un mot de passe, confirmez le code reçu, et le compte existe — l'ensemble prend environ deux minutes.
Commencez ici : ouvrez la page d'inscription Binance avec le code de ce site, BN8692, déjà dans le champ parrainage. Elle s'ouvre dans un nouvel onglet, cette page reste donc en place pendant que vous remplissez le formulaire.
Divulgation : ce lien est un lien de parrainage, et ce site peut percevoir une commission si vous vous inscrivez par ce biais. Binance présente la commission de parrainage comme une part des frais de trading payés par le compte parrainé : le code n’ajoute donc aucun frais de son côté. Qu’une partie de cette commission vous revienne dépend du réglage choisi par le parrain sur son lien : dans le mode Referral Pro de Binance, il peut en reverser une part à la personne invitée, sous forme de remise payée en USDC. Cette page ne promet aucun reversement d’un montant précis. Binance ne dessert pas tous les pays et restreint certains produits selon la région : lisez les conditions qu’elle affiche pour votre pays de résidence. Et le trading de crypto fait perdre de l’argent à la plupart des particuliers ; un code de parrainage n’y change rien. C’est le seul lien de ce genre dans l’édition française du site ; les éditions anglaise et kiswahili portent chacune un lien équivalent sur leur propre version de cette page, et rien d’autre ailleurs. La page de divulgation détaille l’arrangement en entier.L'écran d'inscription propose plusieurs voies : e-mail ou téléphone, plus la connexion via un compte tiers. Prenez l'e-mail. Les opérateurs recyclent les numéros, et un numéro qui n'est plus le vôtre, entre les mains de quelqu'un d'autre, ouvre une vraie voie de prise de contrôle du compte. La connexion via un compte tiers, elle, lie la disponibilité de votre compte d'échange à une société dont vous ne maîtrisez pas la politique.
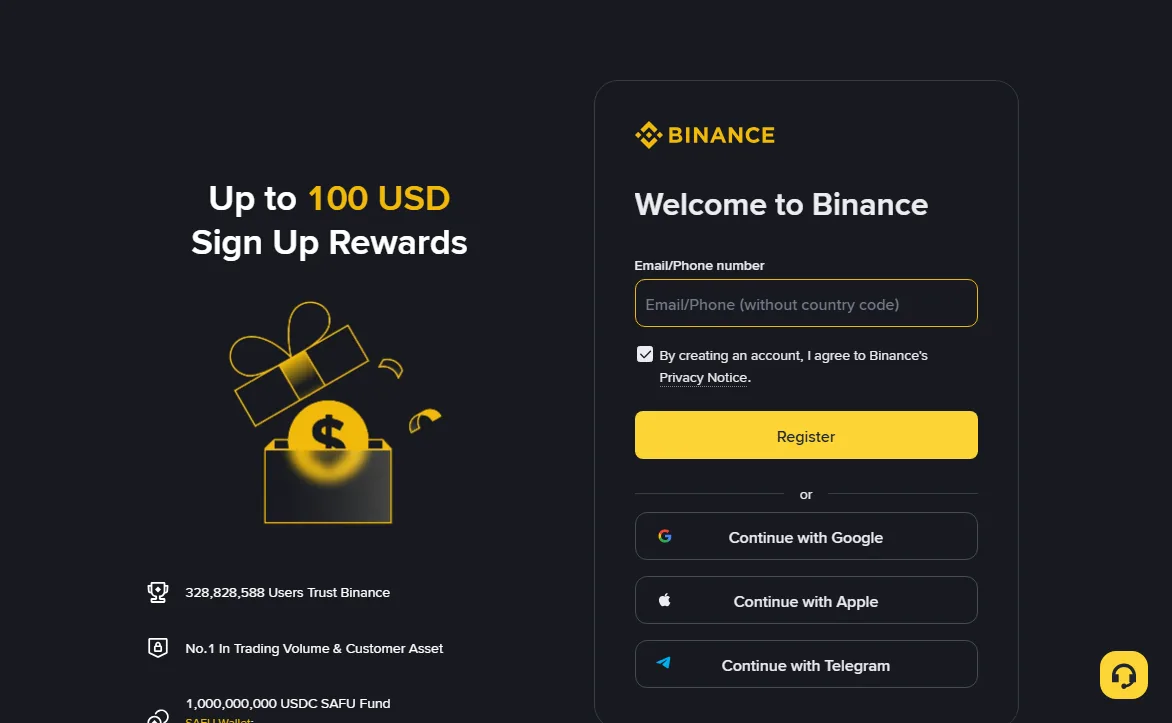
Le mot de passe doit être généré par un gestionnaire de mots de passe et rangé dedans. Ce n'est pas un conseil donné par habitude : un identifiant d'échange est un titre au porteur sur de l'argent, et la façon la plus courante de vider un compte reste la réutilisation d'un mot de passe fuité ailleurs, pas une attaque astucieuse visant la plateforme.
Vous recevrez un code de vérification par e-mail. Saisissez-le. À ce stade vous avez un compte, vous n'avez prouvé aucune identité, et vous ne devez encore y envoyer aucun argent.
Où saisit-on le code de parrainage ?
Dans le champ « parrainage » ou « invitation » du formulaire d'inscription, en général replié derrière un petit lien du genre « ID de parrainage (facultatif) » — il faut l'ouvrir volontairement, et il se rate très facilement.
C'est l'étape pour laquelle cet article existe, parce que c'est la seule chose du parcours d'inscription qui ait une date limite. Le champ est petit et mis en retrait visuellement, et si vous terminez l'inscription sans lui, Binance ne permet de rattacher un code ensuite que dans une fenêtre étroite et sous conditions strictes, détaillées dans la section suivante.
Le code de ce site est BN8692. Si vous avez ouvert le formulaire par le lien de l'étape précédente, il est déjà dans ce champ. Si vous vous inscrivez plutôt dans l'application Binance, le même champ apparaît sur l'écran d'inscription : copiez le code ici et collez-le.
Les deux chemins finissent au même endroit : le champ rempli avant d'appuyer sur le bouton d'inscription. Vérifiez qu'il l'est vraiment avant de valider — sur écran étroit, le panneau se replie parfois quand le clavier s'ouvre, et les gens valident à vide sans s'en apercevoir.
Peut-on ajouter un code de parrainage après l'inscription ?
Parfois, mais seulement dans une fenêtre étroite : Binance permet de rattacher un code de parrainage après l'inscription uniquement dans les 30 jours qui suivent, et seulement si le compte n'a encore connu ni dépôt ni transaction.
La FAQ Referral Pro de Binance (mise à jour le 2026-08-05, lue le 2026-10-13) liste toutes les conditions, et elles doivent être réunies en même temps : le compte a moins de 30 jours, il n'a ni dépôt ni activité de trading, il n'a pas déjà de parrain, c'est un compte principal et non un sous-compte, les pièces d'identité qui le vérifient n'ont pas servi pour un autre compte dans les 180 derniers jours, et il n'est pas signalé pour wash trading. Si tout cela est vrai, le code peut encore être rattaché par le formulaire que Binance propose aux nouveaux comptes ; saisissez-y le code de ce site, BN8692. Si une seule condition manque, la réponse est non, et une relation de parrainage établie ne peut ensuite être ni changée ni retirée.
L'ordre des opérations compte donc si vous avez sauté le champ : rattachez le code avant le premier dépôt, pas après. Si la fenêtre est passée, acceptez la grille standard, sur laquelle se trouve de toute façon la plupart des gens. Ne fermez pas le compte pour vous réinscrire avec un code : la même FAQ indique que si Binance détecte qu'un compte a été fermé pour en ouvrir un nouveau en vue d'avantages de parrainage, elle peut supprimer les commissions liées au nouveau compte, et une réinscription avec la même identité est repérée comme un doublon. L'écart de frais ne justifie rien de tout cela — le calcul de ce que vaut vraiment une baisse de frais le montre assez bien.
Ce qu'il ne faut pas faire, c'est ouvrir un second compte à côté du premier. Les grandes plateformes traitent les comptes personnels multiples comme une violation de leurs conditions, et les sanctions prévues vont jusqu'à la restriction ou la fermeture des comptes concernés le temps que l'affaire se règle — une issue bien pire que de payer le tarif plein. Ce qui se passe dans chaque cas relève de la plateforme, et le texte qui engage, ce sont ses conditions d'utilisation, pas cette page.
Verrouillez l'accès avant toute autre chose
Activez la double authentification tout de suite : la fenêtre entre « le compte existe » et « le compte est protégé » est exactement celle que vise un attaquant muni d'un mot de passe que vous avez réutilisé, et la refermer prend quatre-vingt-dix secondes.
Faites-le avant la vérification, avant le dépôt, avant de regarder le moindre graphique. Une application d'authentification — le type standard, à code à usage unique fondé sur l'heure — est la base. N'importe laquelle des grandes fait l'affaire ; le protocole est le même.
Le SMS comme second facteur vaut mieux que rien et moins bien qu'une application. L'attaque qui le vise s'appelle le SIM swap : quelqu'un convainc un opérateur de basculer votre numéro vers son appareil. Avec des lignes prépayées et des remplacements de puce qui se font en boutique, c'est une technique de routine, pas une curiosité. Si le SMS est la seule option offerte chez vous, prenez-la, et traitez-la comme un état provisoire plutôt que comme une solution.
Les clés d'accès et les clés de sécurité physiques, quand elles sont proposées, sont plus solides que les deux. Une clé physique ne se fait pas hameçonner, ce qui est la propriété la plus utile qu'un second facteur puisse avoir, puisque l'hameçonnage est la façon dont ces comptes se perdent réellement.
Notez les codes de secours. Rangez-les quelque part de physique. Le nombre de gens qui perdent un compte d'échange pour avoir changé de téléphone sans migrer l'authentificateur n'a rien d'anecdotique, et le support n'a souvent rien à proposer qui ne passe par une procédure d'identité de plusieurs jours.
La boîte mail qui est dessous
Le compte e-mail compte au moins autant que le compte d'échange, parce qu'il est la racine de la récupération : qui contrôle la boîte finit par contrôler le compte d'échange, quelle que soit la qualité du mot de passe.
C'est la partie qu'on saute, et elle annule tout le reste. Vous pouvez choisir un mot de passe long et aléatoire, activer une application d'authentification et mettre vos adresses de retrait en liste blanche : rien de tout cela ne survit à un attaquant qui possède votre boîte mail. Les procédures de récupération existent précisément pour qu'un utilisateur bloqué puisse revenir, et elles passent toutes par l'e-mail.
La boîte mail a donc besoin d'au moins autant de protection que le compte d'échange :
- Sa propre double authentification, sur application ou clé physique. Une boîte protégée par un simple mot de passe est le maillon faible de la chaîne, et celui que personne ne pense à vérifier.
- Un mot de passe qui ne sert nulle part ailleurs. Le bourrage d'identifiants fonctionne parce que la réutilisation est partout. L'attaquant n'a pas besoin de casser votre fournisseur de messagerie ; il lui faut une seule fuite sur n'importe quel site où vous avez employé le même couple.
- Aucune règle de transfert que vous n'auriez pas créée. Une redirection discrète est le classique de la persistance après une boîte compromise : l'attaquant continue de lire les codes de récupération longtemps après votre changement de mot de passe. Ouvrez les réglages de filtres une fois et regardez.
- Un numéro et une adresse de récupération que vous contrôlez encore. Des options de récupération périmées, c'est ainsi qu'on perd le compte qui garde tous les autres.
Une habitude connexe à prendre : utilisez une adresse qui ne renvoie pas directement à votre identité publique, et ne la publiez nulle part à côté de propos sur ce que vous détenez. L'hameçonnage ciblé contre des gens réputés détenir des cryptos est une industrie, et la première chose dont elle a besoin, c'est d'une adresse où viser.
Si vous utilisez un gestionnaire de mots de passe, c'est aussi le moment de vérifier que son propre coffre est protégé par mieux qu'un mot de passe facile à retenir. Le coffre contient l'identifiant de l'échange, celui de la messagerie et parfois les graines des authentificateurs. Concentrer tout cela derrière un seul facteur faible est une erreur courante et coûteuse.
Que vérifie réellement le contrôle d'identité ?
Que le document est authentique et non périmé, que le visage du selfie est celui du document et qu'il est physiquement présent, et que le nom et la date de naissance saisis correspondent à ce que dit le document.
Quatre choses se passent, en général dans la même session :
- Les données personnelles. Nom légal, date de naissance, nationalité, adresse de résidence. Elles sont comparées au document : tapez-les exactement comme il les porte, pas comme vous les écrivez d'habitude.
- La capture du document. Les photos de votre pièce. Le lecteur automatique cherche la zone de lecture optique, les éléments de sécurité, la date d'expiration, et la preuve qu'il s'agit d'un document physique plutôt que de la photo d'un écran.
- Le contrôle de vivacité. Une courte vidéo selfie, ou une série de consignes à suivre. Il s'agit de vérifier qu'une personne vivante est là, pas que vous êtes photogénique. Ce que cela contre, c'est une photo imprimée tenue devant la caméra.
- Le criblage. En arrière-plan, vos données sont confrontées aux listes de sanctions et de personnes politiquement exposées. C'est une obligation légale, pas une politique interne, et c'est pour cela que l'étape ne peut pas simplement être sautée.
Des niveaux supérieurs existent au-delà du palier de base et réclament en général un justificatif de domicile : facture d'électricité ou d'eau, relevé bancaire, récent, au nom et à l'adresse que vous avez déclarés. Ils relèvent vos plafonds. En avoir besoin dépend des montants que vous comptez déplacer ; les plafonds par palier méritent un coup d'œil avant de supposer qu'il vous faut le niveau du dessus.
La FAQ de Binance sur la vérification d'identité indique que les documents envoyés sont en général examinés sous 48 heures, certains cas prenant plus longtemps. Rien de votre côté ne presse le mouvement, d'où l'intérêt des deux minutes supplémentaires pour le faire bien du premier coup. La même page prévient que les données personnelles confirmées à la fin ne peuvent plus être modifiées : relisez-les face au document avant de valider.
Pourquoi ça échoue en boucle
Six causes couvrent la quasi-totalité des cas, et cinq relèvent de la photographie plutôt que de l'identité.
Le message d'échec est en général générique, et c'est la partie agaçante : il vous dit que ça a raté, pas ce qui a raté. Dérouler la liste dans l'ordre règle la plupart des situations :
| Ce qui a raté | Ce que vous voyez | Correction |
|---|---|---|
| Reflet sur la plastification | Refus immédiat, sans le moindre détail | Lumière du jour diffuse, pas de flash, inclinez le document plutôt que l'appareil |
| Bords coupés | « Document non entièrement visible » | Les quatre coins dans le cadre, avec de la marge autour |
| Photo d'un écran ou photocopie | Refusé comme non authentique | Le document physique, dans votre main |
| Document périmé | Échec générique | Vérifiez la date ; renouvelez ou changez de document |
| Ordre des noms inversé | Le document passe, les données échouent | Tapez exactement ce qui est imprimé, ordre et prénoms intermédiaires compris |
| Justificatif de domicile trop ancien ou au mauvais nom | N'échoue qu'au palier supérieur | Un justificatif récent, à votre nom, à l'adresse déclarée |
L'histoire de l'ordre des noms mérite une note, parce qu'elle piège beaucoup de monde sans donner l'impression d'une erreur. Dans plusieurs pays le nom de famille s'écrit en premier, et les passeports impriment les champs dans un ordre qui ne correspond pas forcément à la façon dont vous vous présentez. Le contrôle est une comparaison de chaînes de caractères avec le document. Alignez-vous sur le document.
Il existe aussi une limite au nombre de tentatives. La FAQ actuelle de Binance n'en publie pas le chiffre : partez du principe qu'il est faible et qu'une fois atteint il faut attendre avant de réessayer, ce qui transforme un problème de dix minutes en problème du lendemain. Changez quelque chose de réel entre deux essais au lieu de renvoyer la même photo.
L'article plus long sur les échecs de vérification traite les cas tordus : alphabets qui ne se correspondent pas, changement de nom récent, documents aux formats inhabituels.
Comment faire le premier dépôt ?
Petit, et par un canal dont vous avez déjà vérifié qu'il crédite bien votre compte, avant d'envoyer le montant qui compte vraiment.
Dans la zone franc, le point d'entrée n'est presque jamais un virement bancaire. Dans l'UEMOA, la BCEAO ne reconnaît pas les cryptoactifs comme une monnaie, met le public en garde, et la zone n'avait pas encore en 2026 de régime réglementaire propre à ces actifs : un comité de la Banque centrale prépare des règles. En zone CEMAC, la décision COBAC D-2022/071 du 6 mai 2022 interdit aux banques, aux établissements financiers, de microfinance et de paiement de détenir ou d'échanger des cryptomonnaies et de régler en FCFA des opérations qui s'y rattachent (état consulté le 2026-10-13 ; les textes des régulateurs font foi et peuvent changer). En pratique, l'argent entre par le P2P : vous achetez de l'USDT à un autre utilisateur et vous le réglez en FCFA depuis Orange Money, MTN Mobile Money, Wave ou Moov Money, selon ce que le vendeur accepte. Les établissements de paiement entrant dans le champ de ces règles, renseignez-vous auprès de votre opérateur avant d'utiliser son service pour un achat de cryptos : il peut refuser ou examiner ce type de paiement.
Un premier passage à petit montant n'est pas de la paranoïa, c'est une assurance bon marché. Quelques milliers de FCFA suffisent à voir le circuit complet. Confirmez que la somme arrive et qu'elle est bien créditée. Ensuite envoyez le reste. Le coût du transfert supplémentaire est dérisoire face à celui d'une découverte de problème avec le montant entier en vol.
Deux choses à ne pas rater si vous déposez des cryptos, et ce sont celles qui produisent l'essentiel du trafic « mon dépôt a disparu » :
- Le réseau. Le même sigle existe sur plusieurs chaînes et elles ne sont pas interchangeables. Copiez l'adresse de dépôt après avoir choisi le réseau, et choisissez le même réseau du côté de l'envoi. Le sujet est traité comme il faut dans l'article sur le choix du réseau de transfert.
- Le mémo ou le tag. Certains actifs exigent un identifiant de destination à côté de l'adresse. Si l'écran de dépôt en affiche un, il n'est pas facultatif : l'adresse identifie la plateforme, le tag vous identifie à l'intérieur. L'omettre veut dire que les fonds arrivent chez l'échange sans être attribués à votre compte.
Ces deux échecs sont en général récupérables, et aucun n'est rapide. Le tri d'un dépôt qui n'arrive pas détaille la marche à suivre et les informations qu'une demande de récupération réclame.
Si vous entrez par le P2P plutôt que par un dépôt de cryptos, gardez en tête que c'est de loin l'étape la plus chère de toute la chaîne, et que le coût ne se lit dans aucune ligne de frais : il est logé dans l'écart entre le prix demandé par le vendeur et le cours du marché. C'est exactement pour cela qu'il ne donne pas l'impression d'être cher.
Pourquoi vous ne voyez pas l’argent que vous venez de déposer
Parce qu'un compte d'échange, ce sont plusieurs portefeuilles séparés et non un solde unique, et qu'un dépôt atterrit dans l'un d'eux en particulier — en général pas celui que vous regardez.
C'est ce qui provoque le plus d'inquiétude réelle pendant la première semaine. La transaction est confirmée, l'explorateur montre qu'elle est arrivée, et l'écran de trading affiche zéro. Rien n'a mal tourné ; vous regardez le mauvais compartiment.
Les compartiments, et à quoi chacun sert :
| Portefeuille | À quoi il sert | Ce qui déroute |
|---|---|---|
| Spot | Achat et vente ordinaires sur le carnet d'ordres | C'est le solde de trading par défaut, celui que la plupart des tutoriels supposent sans le dire |
| Funding | Échanges de gré à gré et certaines fonctions de paiement | Les achats en P2P arrivent ici, pas dans Spot : le solde acheté semble manquant tant qu'on ne l'a pas transféré |
| Futures | Marge adossée aux positions sur dérivés | L'argent doit y être déplacé volontairement, et tant qu'il y est il est exposé aux positions au lieu de dormir |
| Earn ou produits d'épargne | Actifs engagés dans un produit de rendement | Les soldes peuvent y être bloqués pour une durée, donc « tout retirer » ne les attrapera pas |
Passer de l'un à l'autre est un transfert interne. C'est instantané et cela ne coûte rien, parce que rien ne touche une blockchain — la plateforme met à jour son propre registre. C'est bon à savoir en soi : déplacer des fonds entre vos portefeuilles sur une même plateforme est gratuit, envoyer vers une autre plateforme ne l'est pas.
Deux conséquences pratiques. Quand un tutoriel vous demande une action et que le solde n'est pas là, regardez les autres portefeuilles avant de conclure au problème. Et quand vous videz le compte, passez tous les compartiments en revue plutôt que celui affiché — un solde Funding oublié ou une position Earn bloquée est la raison habituelle pour laquelle quelqu'un croit avoir tout retiré avant de recevoir un relevé qui dit le contraire.
Trois réglages à changer, et les messages qui suivent
La liste blanche d'adresses de retrait, le code anti-hameçonnage, et la coupure de tout canal de notification que vous ne lisez pas vraiment.
La liste blanche d'adresses limite les retraits aux adresses que vous avez pré-approuvées. Chez Binance, elle se trouve dans Paramètres → Retrait, avec un second interrupteur qui mérite d'être activé lui aussi : la limite de retrait vers la liste blanche, qui bloque les retraits vers une adresse nouvellement ajoutée pendant 24, 48 ou 72 heures, au choix. Le guide des réglages de retrait de Binance décrit les deux, et précise que modifier la liste blanche elle-même peut aussi suspendre les retraits pour une durée du même ordre. Ensemble, ce sont les réglages les plus utiles du compte. Ils transforment « l'attaquant a votre session » d'une perte totale en un délai pendant lequel vous pouvez réagir. La friction est réelle — il faut ajouter les adresses un jour ou plus avant d'en avoir besoin — et elle en vaut la peine.
Le code anti-hameçonnage est une courte phrase que vous choisissez et qui apparaît ensuite dans chaque e-mail authentique de la plateforme. Un e-mail sans elle est faux. Cela protège contre l'attaque la plus fréquente en volume : un message bien fait qui vous demande de vous connecter pour confirmer quelque chose d'urgent.
La gestion des appareils et des sessions mérite d'être ouverte une fois, ne serait-ce que pour savoir où elle se trouve. Passez les sessions actives en revue et supprimez ce que vous ne reconnaissez pas ou n'utilisez plus.
Une chose à ne pas faire : n'activez pas de clés API sans raison précise, et si vous le faites, n'accordez jamais la permission de retrait à une clé. Une clé API avec droit de retrait qui fuit revient à donner le compte.
Qui va vous contacter, et pourquoi les ignorer
Personne, dans une plateforme d'échange, ne vous appellera, ne vous enverra de message ni d'e-mail pour réclamer un code, un mot de passe ou un transfert — chaque message qui le fait est une arnaque, sans exception qui mérite d'être envisagée.
Un compte neuf attire l'attention. En partie parce que des listes de contacts fuitées ou aspirées circulent ; en partie parce que les gens annoncent publiquement leur nouvel intérêt pour les cryptos. Dans les deux cas, les schémas ci-dessous valent d'être reconnus avant de les croiser, parce qu'ils sont conçus pour marcher sur quelqu'un d'assez nouveau pour ne pas savoir ce qui est normal.
- L'appel de sécurité urgent. Quelqu'un se présentant comme un agent de la plateforme annonce que votre compte est compromis et propose de le sécuriser. On vous demande de lire un code à voix haute, d'installer un outil de prise en main à distance, ou de déplacer vos fonds vers un « portefeuille sécurisé ». Les trois sont l'attaque. Aucune plateforme ne fonctionne ainsi, et le portefeuille sécurisé est le leur.
- Le compte support qui surgit dans vos réponses. Publiez un message sur un retrait bloqué et plusieurs comptes aux noms d'apparence officielle apparaîtront en quelques minutes pour proposer leur aide. Le support ne travaille pas par message privé et ne vient pas vous chercher.
- Le service de récupération. Il vise les gens qui ont déjà perdu de l'argent, et c'est souvent la deuxième ponction sur la même victime. Personne ne peut annuler une transaction confirmée sur une chaîne. Des frais payés d'avance pour récupérer des fonds perdus sont des frais pour en perdre davantage.
- Le petit boulot rémunéré à la tâche. De petits paiements pour des tâches simples, des dépôts qui montent, puis un retrait qui exige un versement supplémentaire. Les premiers paiements sont réels, et c'est ce qui fait tenir le montage.
- L'approche patiente. Une conversation étalée sur des semaines qui glisse peu à peu vers une plateforme de trading où l'autre personne réussit très bien. La plateforme est fabriquée, le solde affiché est un nombre dans une base de données, et c'est la première catégorie de pertes en valeur.
Deux règles couvrent presque tout. D'abord : les codes de vérification sont pour vous et personne d'autre, jamais, y compris pour quelqu'un qui vient de vous citer correctement votre nom et les quatre derniers chiffres de quelque chose. Ensuite : le sens du contact compte. Si c'est eux qui vous ont joint, partez du principe que c'est hostile ; si c'est vous qui avez ouvert le contact depuis l'application ou le site officiel, vous êtes sur un terrain plus sûr.
Le code anti-hameçonnage évoqué plus haut sert vraiment ici, parce qu'il fait passer « cet e-mail est-il réel ? » du jugement au simple contrôle.
Que faut-il consigner dès le premier jour ?
Chaque dépôt, chaque transaction et chaque retrait, avec dates et montants, dans un fichier qui vous appartient — parce que les outils d'export des plateformes sont limités et que l'accès à un compte n'est garanti pour personne.
C'est ennuyeux, et c'est le conseil que les gens regrettent le plus de ne pas avoir suivi. Deux raisons :
La fiscalité. La plupart des juridictions traitent la cession de cryptos comme un fait générateur d'impôt, et la charge déclarative pèse sur vous, pas sur la plateforme. Reconstituer une année d'activité après coup est pénible, et bien pire encore si vous avez utilisé plusieurs plateformes. Les outils d'export couvrent en général une fenêtre limitée et ne survivent pas toujours à un changement de compte ou de produit. Ce que disent les règles chez vous est une question pour un professionnel de votre pays — ceci est une note sur la tenue des registres, pas sur leur traitement fiscal.
L'accès. Des comptes se retrouvent restreints, des produits sont retirés de certaines régions, et les sociétés changent d'offre. Un compte auquel vous ne pouvez plus vous connecter est aussi un compte dont vous ne pouvez plus télécharger l'historique. Une copie locale ne coûte rien et supprime cette dépendance.
Un tableur avec date, actif, montant, actif de contrepartie, frais et référence de transaction suffit. Exportez aussi l’historique de la plateforme de temps en temps — une fois par trimestre est largement assez — et gardez les fichiers dans un endroit sauvegardé.
Ce même fichier rend utilisables les calculs de coûts publiés ici. Savoir ce qu'une année de trading vous a coûté en frais et en écarts suppose de savoir ce que vous avez fait, et presque personne ne s'en souvient.
À quoi devrait ressembler la première semaine ?
Petite, lente et ennuyeuse — un dépôt d'essai, une petite transaction pour voir comment l'interface se comporte, et rien avec effet de levier.
L'interface poussera dans l'autre sens. Les futures, la marge et divers produits de rendement sont mis en avant, et le parcours des premiers pas est conçu pour vous amener vite à une transaction. Rien ne presse.
Une séquence raisonnable :
- Dépôt d'essai. Vérifiez qu'il est crédité. Cela valide le réseau et le mémo avant que cela ait de l'importance.
- Une petite transaction au comptant, puis regardez ce qu'elle a réellement coûté. Le calculateur de frais vous donne le chiffre attendu, à comparer.
- Un retrait d'essai vers une adresse qui vous appartient, pour un petit montant. Savoir que l'argent peut sortir vaut plus que savoir qu'il peut entrer, et si vous avez activé la limite de retrait vers la liste blanche, une adresse nouvellement ajoutée ne peut rien recevoir avant la fin de la durée choisie.
- Ensuite seulement, et éventuellement, quelque chose de plus compliqué.
Laissez les produits à effet de levier de côté pour l'instant. Le calcul de la liquidation mérite d'être lu avant d'ouvrir quoi que ce soit sur marge, et le résumé honnête est qu’aux niveaux de levier proposés par défaut, le mouvement d'une journée ordinaire suffit à fermer la position. Sur ces produits, vous pouvez perdre la totalité de la marge engagée.
Ce à quoi il faut résister, c'est traiter le solde du compte comme un score. Il monte pendant la première semaine pour beaucoup de gens, parce que la plupart des semaines sont haussières sur quelque chose, et cela ne prouve rien.
Ce que vaut réellement un reversement de parrainage
Sur un petit compte, moins qu'on ne l'imagine — c'est un pourcentage retiré d'un frais qui est déjà une fraction de pour cent, donc l'économie absolue ne devient sensible qu'avec du volume.
Être franc là-dessus vaut mieux que de le survendre. Sur la grille publiée par Binance, relue le 2026-10-13, un utilisateur ordinaire paie 0,100 % au comptant, côté maker comme côté taker. Un éventuel reversement de parrainage est une part de la commission tirée de ces frais, pas une baisse du taux lui-même. Sur un aller-retour de quelques centaines de milliers de FCFA, il tient donc dans quelques centaines de francs.
Ce n'est pas rien, et cela s'accumule si vous tradez souvent. Mais c'est écrasé par trois autres coûts sur le même compte : l'écart que vous payez en achetant en P2P, le glissement d'un ordre au marché dans un carnet peu fourni, et les frais fixes d'un petit retrait. Si vous optimisez, commencez par ceux-là. Les articles sur ce que coûte vraiment un transfert et pourquoi les ordres au marché s'exécutent mal sont là où se trouve l'argent.
Ce qui revient, s'il revient quelque chose, est fixé sur le lien par la personne qui l'a créé, et la FAQ de Binance précise que les réglages d'un lien ne se modifient plus une fois créé. Ses règles cessent aussi de verser la commission de parrainage — et donc tout reversement qui en découle — lorsque le compte parrainé atteint le niveau VIP 3 au comptant. Quiconque vous annonce un pourcentage fixe et définitif valable pour tous les codes improvise ; ce sont les relevés de remises de votre propre compte qui montrent le vrai chiffre.
Rien de tout cela ne dit s'il faut trader. Le trading de cryptos fait perdre de l'argent à la majorité des particuliers, l'effet de levier accélère le mouvement, et une réduction de frais ne change rien à l'arithmétique d'une mauvaise position. Vous pouvez perdre la totalité de ce que vous engagez. L'avertissement sur les risques n'est pas une formalité sur ce site.
Et si vous voulez fermer le compte
Retirez tout d'abord et vérifiez que c'est arrivé, puis supprimez le compte depuis Compte → Sécurité → Gestion du compte → Supprimer le compte — et attendez-vous à ce que les pièces d'identité soient conservées malgré tout.
L'ordre compte plus qu'il n'y paraît. Le guide de suppression de compte de Binance indique que la suppression est irréversible, que les actifs encore présents au moment de la confirmation sont perdus et ne peuvent pas être récupérés, et que l'historique des transactions ne sera plus consultable. Sortez donc les fonds, vérifiez qu'ils sont arrivés, et exportez votre historique avant de commencer. Cherchez aussi les soldes rangés hors du portefeuille principal — comptes Funding, produits Earn et ordres ouverts immobilisent de la valeur qu'un coup d'œil au solde Spot ne verra pas.
Ce que la suppression ne fait pas, c'est vous effacer de leurs registres. Les règles de lutte contre le blanchiment imposent de conserver la documentation d'identité pendant une durée fixée par la réglementation, souvent des années, et cette obligation prime sur une demande de suppression. Ce n'est pas de l'obstruction : c'est une contrainte légale qui s'applique à toute plateforme régulée.
Le lien de parrainage part avec le compte. Le fermer met fin à l'arrangement décrit sur la page de divulgation, et la FAQ de parrainage de Binance indique qu'un compte fermé pour se réinscrire en vue d'avantages de parrainage peut voir les commissions du nouveau compte supprimées. Bon à savoir, mais ce n'est pas une raison de garder un compte dont vous ne voulez pas.
Si vous fermez parce que vous avez décidé que ce n'est pas pour vous, c'est une issue parfaitement sensée, et cela mérite d'être dit clairement sur une page qui est par ailleurs un mode d'emploi de l'inscription. Rien ici n'est un argument pour que vous ayez un compte, et expliquer comment en ouvrir un n'est pas la même chose que suggérer de le faire.
Questions fréquentes
Celles qui reviennent le plus, répondues sans détour quand la réponse est claire.
Puis-je ajouter un code de parrainage après mon inscription ?
Parfois. Binance permet de rattacher un code de parrainage après l'inscription seulement dans les 30 jours qui suivent, si le compte n'a eu ni dépôt ni transaction, n'a pas déjà de parrain et remplit les autres conditions de sa FAQ Referral Pro. Une relation de parrainage établie ne peut plus être changée. Passé ce délai, c'est la grille standard qui s'applique.
Un code de parrainage fait-il monter mes frais ?
Non. Binance présente la commission de parrainage comme une part des frais de trading payés par le compte parrainé : le code n'ajoute rien à ce que vous payez. Qu'une partie de cette commission vous revienne sous forme de remise dépend du réglage choisi par le parrain sur son lien.
Combien de temps prend la vérification d'identité ?
Binance indique que les documents envoyés sont en général examinés sous 48 heures, certains cas prenant plus longtemps. Rien de votre côté n'accélère cela, à part soigner l'envoi du premier coup.
Faut-il terminer la vérification avant de déposer des cryptos ?
Chez Binance, oui. Sa FAQ sur la vérification d'identité indique que tout nouvel utilisateur doit atteindre le niveau Verified pour accéder à ses produits, dépôts de cryptos et trading compris. Vérifiez d'abord, envoyez des fonds ensuite.
Vaut-il mieux s'inscrire avec son numéro ou son adresse e-mail ?
L'e-mail, dans la plupart des cas. Une adresse se garde plus facilement sur la durée qu'un numéro : les opérateurs recyclent les numéros, et le SIM swap reste une attaque courante. Vous pourrez ajouter un numéro ensuite pour les notifications.
Et si mes documents sont dans une autre langue ou un autre alphabet ?
Les passeports à lecture optique passent bien, parce que la bande de code en bas de page suit une norme internationale. Les cartes nationales d'identité en alphabet non latin sont lues de façon moins régulière, et le passeport reste l'option la plus fluide quand vous en avez un.